太平洋证券股份有限公司徐超,戴梓涵近期对滨江集团进行研究并发布了研究报告《滨江集团2026年半年报点评:结算规模下降,销售排名再度提升》,给予滨江集团买入评级。
滨江集团(002244)
事件:
公司发布2026年半年报,2026年上半年公司实现营业收入321.11亿元,同比下降29.35%,归母净利润15.51亿元,同比下降16.30%。
要点:
结算规模下降,业绩短期承压
受到结算规模下降影响,2026年上半年公司实现营业收入321.11亿元,同比下降29.35%,实现归母净利润15.51亿元,同比下降16.30%,利润降幅小于营收降幅主要原因包括:1)公司2026年上半年投资收益为7.56亿元,较去年同期同比提高30.27%;2)上半年公司无资产减值损失,而去年同期资产减值损失为6.06亿元。3)财务费用同比下降15.1%至2.08亿元。
销售排名再度提升,保持行业前列
2026年上半年公司实现销售额431.5亿元,同比下降18.2%,位列克而瑞行业销售排名第9名,民营企业第1位,在大本营杭州连续8年获杭州市场销售冠军。实现销售面积66.9万平方米,同比下降49.43%,签约均价同比增加61.77%至6.45万元/平方米。2026年公司销售目标为实现销售额800亿元左右,销售排名全国前15,销售份额占全国1%左右。
拿地深耕杭州,土地储备保持区域聚焦
拿地方面,2026年上半年公司新增土地储备项目12个,其中1宗项目位于湖州,11宗项目位于杭州,新增项目计容建筑面积合计71.05万平方米,总土地款150.49亿元,权益土地款88.27亿元。截至2026年6月末,公司土地储备中杭州占82%,浙江省内其他城市占比12%,浙江省外占比6%。良好的区域布局,优质的土地储备为公司未来可持续发展提供有力保障。
有息负债规模和融资成本延续下降态势
截至2026年6月末,公司权益有息负债236亿元,较年初下降26亿元,公司并表有息负债规模300.56亿元,较25年末下降36.39亿元。其中银行贷款占比83%,直接融资占比17%,债务结构合理。截至2026年6月末,公司“三道红线”保持绿档,扣除预收款后的资产负债率为52.65%,净负债率为-0.76%,现金短债比为4.18倍,平均融资成本为2.8%,较2025年末同比下降0.2个百分点,延续下降态势。
投资建议:
公司作为民营房企龙头,销售排名位于行业前列,深耕优质区域,拿地积极,土地储备资源优质,融资成本持续下降,我们预计公司2026/2027/2028年归母净利润为23.71/25.04/26.08亿元,对应26/27/28年PE分别为13.03X/12.34X/11.85X,持续给予“买入”评级。
风险提示:房地产行业政策风险;销售改善不及预期;土地市场竞争加剧
最新盈利预测明细如下:
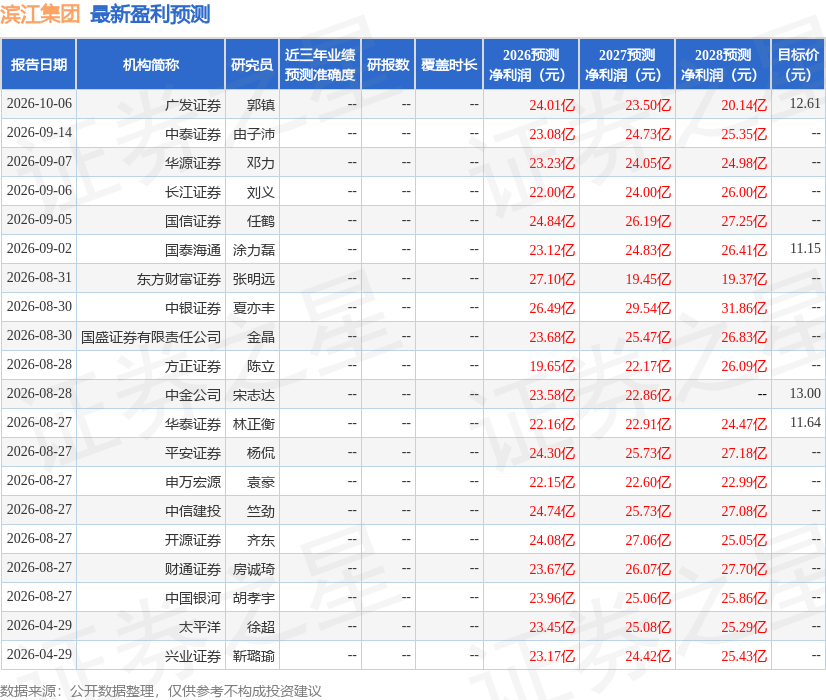
该股最近90天内共有18家机构给出评级,买入评级15家,增持评级3家;过去90天内机构目标均价为12.42。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



