山西证券股份有限公司熊鹏,刘清羽近期对巴比食品进行研究并发布了研究报告《毛利率修复延续,新店型与定制馅料贡献增量》,给予巴比食品买入评级。
巴比食品(605338)
事件描述
公司发布2026年半年度报告。26H1实现营业收入8.52亿元,同比+2.03%;归母净利润1.35亿元,同比+2.28%;扣非归母净利润1.06亿元,同比+4.50%;经营性现金流净额1.42亿元,同比+37.42%。
事件点评
收入稳增,单Q2扣非利润保持正增长。26Q2实现收入4.72亿元,同比+1.40%;归母净利润0.87亿元,同比-7.43%;扣非归母净利润0.64亿元,同比+3.32%。表观归母利润下降主要受投资收益与公允价值变动收益减少影响,主营盈利韧性好于表观利润。
毛利率改善是上半年最明确的积极变化。26H1毛利率29.29%,同比提升2.28个百分点;26Q2毛利率30.41%,同比提升2.17个百分点。供应链效率、产品结构与规模效应共同改善成本端,但销售、管理和研发投入增加,部分抵消了毛利率提升。
馅料类增长较快,传统面米类仍有压力。26H1面米类收入2.94亿元,占比34.48%;馅料类收入2.66亿元,占比31.27%。单Q2面米类收入同比-9.27%,馅料类同比+15.50%。定制馅料销售额超过4700万元,同比+57%;半成品菜销售额462万元,同比+135%。
新店型验证继续推进,传统单店同步。截至6月末,手工小笼包新店型累计约380家,平均客单价约为传统门店2倍。期末加盟门店5869家,较期初净减少40家;26Q2传统门店平均单店收入6.03万元,同比-1.85%。新店型扩张与老店同店改善将共同决定下半年收入弹性。
投资建议
巴比食品是国内中式面点速冻食品连锁龙头,以加盟门店为基本盘、团餐与定制馅料为第二增长曲线,正从华东基地市场向全国化稳步扩张。我们认为公司当前正处于经营拐点:其一,猪肉等核心原料价格回落叠加产品结构优化,毛利率有望持续修复;其二,公司加速推进"手工小笼包"等高客单价新店型扩张,单店模型改善带动门店网络质量提升;其三,面向餐饮客户的定制馅料业务快速增长,打开收入与利润天花板。我们预计2026—2028年公司营业收入分别为19.52、21.72、24.29亿元,同比+5.0%、+11.3%、+11.9%;归母净利润分别为2.93、3.51、4.03亿元,同比+7.2%、+19.9%、+14.7%。按2026年10月8日收盘价18.77元计算,对应2026—2028年PE分别为15.4、12.8、11.2倍,EPS分别为1.22、1.46、1.68。考虑到公司毛利率修复、手工小笼包新店型扩张和定制馅料增长,首次覆盖,我们给予“买入-A”评级。
风险提示
食品安全风险;
门店拓展和新店型爬坡不及预期;
传统门店同店恢复不及预期;
团餐客户拓展不及预期;
原材料价格上涨;
投资收益和公允价值变动收益波动。
最新盈利预测明细如下:
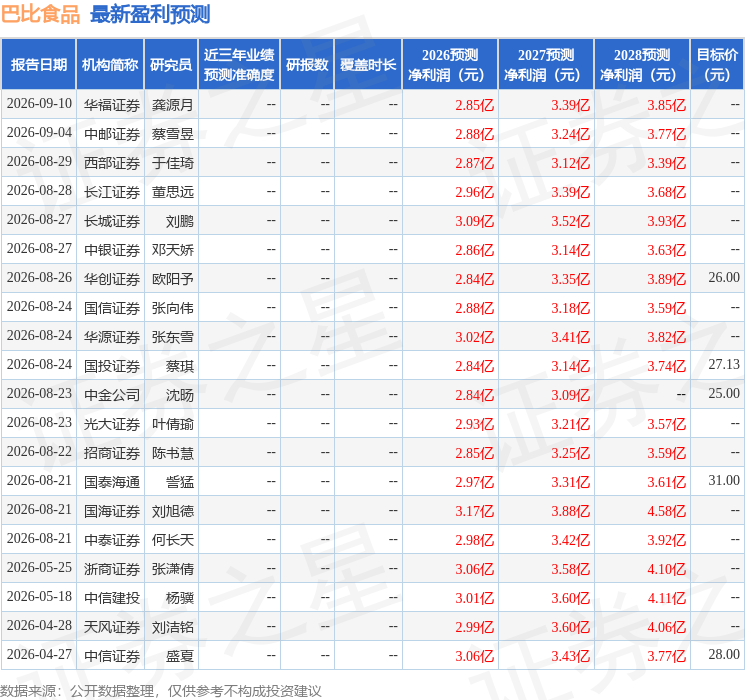
该股最近90天内共有17家机构给出评级,买入评级15家,增持评级2家;过去90天内机构目标均价为26.57。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



