群益证券(香港)有限公司何利超近期对亨通光电进行研究并发布了研究报告《定增募资投入AI、海洋通信,有助于公司长期业绩增长》,下调亨通光电目标价至75.0元,给予增持评级。
亨通光电(600487)
事件:
公司9月25日推出定增计划,拟融资66亿元,其中用于新一代光纤、AI光互联、CPO先进封装等光通信业务资金总计约31亿元,用于海洋相关能源业务资金约16亿元,用于补充流动资金月20亿元。本轮定增资金投入新一代光纤、CPO等环节或有益于公司在AI光互联等领域维持长期竞争力,维持“买进”评级。
上半年AI、无人机需求持续带动光纤价格提升,供需紧张带动有望持续推动业绩增长:2026H1公司实现营业收入9.25亿元,同比+351.4%;归母净利润6.07亿元,同比+1212.2%;扣非归母净利润5.14亿元,同比+1033.7%。伴随AI大模型迭代,数据中心互联的光纤光缆需求量持续提升,带动光纤市场价格走出底部。据产业相关数据,2025年底部至今光纤价格普遍已上涨超过100%,本次新一轮涨价潮主要由多模光纤上游相关供给紧张引起,预计将延续至2027年。公司上半年业绩高速增长主要受益于人工智能的快速发展及数据中心资本开支的持续加大等因素,AI数据中心光纤、无人机特种光纤等需求大幅提升带来的量价齐升。未来伴随与北美客户相关AI长协合作的持续推进,公司相关业绩有望维持高速增长态势。
公司AI先进光纤中心加速投入建设:空芯光纤具有低时延、宽频谱、低损耗和低非线性效应等优势适用于AI领域,公司2025年在空芯光纤成缆相关核心技术上取得较大突破,已成功携手中国联通开通国内首条商用空芯光缆线路,推动空芯光纤领域大规模上映后。此外公司加速投入AI先进光纤材料研发制造中心的扩产项目,聚焦于超低损空芯光纤、多芯光纤和高性能波段多模光纤,计划将于2026年内完工,有望提升公司在AI领域的产能交付能力。
盈利预测:我们预计公司2026-2028年净利润分别为52.00/65.83/81.93亿元,yoy+94.03%/+26.59%/+24.45%,折合EPS为2.20/2.78/3.46元,目前A股股价对应PE为27/21/17倍,维持“买进”评级。
风险提示:1、AI光纤业务发展不及预期;2、市场竞争加剧的风险;3、光纤光缆价格波动。
最新盈利预测明细如下:
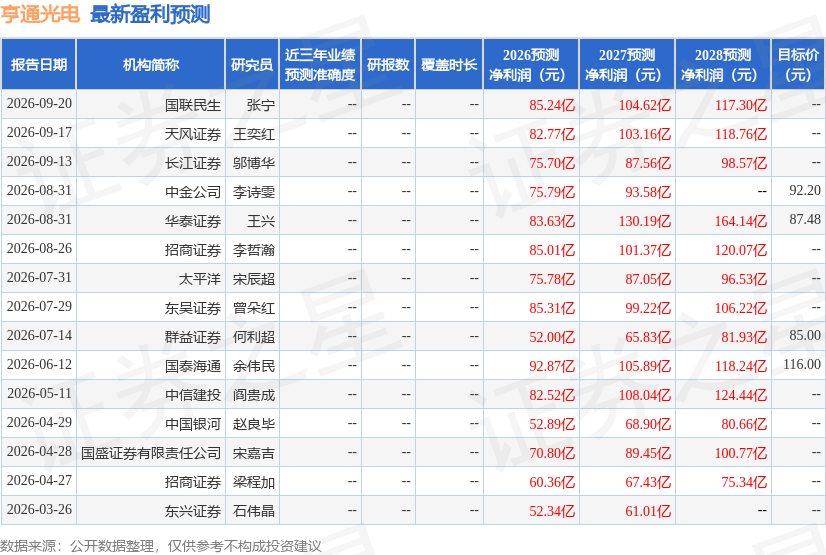
该股最近90天内共有10家机构给出评级,买入评级8家,增持评级2家;过去90天内机构目标均价为88.23。
本文数据来源于群益证券(香港)有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



