华鑫证券有限责任公司张涵近期对德业股份进行研究并发布了研究报告《公司动态研究报告:储能电池高增,光储协同打开成长空间》,给予德业股份买入评级。
德业股份(605117)
投资要点
收入利润快速增长,综合毛利率稳中有升
2026年上半年,公司实现营业收入106.41亿元,同比增长92.23%;归母净利润27.17亿元,同比增长78.53%;扣非归母净利润25.70亿元,同比增长75.81%。公司综合毛利率37.65%,同比提升0.17个百分点;归母净利率(归母净利润/营业收入)25.54%,同比下降1.96个百分点。公司收入增长主要由储能电池包规模扩大和逆变器业务增长推动。我们认为,逆变器与电池包协同销售,叠加持续的产品升级,有助于放大渠道和研发投入的规模效应,支撑盈利规模进一步提升。
储能电池包收入高速增长,逆变器渠道协同持续释放
上半年,公司逆变器产品实现收入51.32亿元,同比增长94.09%;储能电池包实现收入48.94亿元,同比增长244.12%,占主营业务收入的46.12%,成为重要增长来源。公司利用逆变器业务积累的客户资源与渠道网络推广电池包,并在通信协议、能量管理策略等方面完成系统适配,降低客户安装调试成本、提高系统运行稳定性。逆变器上半年销售115.30万台,其中户储逆变器57.03万台、工商业储能逆变器6.05万台。我们认为,产品系统化设计与渠道一体化运营将持续提升配套销售比例,推动公司由设备供应向光储系统方案延伸。
新品迭代与工商业布局并进,拓展储能系统价值量
研发方面,公司聚焦第六代一体机量产及第七代小型化产品储备,同时推进250kW大功率PCS及固态变压器项目,完善不同功率与场景的产品布局。公司已实现低压升降压及便携式储能量产,并补齐工商业液冷电池产品线,围绕模块化、可扩展和高功率密度持续优化产品。我们认为,户用场景的产品与渠道积累,有助于公司延伸至工商业储能应用;逆变器、电池包及能量管理的协同升级,将提升系统集成能力和单客户产品覆盖,为后续成长提供支撑。
盈利预测
预计公司2026-2028年收入分别为244、303、364亿元,EPS分别为5.05、6.19、7.32元,当前股价对应PE分别为15、12、11倍,考虑全球化布局持续深化,给予“买入”投资评级。
风险提示
订单交付不及预期;原材料价格大幅波动风险;汇率波动风险;大盘系统性风险。
最新盈利预测明细如下:
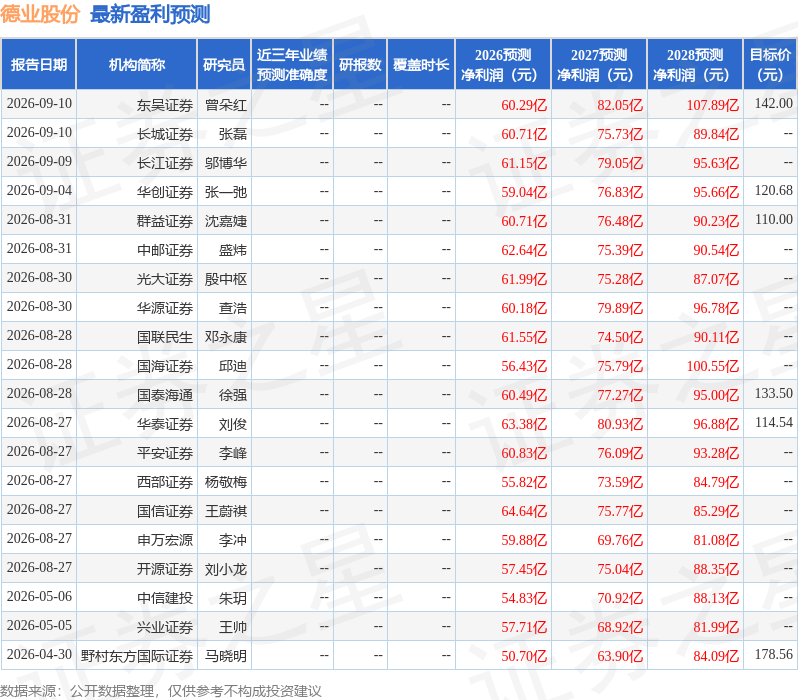
该股最近90天内共有19家机构给出评级,买入评级14家,增持评级5家;过去90天内机构目标均价为124.14。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



