太平洋证券股份有限公司徐超,戴梓涵近期对保利发展进行研究并发布了研究报告《保利发展2026年半年报点评:业绩短期承压,投资聚焦核心城市》,给予保利发展买入评级。
保利发展(600048)
事件:
公司发布2026年半年报,2026年上半年公司实现营业收入1028.6亿元,同比下降11.98%,归母净利润19.59亿元,同比下降40.84%。
要点:
营收和归母净利润同比承压
受到公司房地产项目结转规模下降影响,2026年上半年公司营收同比下降11.98%,实现归母净利润19.59亿元,同比下降40.84%。公司归母净利润降幅更大主要原因包括:1)市场出现波动背景下,结转毛利率下降,毛利率较去年同期下降1.61个百分点至13.03%;2)2026年上半年投资净收益为-0.29亿元,而去年同期为9.84亿元;3)2026年上半年公司信用减值损失较去年同期多损失3332.61万元。
销售规模小幅下降,核心城市销售贡献占比高
2026年上半年公司实现签约金额1351.06亿元,同比减少6.93%,实现签约面积631.94万平方米,同比减少11.44%,签约均价同比提升5.08%至2.14万元/平方米,销售权益比84%。公司核心城市销售贡献达95%,连续第四年保持90%左右的高位水平,上半年一线城市销售占比42%,二线城市销售占比44%。此外,公司积极优化销售资金回笼全流程管控体系,上半年公司回笼资金1110亿元,销售回笼率82.16%。
投资聚焦核心城市,土地资源优质
2026年上半年公司新增21个项目,拓展总地价384.4亿元,总计容面积166.0万平方米,同比分别下降24.4%和27.1%,拓展金额权益比为98%,较2025年上半年提升11个百分点,公司在一、二线城市拓展总地价占比超过94%,核心城市拓展占比100%,积极为公司后续发展储备资源。截至上半年末,公司共有在建拟建项目487个,在建面积4241万平方米,待开发面积4588万平方米。
融资渠道保持畅通,融资成本持续下降
公司已有融资渠道保持畅通,上半年累计完成81亿元公司债发行,最低利率3年期1.85%,5年期2.20%,创公司债券融资利率新低。截至2026年上半年末,公司货币资金余额1338亿元,较去年末增加109亿元,占总资产比例为11.48%,资产负债率为71.79%,较年初下降0.45个百分点。公司融资成本持续下降,年内新增有息负债平均成本同比下降27BP至2.44%,上半年末公司综合融资成本同比下降28BP至2.61%。
投资建议:
公司作为央企信用资质好,龙头地位保持稳固,拿地新增项目聚焦核心城市,土储结构持续优化,融资渠道畅通,融资成本低,未来随着行业集中度提高,公司具备竞争优势,我们预计公司2026/2027/2028年归母净利润为13.64/18.42/25.15亿元,对应26/27/28年PE分别为49.51X/36.64X/26.84X,持续给予“买入”评级。
风险提示:房地产行业政策风险;销售改善不及预期;土地市场竞争加剧
最新盈利预测明细如下:
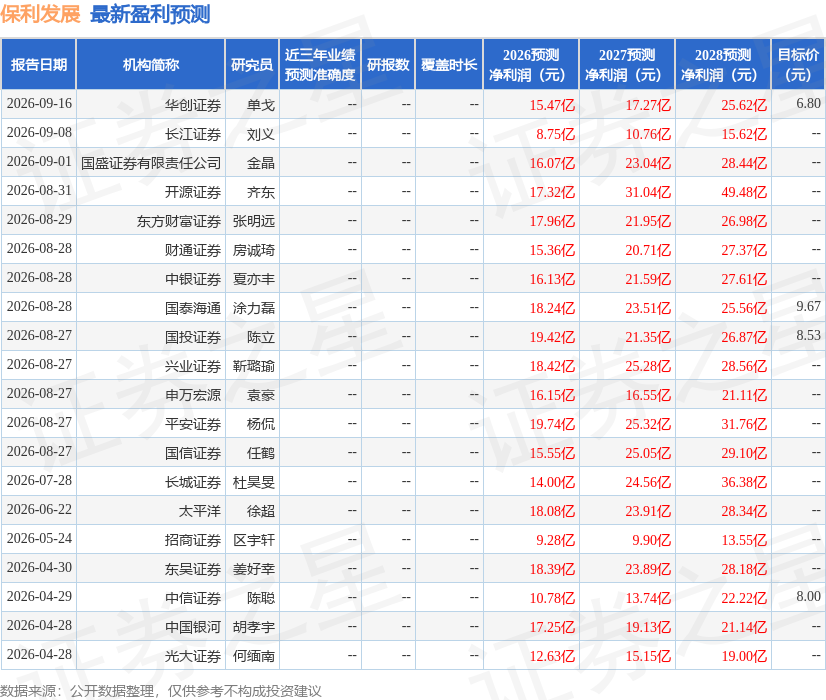
该股最近90天内共有19家机构给出评级,买入评级14家,增持评级5家;过去90天内机构目标均价为7.78。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



