华鑫证券有限责任公司张涵近期对正泰电器进行研究并发布了研究报告《公司动态研究报告:智慧电器深耕算力配电,海外储能拓展成长空间》,给予正泰电器买入评级。
正泰电器(601877)
投资要点
利润规模稳步增长,核心业务持续拓展
2026年上半年,公司实现营业收入380.64亿元,同比增长28.46%;归母净利润31.30亿元,同比增长22.23%;扣非归母净利润27.01亿元,同比增长6.35%,同比数据采用中报调整后口径。公司综合毛利率23.52%,同比下降4.57个百分点;归母净利率(归母净利润/营业收入)8.22%,同比下降0.42个百分点。其中,持有中控技术股份的公允价值变动对净利润影响2.69亿元;剔除该因素后的归母净利润28.62亿元,同比增长10.27%。我们认为,智慧电器、绿色能源及国际业务协同发展,为利润规模增长提供多元支撑。
智慧电器深耕电网与算力场景,客户合作持续深化
上半年,智慧电器产业实现收入125.43亿元,同比增长3.62%。公司电网行业集采业务连续七年保持第一梯队,冀北、江苏、蒙东等省网统招业务获单创新高。数据中心领域,公司推进与阿里云的战略合作,深化与华为共研5U、6U产品的规模应用,低压柜、UPS机柜中标中国电信、中国联通;产品端,数据中心UL成套设备取得认证,智能1U断路器及插拔式塑壳断路器持续完善。我们认为,渠道基础与面向头部客户的联合研发相结合,有助于拓宽高密度算力配电业务空间。
储能与综合能源协同推进,全球布局持续深化
正泰电源已建立覆盖六大洲的营销服务网络,并在海外设置十五个服务驻点。报告期内,保加利亚87MW光伏项目投入商业运营,德国10.8MW/30MWh储能项目采用公司系统,为既有光伏增配储能,拓展发电与储能协同运营场景。正泰安能方面,上半年新增装机超过5GW、电站交易规模超过6GW,期末持有电站约26GW;其虚拟电厂聚合交易平台已在广东、山东、浙江、江苏、安徽等省部署。我们认为,海外渠道、储能产品与分布式能源资源协同,将增强公司面向多场景的综合能源服务能力。
盈利预测
预计公司2026-2028年收入分别为651、695、750亿元,EPS分别为2.51、2.85、3.31元,当前股价对应PE分别为10、9、8倍,考虑到海外业务打开市场空间,首次覆盖,给予“买入”投资评级。
风险提示
订单交付不及预期;原材料价格大幅波动风险;汇率波动风险;大盘系统性风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为72.05%,其预测2026年度归属净利润为盈利56.85亿,根据现价换算的预测PE为9.4。
最新盈利预测明细如下:
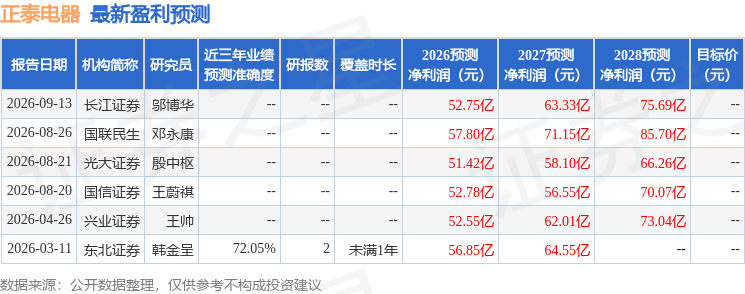
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



