华鑫证券有限责任公司张涵近期对白云电器进行研究并发布了研究报告《公司动态研究报告:电网订单稳步拓展,出海与算力供电培育增量》,首次覆盖白云电器给予买入评级。
白云电器(603861)
投资要点
归母净利率提升,核心产品盈利能力稳步改善
2026年上半年,公司实现营业收入22.51亿元,同比基本持平;归母净利润0.86亿元,同比增长6.83%;扣非归母净利润0.76亿元,同比增长1.87%。公司综合毛利率17.97%,同比下降0.46个百分点;归母净利率(归母净利润/营业收入)3.83%,同比提升0.25个百分点。中报显示,毛利率变化主要受高毛利率电力电容器项目交付节奏影响,其他产品毛利率同比保持稳中有升。公司持续推进精细化管理和市场策略优化,带动经营效能提升。我们认为,核心产品竞争力与管理效率协同改善,有助于夯实后续盈利增长基础。
电网与储能订单持续拓展,北美变压器取得突破
上半年,公司变压器业务中标国网总部集采、福建泉州、浙江宁波等项目,并取得国网宜昌三送储能及浙江镜湖储能站项目,实现电网不同层级及储能场景覆盖。成套开关设备业务实现国网总部开关柜类参标项目全部中标,取得配网一二次融合产品订单,持续拓展特高压及新能源配套项目。海外方面,公司中标美国得州130MVA扩建项目及俄亥俄州Hannibal180MVA项目,共计8台138kV变压器,同时拓展约旦、智利、马来西亚等市场。我们认为,国内电网需求与海外高端项目开拓相互支撑,有望提升订单结构和业务成长空间。
直流配电与构网型产品加快布局,算力供电打开新场景
公司围绕数据中心及智算中心供配电,推进一体化电力模块、智能小母线、HVDC及基于固态变压器的整体方案研发;用于固态变压器的高频变压器已完成图纸设计,正推进物料采购与试生产。无功补偿方面,公司取得柔性直流输电大型直流支撑电容器批量订单,并落地构网型直流支撑电容器小批量订单;SVG产品完成型式试验并批量出货,同时推进高压链式高倍率储能型STATCOM技术研究与样机研制。我们认为,既有电网设备能力向直流配电、算力供电及构网型储能延伸,有望丰富产品组合并培育新的增长来源。
盈利预测
预计公司2026-2028年收入分别为54、64、79亿元,EPS分别为0.47、0.69、1.06元,当前股价对应PE分别为24、16、10倍,考虑到公司在出海与算力的业务布局,首次覆盖,给予“买入”投资评级。
风险提示
订单交付不及预期;原材料价格大幅波动风险;汇率波动风险;大盘系统性风险。
最新盈利预测明细如下:
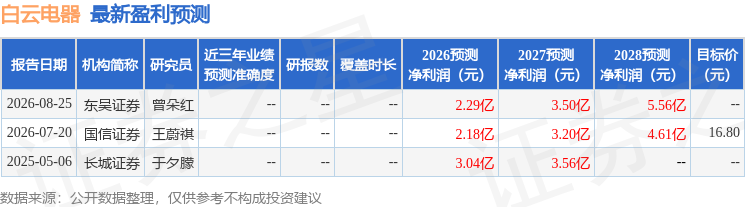
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



