中邮证券有限责任公司吴文吉,陈天瑜近期对风华高科进行研究并发布了研究报告《业绩成长性持续凸显》,给予风华高科买入评级。
风华高科(000636)
投资要点
营收净利双高增,二季度环比高增。2026H1,公司紧抓电子元器件行业景气上行机遇,聚焦高端转型与新兴市场开拓,主营产品单价同比提升,盈利能力与核心竞争力持续增强。报告期内公司营收及主营产品产销量均创历史新高,实现营业收入35.00亿元,同比增长26.28%;归母净利润2.90亿元,同比增长74.01%;扣非归母净利润2.88亿元,同比增长68.84%。分季度维度,二季度归母净利润、扣非归母净利润环比一季度分别增长127.80%、126.60%,季度业绩弹性显著释放。
研发成效显著,市场拓展多点开花。报告期内,公司坚持以市场需求为导向,持续深化“高效创新”工作机制,加速研发体系市场化、高端化转型升级,以技术创新构筑差异化竞争优势。公司聚焦AI算力、汽车电子等高景气赛道推进核心产品迭代,MLCC、电阻、电感等产品向高容、高压、高可靠、高精度方向持续升级,多款高端产品实现技术突破与量产落地;同时深耕高端瓷粉、铜浆、镍浆等核心配套材料自主研发,核心材料自产率稳步提升,部分材料性能逐步追近国际先进水平,打破外部技术壁垒。市场拓展方面,公司瞄准重点行业与核心客户持续发力,汽车电子、智能终端、工控板块销售额分别同比增长30%、14%、54%,前十大客户销售额同比增长12%;超级电容器新品类市场开拓加速,销售额同比增长85%,AI算力、储能、低空经济等新兴赛道布局成效逐步兑现,国产替代进程稳步推进,整体业务结构持续优化升级。
服务器赛道布局深化。公司持续发力新兴市场应用领域,将服务器赛道确立为未来核心成长方向,以市场需求为导向加快产品研发落地。针对新型服务器更大瞬时电流波动、更高功率、更高传输频率的特性,以及供电系统电子元器件面临的高可靠性、高效率、高密度挑战,公司快速响应下游客户需求,已形成完善的产品配套方案。MLCC板块,公司推出IM、AE、AM、AS等全系列片式陶瓷电容,聚焦高稳定、高效率与小型化需求,具备低等效串联电阻特性,可在中高压环境下保障供电稳定;同时依托材料与工艺创新,产品可在105℃以上高温工况下维持长期可靠性,高压与高容中高压系列产品已广泛应用于服务器多相供电模块。合金电阻板块,面对服务器与GPU集群千瓦级功耗对电流检测精度的严苛要求,公司推出MF、MI、MT、MG、MS等系列合金电阻,凭借超低阻值、低温漂、高功率密度的核心优势,精准匹配服务器“大功率、高电流、高密度”的发展趋势;其中MG/MS系列专为高功耗场景设计,保障大电流下的稳定检测;MT系列作为开尔文检测电阻实现极高精度电流测量,确保GPU供电均衡;MI系列则以超薄封装适配高集成主板的空间需求。
投资建议
我们预计公司2026/2027/2028年分别实现收入80/104/120亿元,实现归母净利润分别为9.2/16.4/19.5亿元,维持“买入”评级。
风险提示
行业及市场变动风险;市场竞争加剧风险;供应链成本上行风险;涨价不及预期风险;产能释放延迟风险;下游需求不及预期风险。
最新盈利预测明细如下:
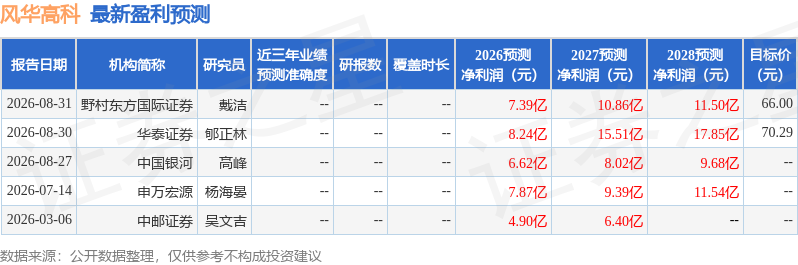
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为70.29。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



