中邮证券有限责任公司吴文吉,徐铭婉近期对四会富仕进行研究并发布了研究报告《AI产品贡献弹性,盈利拐点已至》,首次覆盖四会富仕给予买入评级。
四会富仕(300852)
投资要点
公司PCB产品类型丰富,业绩表现亮眼。公司覆盖高多层板、HDI板、厚铜板、金属基板、陶瓷基板、刚挠结合板、高频高速板、埋嵌铜块基板等品类,满足下游领域对PCB的各种需求。产品广泛应用于工业控制、汽车电子、通信设备、医疗器械、新能源、消费电子等领域。尤其在以AI服务器、光模块等为代表的高频高速及高密度PCB领域,公司具备行业领先的研发与制造能力,能够精准满足新兴领域对高性能与高可靠性的严苛需求,致力于为客户提供全方位的解决方案。2026年上半年,公司实现营业收入12.3亿元,同比增长43.4%,主要系工业控制、汽车电子和通信设备领域的增长拉动,实现归属于上市公司股东的净利润0.9亿元,同比增长16.5%。
工控、汽车电子板块实现稳健增长。公司持续深耕高品质PCB赛道,同步加大海内外客户拓展力度,精准把握下游结构性成长机遇。PCB作为电子产业基础核心载体,高稳定、高可靠品质是工控、汽车、算力硬件等高端电子产品的核心支撑。受益于工业数字化改造持续推进、新能源汽车渗透率快速提升、智能驾驶与人形机器人产业加速兴起,下游客户对PCB产品可靠性、稳定性要求持续升级。依托公司多年积累的高端PCB品质口碑,工控、汽车电子板块实现稳健增长。
AI算力爆发带动服务器需求放量,公司持续提升高多层、高附加值产品营收占比,不断拓宽高端产品矩阵。为匹配AI算力硬件对高多层、高速传输的严苛需求,公司持续打磨高阶板材工艺,具备80层以上高多层板稳定量产能力;面向AI数据中心高速互联场景,完成800G、1.6T光模块专用PCB开发与小批量交付;针对人形机器人电机控制高精度需求,推出系列新型精密PCB产品并形成批量交付。公司通过布局AI服务器、光模块、高速连接器、人形机器人、智能网联新能源车等新兴赛道,在巩固传统优势业务基本盘的同时,前置开展客户对接、样品验证、性能评测与小批量试产工作,依靠稳定的高端产品交付、快速响应的配套服务持续获取客户定点与订单。当前各新兴业务均取得阶段性落地成果。2026年上半年,通信业务成为拉动整体营收增长的核心引擎;新兴赛道的不断拓展为公司长期高质量发展奠定基础。后续公司将持续发挥高端制造与全球化交付优势,深化头部客户合作,加速向AI产业链核心供应商转型。公司将Tenting列为核心技术路线,同时在泰国二期工厂导入mSAP产线,并行布局RCC与mSAP。
拟定增扩产高多层、HDI线路板。公司拟向特定对象发行股票募集资金9.3亿元,全部用于“年产558万平方米高可靠性电路板新建项目——年产60万平方米高多层、HDI电路板项目(一期)”,项目总投资10.92亿元,募集资金投入占比85.1%。
投资建议
我们预计公司2026/2027/2028年分别实现收入28/46/60亿元,分别实现归母净利润3.5/8.3/11.0亿元,首次覆盖,给予“买入”评级。
风险提示:
原材料价格波动风险;AI进展不及预期;市场竞争加剧风险;汇率波动风险。
最新盈利预测明细如下:
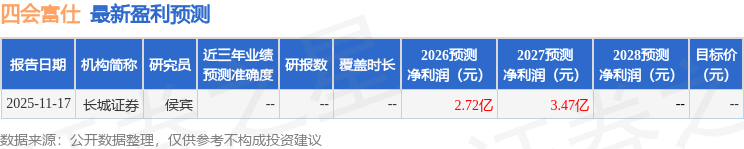
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



