山西证券股份有限公司邓周宇,魏赟,张智勇近期对海思科进行研究并发布了研究报告《麻醉龙头兑现出海成果,呼吸、代谢、肿瘤管线价值持续释放》,给予海思科买入评级,目标价82.09元。
海思科(002653)
投资要点:
公司是聚焦麻醉镇痛、呼吸自免、代谢肿瘤的小分子创新药企。环泊酚、克利加巴林、考格列汀、安瑞克芬四款创新药已纳入医保,思普可泮2026年7月国内获批上市。2025年营收43.88亿元(+17.91%),扣非归母净利润1.67亿元(+26.33%),四款商业化创新药整体收入增速超50%。2026年国际化进入集中兑现期,搭建品种海外申报+单品BD授权+跨国药企早研合作三层出海体系。2026-2028年,预计公司营收61.7、69.0、85.0亿元,归母净利润10.4、9.8、13.0亿元,对应PE为70.3、74.9、56.4。DCF测算股权价值938.5亿元,目标价82.09元,首次深度覆盖,上调评级,给予“买入-B”评级。
麻醉&神经驱动公司销售增长。麻醉镇痛为公司基本盘,环泊酚国内市
占率稳居首位,覆盖内镜、全麻、ICU镇静全场景。第三代神经痛药物克利加巴林无需剂量滴定、镇痛起效更快,糖尿病周围神经痛、带状疱疹后神经痛已获批上市。外周κ受体激动剂安瑞克芬不透过血脑屏障,规避传统阿片成瘾、嗜睡副作用,腹部术后镇痛、透析瘙痒适应症已获批,骨科术后镇痛推进Ⅲ期;镇痛管线HSK55718(Nav1.8抑制剂)Ⅰ期进行中,海外权益授权艾伯维。
呼吸&自免管线价值凸显。呼吸方面,DPP-1抑制剂HSK31858国内支气管扩张症Ⅲ期推进,海外权益授权意大利凯西,美国2026年有望启动Ⅲ期;COPD双剂型吸入新药HSK39004(PDE3/4双重抑制剂)粉雾剂纳入突破性治疗品种,混悬液、粉雾剂同步开启Ⅲ期,海外权益授予AirNexis;PDE4B抑制剂HSK44459完成特发性肺纤维化Ⅱ期。自免领域,思普可泮头对头优于依库珠单抗,同时覆盖初治、C5单抗耐药两类PNH人群,IgA肾病Ⅲ期、狼疮肾炎Ⅱ期同步推进,2026年6月大中华区以外全球权益出让Nuvectis;口服IL-23多肽HSK47388稳步开展临床。
代谢&肿瘤管线数据亮眼。THR-β激动剂HSK31679为国内首个NASH突破性品种,Ⅱ期临床证实降脂、逆转肝纤维化效果优异;新一代脑穿透BRAF抑制剂HSK42360可规避传统药物耐药与皮肤毒性,Ⅰ期脑胶质瘤临床疗效优于标准方案,高级别胶质瘤ORR42.1%、低级别ORR50%,海外全球权益2026年6月授权Nuvectis。
风险提示:行业政策风险、市场竞争风险、新药研发风险、新药无法成功商业化的风险、公司经营规模扩大带来的管理风险等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券叶菁研究员团队对该股研究较为深入,近三年预测准确度均值为39.5%,其预测2026年度归属净利润为盈利14.97亿,根据现价换算的预测PE为47.01。
最新盈利预测明细如下:
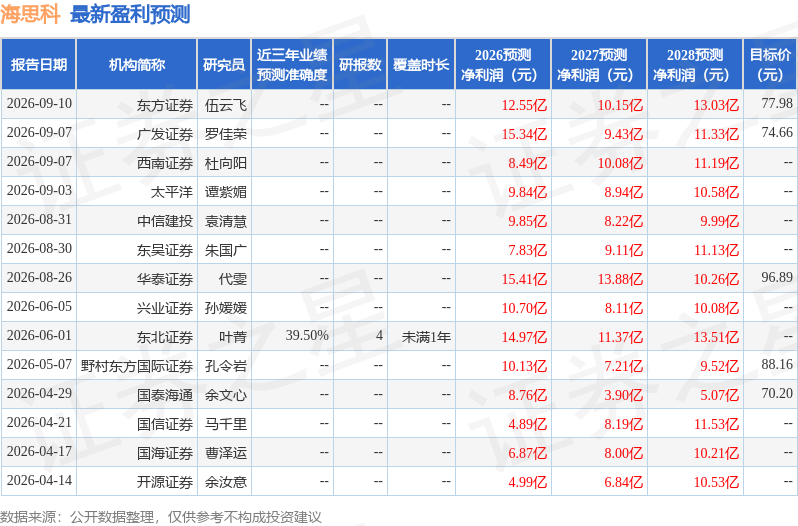
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为82.93。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



