华鑫证券有限责任公司张涵近期对富临精工进行研究并发布了研究报告《公司动态研究报告:高压实磷酸铁锂放量,机器人有望成为第二条成长曲线》,给予富临精工买入评级。
富临精工(300432)
投资要点
收入利润快速增长,锂电材料盈利能力改善。
2026年上半年,富临精工实现营业收入110.48亿元,同比增长90.06%;归母净利润2.82亿元,同比增长61.58%;扣非归母净利润2.70亿元,同比增长122.53%。盈利能力方面,公司综合毛利率为9.14%,较上年同期10.71%下降1.57个百分点;归母净利率为2.55%,较上年同期3.00%下降0.45个百分点。分业务看,锂电正极材料主营业务毛利率达到6.86%,同比提升1.62个百分点,体现产品放量与规模效应的积极进展。我们认为,随着高端产品放量、新产能爬坡及降本工作推进,锂电材料业务盈利贡献有望持续释放
高压实磷酸铁锂放量,产能释放与产品升级打开成长空间
公司四代、五代高压实磷酸铁锂产品聚焦高端市场,4C超充产品凭借性能优势进入高端乘用车市场。子公司江西升华现有35万吨高压实密度磷酸铁锂产能持续满产满销,新建35万吨项目处于爬坡阶段,产能释放有望进一步支撑出货增长。同时,公司布局上游磷酸二氢锂一体化项目及草酸亚铁前驱体产线,强化核心原料保障并推进降本。我们认为,高端产品需求增长、产能爬坡与供应链完善有望共同推动锂电材料业务持续发展。
智能电控产品拓展与机器人布局协同推进,培育长期增长动能
公司新能源汽车增量智控部件中的电驱动减速系统和智能热管理系统业务快速放量,已成为汽车零部件板块收入增长和利润贡献的核心驱动力。相关产品获取多家国产自主品牌及主流新势力车企项目新定点,并实现批量交付。依托精密制造及机电一体化技术积累,公司进一步向机器人电关节模组延伸,产品覆盖行星、谐波与摆线关节模组,应用于四足机器狗、双足人形机器人及轮式机器人等场景。上半年,公司新设全资子公司班巧智能,推进机器人产业化、规模化及人形机器人应用与服务业务。我们认为,汽车智能电控与机器人关键零部件的技术协同有望拓宽公司长期发展空间。
盈利预测
预测公司2026-2028年收入分别为247、415、511亿元,EPS分别为0.51、1.15、1.70元,当前股价对应PE分别为26、12、8倍,考虑到高压实磷酸铁锂持续放量及智能电控机器人战略布局,给予“买入”投资评级。
风险提示
新能源需求不及预期;原材料价格大幅波动风险;新产能投放不及预期;大盘系统性风险。
最新盈利预测明细如下:
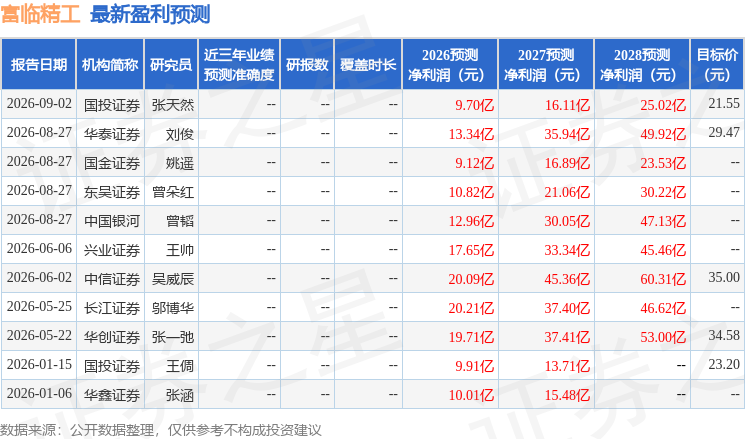
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为26.08。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



