证券之星消息,2026年9月15日伊戈尔(002922)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:公司上半年财务费用达到 8426万元,同比增加 853,主要来自汇兑损失。请截至目前公司美元净敞口较 6月底是否已经明显下降?公司下半年是否高了远期结售汇等套保比例?未来汇率风险管理目标是锁定一定比例,还是仍会保留较大美元自然敞口?
答:尊敬的投资者,您好!1、美元净敞口当前对比 6月末,美元净敞口已有一定落,但尚未出现大幅明显下降。2、套保策略下半年我们适度提升远期结售汇等外汇套保的覆盖比例。针对确定性较高的美元应收款项,加大远期套保操作,对冲短期汇率波动带来的影响。3、汇率风险管理目标我们采用自然对冲+套保相结合的策略,优先利用海外美元经营性收入,自然覆盖海外美元采购、形成自然对冲;剩余的净风险敞口,设定目标套保比例,用远期等衍生品管控汇兑波动。公司会根据业务确定性、汇率行情动态调整套保比例,目标是平滑汇兑损益,降低汇率波动对利润的冲击。感谢您对伊戈尔的关注与支持!
问请问赵总,截至 26 年上半年,贵司美国工厂和泰国工厂的产能利用率分别是多少?预计还要多久能达到满产状态?
尊敬的投资者,您好!公司美国工厂和墨西哥工厂均已投产,目前处于产能爬坡阶段,将根据市场需求和客户订单规划产能。感谢您对伊戈尔的关注与支持!
问作为一直支持伊戈尔的股民问一下墨西哥工厂爬坡进度怎么样?
尊敬的投资者,您好!公司墨西哥生产基地已建成投产,主要生产新能源变压器产品,将与公司美国生产基地形成协同,进一步提升面向北美及拉美市场的本地化交付与响应能力。目前该基地正处于产能爬坡阶段,后续将根据市场需求和客户订单规划产能。感谢您对伊戈尔的关注与支持!
问公司目前正在推进 H股上市。近期 股市值有所落,请问管理层在 H股发行过程中更看重上市进度,还是发行估值和融资效率?如果二级市场估值明显低于公司长期价值,是否会考虑根据市场情况灵活选择发行窗口,而不是单纯追求尽快上市?
尊敬的投资者,您好!公司拟发行 H股并在香港联合交易所上市事宜,已经公司董事会、股东会审议通过,尚需取得相关监管机构的批准或备案,能否实施及最终实施情况均存在不确定性。相关进展请您关注公司后续公告。感谢您对伊戈尔的关注与支持!
问如果美国的制裁没有影响,你们能不能像其他的企业一样及时出来辟谣?防止股价进一步下跌?
尊敬的投资者,您好!公司严格按照《深圳证券交易所股票上市规则》等相关规定履行信息披露义务,如发生对公司生产经营产生重大影响的事项,公司将按规定及时履行披露义务。股票价格受宏观经济、行业环境、市场情绪等多种因素影响,公司将努力提高经营业绩报广大投资者。感谢您对伊戈尔的关注与支持!
问上半年公司因应对原材料价格上涨进行了较大规模提前备料,导致经营现金流转负。请问目前备料是否已经达到阶段性高点?接近 10 亿元的存货中,原材料、在产品和已对应订单的产成品大致是什么结构?预计三季度、四季度经营现金流是否会随着交付和款明显改善?
尊敬的投资者,您好!关于备料安排,公司主要根据在手订单情况、生产计划及原材料供应与价格变化等因素综合安排采购与备货。随着海外基地陆续投产、交付规模扩大,相应的原材料与在制品储备也有所增加。后续备货安排将根据经营实际动态调整。关于公司未来经营活动现金流情况,相关财务数据请以公司正式披露的定期报告为准。感谢您对伊戈尔的关注与支持!
问请问肖总,公司海外和数据中心业务增长较快,但目前市场对公司未来收入的订单可见度相对有限。请问在不涉及商业秘密的情况下,公司能否适当介绍目前整体在手订单、新签订单的增长趋势,以及数据中心、北美业务在订单结构中的变化?未来是否考虑增加一些订单类经营指标的披露,方便投资者更好跟踪经营情况?
尊敬的投资者,您好!关于在手订单及新签订单相关数据,公司目前未在定期报告中按该口径进行披露,因此不便单独提供具体情况,还请您理解。公司经营情况以定期报告及相关公告披露内容为准。关于增加订单类经营指标披露的建议,公司予以重视并将审慎考虑。公司一贯重视信息披露质量,严格按照相关规定履行披露义务,同时也会持续关注同行业上市公司的披露实践和投资者的信息需求,在符合监管规定、保障披露信息准确性与可持续性的前提下,研究进一步优化披露内容与呈现方式的可行性。感谢您对我们工作提出的建议以及支持!
问三季度财务是否有所改善汇兑损失大吗?
尊敬的投资者,您好!公司 2026 年第三季度报告尚未披露,相关财务数据需以公司正式披露的定期报告为准。随着公司境外业务占比提升,汇率波动对公司业绩存在一些阶段性的影响。公司将持续关注汇率变动情况,并通过优化结算币种、合理安排资金匹配等方式管理相关风险。感谢您对伊戈尔的关注与支持!
问请问美国工厂和墨西哥工厂的产能利用率是多少?墨西哥工厂二期工程什么时候开始建设?
尊敬的投资者,您好!公司美国工厂和墨西哥工厂均已投产,目前处于产能爬坡阶段,将根据市场需求和客户订单规划产能。感谢您对伊戈尔的关注与支持!
问请问干式变压器和油浸式变压器分别在哪几个工厂生产?海外有没有产能?目前销售占比是多少?产能利用率是多少?
尊敬的投资者,您好!关于产能布局,公司目前在境内外拥有多个生产基地,其中境外基地包括泰国、美国、墨西哥等,产品类型以油浸式变压器为主。泰国工厂主要生产新能源变压器并配套部分配电变压器产能;美国工厂主要生产配电变压器;墨西哥工厂主要生产新能源变压器。境内基地分布于江西吉安、广东佛山、安徽淮南等地,产品品类比较齐全,干式变压器、油浸式变压器均有较强的生产能力。2026年上半年,公司变压设备产品收入占营业收入的 71.38%,境外收入占比为48.20%。感谢您对伊戈尔的关注与支持!
问请问肖董事长,按照你的预计,伊戈尔突破 100的营收需要几年时间?未来哪一块的业务是你最看重的?
尊敬的投资者,您好!关于您提到的收入规模问题,根据信息披露相关规定,公司不宜对未来经营业绩作出预测性表述,还请您理解。公司经营情况以定期报告及相关公告披露内容为准。关于业务发展方向,公司聚焦能源和信息行业,应用电力电子技术,产品广泛应用于新能源、数据中心、配电、工业控制及照明等领域。2026年上半年,变压设备产品收入占比为 71.38%,是公司的核心业务。在此基础上,公司持续推进全球化产能布局,泰国、美国、墨西哥等海外生产基地已陆续投产,以提升本地化交付与响应能力。公司将坚持既定战略方向,持续提升产品竞争力与全球服务能力,以经营业绩报广大投资者的信任与支持。感谢您对伊戈尔的关注与支持!
问上半年营收同比大幅下滑近 20%,是什么原因造成的,国内竞争力薄弱还是战略调整原因?
尊敬的投资者,您好!2026年上半年公司实现营业总收入 26.84 亿元,同比增长 8.79%;归属于上市公司股东的净利润 1.12亿元,同比增长 6.91%,整体收入与利润均实现同比增长。报告期内公司境内收入 13.9 亿元,同比下降 19.98%;境外收入 12.94亿元,同比增长 77.29%,境外收入占比提升至48.20%,境内收入占比相应降至 51.80%。这一结构变化主要源于公司全球化产能布局的推进,随着公司海外生产基地陆续建成投产,海外产能供给持续增加;同时部分终端客户对海外交付的需求相应提升,部分订单转由海外生产基地承接。感谢您对伊戈尔的关注与支持!
伊戈尔(002922)主营业务:工业及消费领域用电源及电源组件产品的研发、生产及销售。
伊戈尔2026年中报显示,上半年度公司主营收入26.84亿元,同比上升8.79%;归母净利润1.12亿元,同比上升6.91%;扣非净利润9871.33万元,同比上升3.13%;其中2026年第二季度,公司单季度主营收入14.08亿元,同比上升1.81%;单季度归母净利润4311.33万元,同比下降31.09%;单季度扣非净利润4645.18万元,同比下降31.88%;负债率62.77%,投资收益1938.97万元,财务费用8426.02万元,毛利率19.75%。
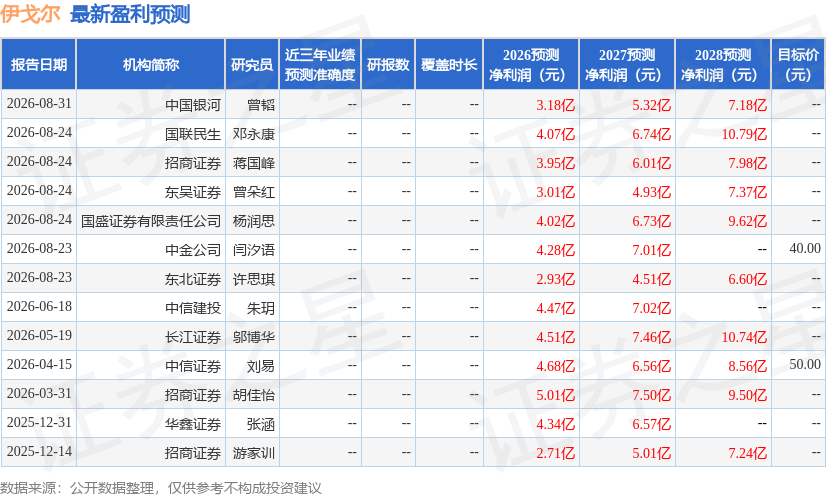
该股最近90天内共有8家机构给出评级,买入评级5家,增持评级3家;过去90天内机构目标均价为40.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出9418.21万,融资余额减少;融券净流入162.47万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



