证券之星消息,2026年9月15日新莱福(301323)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:与投资者沟通和交流的主要
答:尊敬的投资者,您好!2026 年上半年新莱福实现营收 5.96 亿元,同比增长 32.13%;归母净利润 8568.42 万元,同比增长 27.50%,业绩实现较快增长,驱动来自多业务板块协同发力。电子陶瓷元件成为重要增长引擎,营收 1.25 亿元,同比增长 60.30%,受益于下游需求暖,环形压敏电阻销量高增,同时铜电极替代银电极工艺落地,缓解银价上涨的成本压力,板块盈利逐步修复。辐射防护材料延续高景气,营收 1.04 亿元,同比增长 60.41%,无铅防护产品在海内外加速渗透,柔性防护材料产能提升,硬质无铅防护板材开展中试建设,储备后续增量。MIM 精密金属结构件业务成功扭亏,毛利率大幅修复,拉动其他功能材料板块营收同比大增 169.30%;超细铁粉、电子铜粉实现小批量供货。吸附功能材料作为基本盘稳健增长,提供稳定利润底座。公司加大研发投入,微纳粉体平台持续释放技术潜力。
展望下半年,公司将紧抓各赛道发展机遇,持续夯实现有主业竞争优势,深化工艺技术迭代升级,加快新产品、新材料的市场验证与推广落地,稳步拓展海内外市场,努力推动经营质量稳步提升,争取以良好的经营成果报广大投资者的信任与支持。感谢您对公司的关注!
2、公司应收账款有所上升。增长原因和客户信用情况如何?减值风险是否可控,款目标是什么?
尊敬的投资者,您好!本期应收账款略有上升,主要系业务规模扩大、电子陶瓷板块营收快速增长所致。主要客户多为长期合作的优质客户,整体信用状况良好。公司已按预期信用损失政策足额计提坏账准备,减值风险整体可控。后续公司将持续强化客户信用管理,加大对账与催收力度,合理管控赊销规模,全力推进应收账款笼,努力改善经营性现金流水平。感谢您对公司的关注!
3、公司在研新品类和新技术方向有哪些?未来分红和股东报政策如何规划,在业绩增长基础上如何提升投资者获得感?
尊敬的投资者,您好!近几年公司持续加大研发创新投入,目前微纳粉体研发与中试平台已初步建成,自主开发微纳米级高能射线吸收剂粉体、钐铁氮永磁粉体、特种超细铁粉、超细电子铜粉、超细镍粉等多款高性能粉体。部分产品完成实验室向产线转化并产生经济效益,多款产品处于客户供应链验证阶段,有望实现批产,该平台夯实先进功能材料技术基础,为培育新增长点提供支撑。同时公司在辐射防护、电子陶瓷、MIM 材料持续攻关透明防辐射板材已实现量产,硬质无铅防护板材开展中试建设,推进产业化落地;电子陶瓷铜电极替代银电极技术替代率已超 30%;MIM 高附加值零部件开发加速推进,完善多赛道技术储备。分红上,公司将严格执行公司章程及股东报规划,统筹募投扩产、研发投入与股东报,在保障经营及项目资金需求的基础上,维持利润分配的连续与稳定,依据实际盈利情况开展现金分红。投资者获得感方面,公司将聚焦主业,加速新品落地,筑牢经营基本盘;落实市值管理制度,强化投资者关系沟通,及时传递经营动态;平衡企业长远发展与股东收益,以稳健经营报投资者。感谢您对公司的关注!
4、公司毛利率同比略有下降。是原材料价格还是产品结构所致?未来毛利率的支撑因素和趋势如何?
尊敬的投资者,您好!公司本期毛利率同比略有下滑,主要系原材料价格上涨影响。展望后续,毛利率的支撑因素主要来自几方面一是辐射防护材料等高附加值新产品逐步放量,持续优化产品结构;二是电子陶瓷持续推进铜电极替代银电极,替代率已超 30%,片式压敏电阻二季度毛利率已开始修复;三是 MIM 业务继续优化,相关金属粉体原材料自主配套,降低外部采购成本;四是依托规模效应、工艺升级改善良率。但银等大宗商品价格、各业务收入占比变化仍会带来扰动,公司将持续做好供应链管理与产品结构优化,力争毛利率稳步改善。感谢您对公司的关注!
5、公司上半年经营现金流明显下滑。主要原因是备货增加还是款周期拉长?公司将采取哪些措施改善现金流?
尊敬的投资者,您好!本期公司经营活动现金流同比有所下滑,主要有两方面原因一是钨等原材料价格波动较大,公司开展原材料备货;同时环形压敏电阻核心主材银粉价格大幅上涨,相关采购需现金支付,使得经营端现金流出显著增加。二是本期环形压敏电阻销售收入大幅增长,但该业务客户款多采用银行承兑汇票结算,票据尚未转化为经营性现金流入,因此经营性现金流入未能与营收同步增长。
后续公司将多措并举改善现金流合理管控原材料备货节奏,根据原材料价格、订单情况动态优化采购计划;力推采购环节的票据结算;持续做好应收款项跟踪,加强客户款管理,提升资金周转效率。感谢您对公司的关注!
6、公司正推进粉体产业化项目。相关产线的建设、产能爬坡和客户导入进展如何?对收入和毛利率的贡献预计何时显现?
尊敬的投资者,您好!目前公司依托微纳粉体中试平台稳步推进产业化落地,超细铁粉、电子铜粉已实现小批量供货,钐铁氮永磁粉体等产品正有序开展下游客户验证,产线调试与产能爬坡工作持续推进。现阶段粉体业务一方面服务于内部电子陶瓷、MIM 等板块业务,实现原材料自主供应,有效降本增效,另一方面也正积极开展外部销售,根据上半年情况,外部市场化收入贡献暂有限。受客户认证节奏影响,外部收入及毛利贡献存在不确定性,后续业绩释放取决于客户认证进度,待验证落地、产能稳步放量后,将逐步为公司收入及毛利率带来增量贡献。感谢您对公司的关注!
7、辐射防护材料是公司的核心增长引擎,医疗领域订单持续放量。该业务的市场空间、竞争格局和客户结构如何?放量势头能否持续
?尊敬的投资者,您好!该业务市场空间广阔,医疗、安检、核工业等领域无铅轻量化替代传统含铅材料趋势明确,行业需求持续扩容。公司处于行业第一梯队,技术壁垒突出,相较同行具备产品性能、产能、性价比优势,竞争格局优异。客户结构优质,欧美市场存量业务稳定,东南亚、中东等区域增量持续拓展;国内市场聚焦医院核医学科、核电、机场安检等重点应用场景,客户结构呈现“全球布局分散+重点场景深度绑定”的特点。
目前业务放量势头较好,上半年营收同比增长 60.41%,延续高增态势。公司柔性无铅防护材料年产能突破 60 万平方米;透明防护板材已量产,硬质无铅防护板材开展中试建设、加速产业化,新品有望贡献增量。叠加海内外多场景市场拓展、传统含铅材料替代加速,行业高景气延续,业务有望持续保持稳健增长。感谢您对公司的关注!
8、公司磁粉、软磁、电子陶瓷等各业务板块上半年表现如何?哪些在增长、哪些承压,产品结构优化的方向是什么?
尊敬的投资者,您好!2026 年上半年公司经营稳步向好,实现营业收入 5.96亿元,同比增长 32.13%;归属于母公司所有者的净利润 8,568.42 万元,同比增长27.50%;扣除非经常性损益后的净利润 8,019.01 万元,同比增长 30.15%。
电子陶瓷、辐射防护、MIM 业务高增,吸附功能材料稳健发展。电子陶瓷板块收入同比增长 60.30%,环形压敏电阻增速领先,是重要增长极,但受原材料涨价影响,板块毛利率略有承压。辐射防护材料延续高景气,同比增长 60.41%,高附加值产品持续落地,仅因产能扩张、原料涨价,毛利率小幅落。吸附功能材料作为基本盘稳健增长、经营稳定,毛利率小幅承压。MIM 金属结构件业务大幅增收且成功扭亏、毛利显著修复。产品结构优化方面,公司持续推进电子陶瓷铜电极替代工艺,提升高毛利率防护新品占比,迭代 MIM 高附加值零部件,同时依托微纳粉体平台实现原材料自主配套,持续优化整体产品与盈利结构,推动各业务高质量发展。感谢您对公司的关注!
新莱福(301323)主营业务:致力于吸附功能材料、电子陶瓷材料、其他功能材料等领域中相关产品的研发、生产及销售。
新莱福2026年中报显示,上半年度公司主营收入5.96亿元,同比上升32.13%;归母净利润8568.42万元,同比上升27.5%;扣非净利润8019.01万元,同比上升30.15%;其中2026年第二季度,公司单季度主营收入3.21亿元,同比上升31.5%;单季度归母净利润4494.3万元,同比上升22.33%;单季度扣非净利润4282.39万元,同比上升25.26%;负债率8.61%,投资收益126.57万元,财务费用-132.45万元,毛利率34.21%。
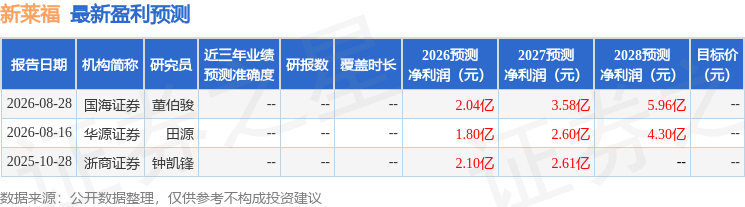
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2685.74万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



