证券之星消息,2026年9月15日弘亚数控(002833)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:公司管理层就投资者在本次投资者网上集体接待日活动中出的进行了回复:
答:尊敬的投资者,您好!公司营收和扣非净利润持续改善,主要得益于海外业务的稳定增长以及裁板锯、数控钻、加工中心品类在核心技术攻关以及成本端持续优化等方面的关键体现。基于产品在不同阶段行业的验证和认可,公司在国内的市场份额持续提升,为下游家具企业提供智能化、柔性化水平更高的产品,协助其提质增效并保持在行业的竞争优势。国内下游需求当前更多是存量和结构性机会,存量改造需求在慢慢改善。海外市场景气度相对更好,2026 年上半年公司在欧洲高端市场以及空白区域持续发力,全球渠道不断夯实。谢谢!
Q首先恭喜王先生从丹齿精工升任弘亚数控董秘,目前公司是否有资本运作计划?您的投行背景对您出任董秘一职后的决策有何帮助和影响?
尊敬的投资者,您好!感谢您的祝贺与提问。资本需要服务主业、服务长期战略。公司会持续围绕主业,内生做强产品与市场,同时持续关注具备协同价值的机会,审慎评估相关投资等。出任董秘一职后,我会将之前的投行从业经验用在两个方面一是做好公司治理、信息披露、投资者关系的合规工作;二是如果后续公司评估产业并购等事项,我将协助公司做好尽调、方案设计、交易风险与合规论证,优先保障上市公司和全体股东的利益。谢谢!
Q作为从券商转型的董秘,是否就公司未来寻找第二增长曲线有什么计划
尊敬的投资者,您好!感谢您的提问。公司当前主营业务具备相对扎实的基本盘,在此基础上,公司将认真谋划第二增长曲线,整体思路是深耕主业、协同优先、审慎拓展,并坚持产业为本。第一,在内生增长方面,公司依托现有技术平台、客户资源、制造能力,在主业相关的上下游、新应用领域做产品迭代与市场拓展,利用现有供应链、渠道形成协同,降低试错成本。第二,在外延发展方面,我们会持续跟踪产业趋势,审慎研究产业投资、并购整合机会。第二增长曲线的培育需要周期,存在不确定性。如果后续相关事项达到信息披露标准,公司将第一时间履行审议及披露程序,请各位投资者以公告为准。
Q目前有入股或者参股其他公司打算吗?
尊敬的投资者,您好!公司一贯坚持聚焦主业、稳健经营,把提升核心竞争力和股东报放在首位。投资是公司发展过程中的战略选项之一,未来如有相关安排,公司将严格履行内部决策程序并按照法律法规要求第一时间向市场披露。谢谢!
Q有重大收购或者参股行为吗?
尊敬的投资者,您好!截至目前,公司不存在应披露而未披露的重大收购或参股事项。
Q弘亚的股票是否做了市值管理,一直没动
尊敬的投资者,您好!公司股价在二级市场的表现,受宏观经济环境、行业周期及市场情绪等多重因素综合影响。公司始终高度重视投资者关系管理与股东报,2026 年已进行了控股股东增持、股票期权激励计划等多项实质性举措,既体现了控股股东对公司稳健经营与长远发展的信心,也深度绑定了核心团队利益与公司长期发展。公司管理层将持续提升经营管理水平,以稳健的业绩和持续的股东报维护公司价值,感谢关注与支持。
Q请问董事长如何判断当前国内家具设备更新周期?此外后续是否还会增持或者推行购?
尊敬的投资者,您好!关于国内家具设备更新周期,家具制造设备更新周期一般为 5 至 8 年,2016 年后采购的设备已陆续进入替换阶段。当前存量设备进入自动化升级窗口,更新需求有序释放。大规模设备更新政策与出口向好为行业提供支撑,公司将通过智能化新品满足国内存量升级需求。关于增持,基于对公司长期发展的信心,控股股东已实施了股份增持计划,增持金额合计不低于 3,000万元且不超过 6,000万元,该计划已于 2026年 7月 17日实施完成。购方面,公司如有相关计划,将按照法律法规要求及时履行信息披露义务。谢谢!
Q请就下半年国内家具市场的变化给出您的指引,其市场需求是否企稳,未来增长的预期如何?另外,就海外市场的发展,是否仍然可以保持 2 位数的增长?
尊敬的投资者,您好!公司 2026 年上半年境内收入9.45 亿元,同比增长 16.71%,增长主要得益于下游家具出口产业链景气度提升带动的设备采购需求,以及数控钻、裁板锯加工中心等核心产品市占率的持续提升。国内家具行业仍面临地产后周期压力,但公司稳步提升国内市场份额的目标保持不变。海外业务方面,上半年公司境外收入 5.59 亿元,同比增长 31.35%,收入占比升至 37.16%;其中东南亚是当前重点增长区域,欧洲高端进口替代需求持续增长,非洲受基建拉动增幅较为显著。公司将紧抓“中国装备出海”机遇,深化在 80多个国家和地区的经销网络布局,持续加大对海外业务拓展的资源倾斜力度,保障海外业务稳定增长。谢谢!
Q李董及管理层,你们好,公司经营稳健,然而家具行业在国内现在低迷近乎停滞,毕竟大规模建设已经完成了。想了解一下,未来公司有哪些方面的增长看点?如果一个不断萎缩的市场即使第一也很难,比如柯达等。
尊敬的投资者,您好!公司未来的增长点主要包括推出更多智能化新产品,深度开拓海外市场及国内存量设备的升级更新,持续提升公司的市场份额,致力于成为具备全球竞争力的领军企业。此外,借助品类横向扩充、通过并购互补型企业和丰富产品线,在激烈的市场竞争中开辟新的增长点,从而提高市场占有率,以更好的业绩报投资者。谢谢!
Q公司如何看待家具行业的没落,房地产也走到顶部了。如果要等来,估计还要几年。公司后期即使做到全球第一,也不一定有多大的市场,如同柯达、诺基亚一样避免不了行业萎缩的局面。
尊敬的投资者,您好!我们理解您对行业前景的担忧,家具是居民居住的刚性需求,不会因技术迭代而消失,只是需求来源正在发生迁移。2026 年上半年,国内存量房交易占比首次超过 50%,存量房翻新市场规模持续增长。公司作为全球家具制造设备供应商,2026年上半年整体营收增长 21.75%,境内收入增长 16.71%、境外收入增长 31.35%。当前家具行业正处于全球经济变化中的重构阶段,公司将充分受益于行业智能化升级与自身全球化拓展。谢谢!
Q您好,请就下列问题分点详细
对于公司重要非流动金融资产广州中设机器人智能装备股份有限公司 1.中设智能在弘亚集团内部的定位是什么?2.公司 2020 年投资时称“借助其机器人集成经验提升家具产业机器人应用能力”,但2025 年报关联交易名单中未见中设智能,“协同”是否已实质落地,双方是否已经无业务往来?3.该笔投资是否存在减值风险?审慎评估对未来业绩是否会有重大影响?
尊敬的投资者,您好!中设智能是公司参股公司,专注于机器人系统集成领域的研究、设计、制造、应用、销售和服务,致力于为客户提供成套的智能化、柔性化、定制化的系统集成解决方案。投资中设机器人有利于公司借助其在机器人应用系统集成经验,进一步提升公司在家具产业的机器人应用能力,为家具智能制造整厂规划与生产线转型升级提供支持。目前公司与其保持正常业务往来,根据相关规定无需单独列示交易情况。公司将严格按照会计准则要求,持续关注其经营状况,审慎评估是否存在减值迹象并及时履行信息披露义务。感谢您的关注!
弘亚数控(002833)主营业务:国内家具装备研发、生产、销售及服务的行业领军企业,具有较强的自主研发能力及制造能力,为家具的智能化生产提供全系列数控制造装备、自动化生产线和智能制造解决方案。
弘亚数控2026年中报显示,上半年度公司主营收入15.03亿元,同比上升21.75%;归母净利润2.55亿元,同比上升5.09%;扣非净利润2.34亿元,同比上升14.4%;其中2026年第二季度,公司单季度主营收入7.21亿元,同比上升24.22%;单季度归母净利润1.1亿元,同比下降0.6%;单季度扣非净利润1.17亿元,同比上升20.55%;负债率29.68%,投资收益319.05万元,财务费用1021.08万元,毛利率33.02%。
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为22.14。
以下是详细的盈利预测信息:
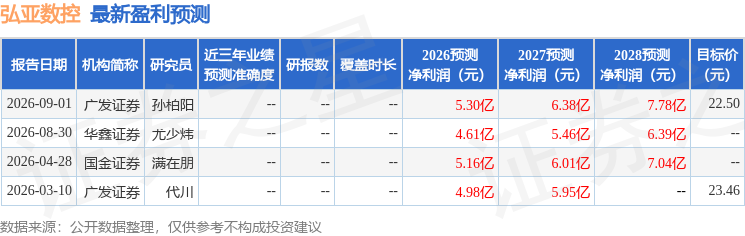
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



