证券之星消息,2026年9月15日风华高科(000636)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:投资者出的及公司回复情况
答:投资者您好,公司募投项目“祥和工业园项目“已全面达产,目前产品订单充足,产能利用率保持在较高水平,后续公司将紧密结合行业和市场实际情况规划产能。感谢您的关注!
2、公司已制定市值管理制度,但半年报中是否披露估值提升计划一栏选择的是否。公司股价年内涨幅已超 260,并连续发布异动公告。请问公司是否有披露估值提升计划的安排?另外,请问公司与主要股东在减持节奏上是否有沟通机制?公司募投项目电容器技术升级及产能扩充项目投资进度已达 87.31,本期投入 1.56 亿元。请问该项目达产后,公司 MLCC 月产能将达到什么规模?其中高容、车规等高端产品的产能占比是
投资者您好,为维护公司全体股东利益,增强投资者信心,促进公司健康可持续发展,公司已于 2026 年 4月 21 日披露《关于质量报双提升行动方案的公告》(公告编号2026-14),并于 2026 年 8月 28 日披露《关于“质量报双提升”行动方案的进展公告》(公告编号2026-43)。公司募投项目“祥和工业园项目“已全面达产,2026 年上半年公司高端 MLCC 产品(高端 MLCC产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%,公司将紧密结合行业和市场实际情况规划产能,目前产能利用率持续保持在较高水平。感谢您的关注!
3、董事长,目前很多在自媒体提到贵厂的高端 mlcc 是买的海外产品来贴牌的请问这个事情属实吗
投资者您好,公司深耕电子元件行业四十余年,拥有自主开发生产销售高端产品能力,同时公司近年来持续加大研发投入,主营产品技术水平持续突破,高端产品占比稳步提升,请各位投资者注意甄别各类信息的真实性、准确性,切勿轻信非官方渠道发布的传闻。感谢您的关注!
4、请问李董事长,三星、太诱已分别于 8、9 月份涨价,风华在产品涨价上有什么考虑吗?
投资者您好,公司将根据市场供求情况、客户及产品结构等因素制定价格策略。感谢您的关注!
5、请问目前高容 mlcc 占整体产能多少
投资者您好,2026 年上半年公司高端 MLCC 产品(高端 MLCC 产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%。感谢您的关注!
6、公司三季度业绩预增会有多少?
投资者您好,具体经营数据请留意公司的定期报告,感谢您的关注!
7、总裁您好,请问贵司去年下半年送样的 ai服务器 mlcc,现在认证到哪个阶段了,抗老化测试是否通过。
投资者您好,公司集中优势资源聚焦高端转型和新兴市场开拓,相关新产品陆续通过客户认证,客户认可度和品牌影响力持续提升。感谢您的关注!
8、公司 mlcc 营收占比多少?
投资者您好,2026 年上半年公司 MLCC 产品营业收入占公司整体营业收入的比例约为 40%。感谢您的关注!
9、请问 26 年半年报中新兴市场高端 mlcc 占比有多少呢?市场比较关注的ai 服务器用的 mlcc 占比能有多少,是否已经通过客户认证放量呢?
投资者您好,2026 年上半年公司高端 MLCC 产品(高端 MLCC 产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%。公司产品结构持续优化,高端市场及新兴市场领域销售占比持续提升,新产品陆续通过客户认证,客户认可度和品牌影响力持续提升。公司将紧抓新兴市场机遇,加快产品研发和市场开拓,感谢您的关注!
10、请问杨总目前贵公司高容 MLCC 占公司总营收比例是多少,同时在I 服务器用 MLCC 上有无技术突破。
投资者您好,2026 年上半年公司高端 MLCC 产品(高端 MLCC 产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%。公司产品结构持续优化,高端市场及新兴市场领域销售占比持续提升,新产品陆续通过客户认证,客户认可度和品牌影响力持续提升。公司将紧抓新兴市场机遇,加快产品研发和市场开拓,感谢您的关注!
11、公司在 2025 年 8月决定缩减祥和项目投资规模,终止了以小尺寸 MLCC产能为主的祥和项目二期投资,二期厂房目前暂时用于其他产品生产。当前市场普遍预期国产厂商将承接海外龙头在高端小尺寸 MLCC 上的产能缺口。请问公司是否会重启该二期项目?如暂不重启,公司在小尺寸、高容 MLCC 上的产能来源是什么?
投资者您好,公司募投项目“祥和工业园项目“已全面达产,目前产品订单充足,产能利用率保持在较高水平,后续公司将紧密结合行业和市场实际情况规划产能。感谢您的关注!
风华高科(000636)主营业务:研制、生产、销售电子元器件、电子材料等。
风华高科2026年中报显示,上半年度公司主营收入35.0亿元,同比上升26.28%;归母净利润2.9亿元,同比上升74.01%;扣非净利润2.88亿元,同比上升68.84%;其中2026年第二季度,公司单季度主营收入19.85亿元,同比上升32.55%;单季度归母净利润2.02亿元,同比上升97.29%;单季度扣非净利润2.0亿元,同比上升91.31%;负债率25.23%,投资收益3102.64万元,财务费用-1916.61万元,毛利率18.76%。
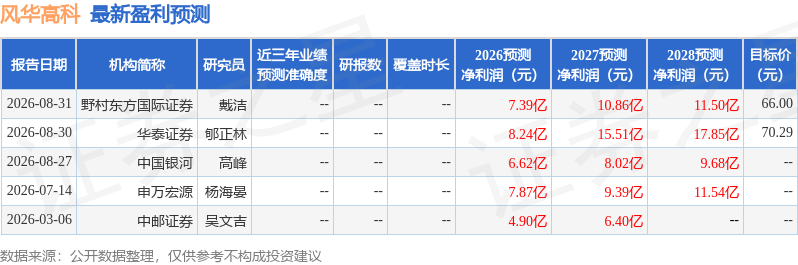
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为70.29。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入2368.86万,融资余额增加;融券净流入262.05万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



