证券之星消息,2026年9月15日聚胶股份(301283)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
投资者提出的问题及公司回复情况
公司就投资者在本次说明会中提出的问题进行了回复:
1、总产能 15万吨、利用率 72%,是否存在产能过剩风险?公司是否有针对高端产品的专线建设计划?
尊敬的投资者,您好!公司的产能布局与规划是基于过往业务增长情况及未来业务拓展计划作出的战略布局,符合公司国际化战略、业务发展方向和长期可持续发展需要。
公司收入近年保持持续增长,2026年上半年营业收入 13.46亿元、同比增长 35.47%,新产能与业务增长、客户认证进度总体匹配。2025年全年公司整体产能利用率为 58.38%,若后续市场开拓及订单导入顺利按计划推进,公司产能利用率有望稳步提升。公司将坚持“深耕主业+拓展新业务”双轮驱动,持续加大销售与研发投入,积极推动业务保持增长,促进新增产能逐步有效消化。产能消化及利用率提升可能面临下游需求不及预期、客户认证滞后及行业竞争加剧等风险,敬请理性投资,注意投资风险。
公司生产体系以平台化、柔性化为主,现有产线通过工艺控制与质量管理即可满足高端产品一致性、小批量、快速切换的交付需求,高端产品竞争力主要来自配方、工艺与质量体系,而非单独物理专线。感谢您的关注!
2、海运费反弹对毛利率的影响约多少?公司是否有签订长期海运协议或转向中欧班列等替代方案?
尊敬的投资者,您好。公司海外业务日常以海运为主,运价随行就市,公司通过市场化询价、贸易条款安排、多元化物流、仓位管理与框架协议、价格联动及产品结构升级等方式增强成本韧性;中欧班列目前仅作为特定线路及紧急情况下的补充运输方式,并非主力替代方案。
运费与毛利率之间的传导存在滞后性,运费上涨短期内会对公司毛利率形成一定压力,运费回落则有助于毛利率改善。当前全球海运运力与运价仍处于波动中,公司将持续密切关注外部环境变化,通过完善价格预警机制、及时调整经营策略、优化采购与销售安排、深化客户与产品结构升级等多维度举措,积极应对不确定性影响。感谢您的关注!
3、欧盟反倾销调查涉及约 0.3 亿元出口额,公司是否计划通过东南亚基地转口或调整产品配方(改变原产地认定)来规避?
尊敬的投资者,您好。合规经营是公司全球化运营的基石和底线。公司始终遵守中国及欧盟相关法律法规,海外基地是基于真实本地化生产和服务全球客户需求而设立的长期战略布局,公司根据真实业务需求依法合规开展生产经营,产品原产地依法由实际生产地和实质性改变规则确定,不存在针对特定贸易措施的安排。公司产品不属于欧盟反倾销调查的范围,公司未被列入调查对象,对公司生产经营无直接影响。公司将持续关注贸易政策动态,依法合规经营;未来如有应披露事项,将依规及时披露。感谢关注!
聚胶股份(301283)主营业务:生产和销售应用于妇幼卫生用品的环保热熔胶产品。
聚胶股份2026年中报显示,上半年度公司主营收入13.46亿元,同比上升35.47%;归母净利润7131.77万元,同比下降12.09%;扣非净利润7054.51万元,同比下降3.74%;其中2026年第二季度,公司单季度主营收入7.57亿元,同比上升54.51%;单季度归母净利润3157.06万元,同比下降30.78%;单季度扣非净利润3278.29万元,同比下降17.26%;负债率38.69%,投资收益271.1万元,财务费用2446.07万元,毛利率17.86%。
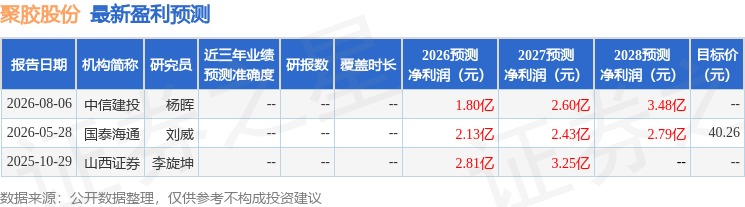
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为33.19。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2005.81万,融资余额减少;融券净流入1.27万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



