太平洋证券股份有限公司王海涛近期对川金诺进行研究并发布了研究报告《硫磺涨价挤压利润,埃及项目与新能源材料项目支撑未来成长》,给予川金诺买入评级。
川金诺(300505)
事件:公司近期发布2026年半年报,期内实现营业收入21.12亿元,同比增长21.10%,归母净利润1.24亿元,同比下降30.20%。
硫磺涨价挤压磷酸业务盈利空间。2026年上半年,磷酸实现营业收入10.85亿元、同比增长21.16%,占营业收入比重51.39%,但受硫元素采购成本上涨拖累,毛利率仅2.45%、同比下降7.41个百分点,第一大业务盈利明显走弱;饲料级磷酸盐受益于下游养殖业规模化发展,实现营业收入7.26亿元、同比增长74.17%,毛利率21.10%、同比提升3.50个百分点,成为收入增长的主要拉动项。受硫磺价格大幅上涨的影响,2026年上半年,公司综合毛利率13.45%、同比下降3.45个百分点。同时,原材料储备及价格上涨带动经营性采购支出增加,导致上半年经营活动产生的现金流量净额为-2.17亿元、上年同期为1.71亿元。
埃及项目与新能源材料项目建设稳步推进。公司埃及苏伊士磷化工项目规划建设年产80万吨硫磺制酸、30万吨工业湿法粗磷酸、15万吨52%磷酸、30万吨磷酸一铵及2万吨氟硅酸钠装置,是未来公司持续成长的重要基础。另外,10万吨/年电池级磷酸铁锂正极材料前驱体材料磷酸铁项目、40万吨半水磷酸及25万吨净化磷酸扩能技改项目、10万吨/年硫酸装置大气污染治理环保提升和设备更新项目、100万吨/年磷石膏无害化处理改建项目均稳步推进。
投资建议:我们预计公司2025-2027年EPS分别为1.2/1.6/2.86元,维持“买入”评级。
风险提示:原材料价格剧烈波动风险;项目进度、收益不及预期风险;行业竞争加剧风险;不可抗力风险等。
最新盈利预测明细如下:
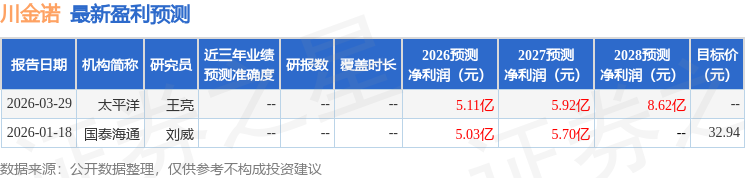
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



