据证券之星公开数据整理,近期安科瑞(300286)发布2026年中报。截至本报告期末,公司营业总收入5.89亿元,同比上升9.27%,归母净利润1.09亿元,同比下降13.3%。按单季度数据看,第二季度营业总收入3.29亿元,同比上升11.43%,第二季度归母净利润5859.83万元,同比下降20.16%。本报告期安科瑞公司应收账款体量较大,当期应收账款占最新年报归母净利润比达116.49%。
本次财报公布的各项数据指标表现一般。其中,毛利率47.01%,同比减1.7%,净利率18.47%,同比减20.72%,销售费用、管理费用、财务费用总计1.12亿元,三费占营收比19.0%,同比增9.98%,每股净资产9.11元,同比增5.36%,每股经营性现金流-0.01元,同比减102.47%,每股收益0.44元,同比减20.0%
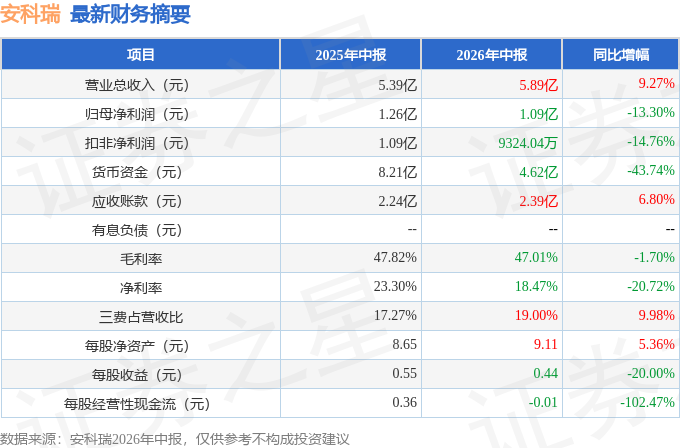
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.56亿元,每股收益均值在1.02元。
最近有知名机构关注了公司以下问题:
问:AI 在公司研发、内部管理、产品端分别有什么应用??
答:①研发产品端优化 EMS 3.0 智慧能源管理平台在新能源、虚拟电厂等应用场景的调度策略,适配不同区域光储充、微电网运算;②内部办公利用I 工具进行产品设计、软件开发及招投标等环节的工作效率提升;③平台架构打造嵌入式软件 + I 云平台模式,对标优秀公司的产品开发生态模式。
2、公司业务拓展情况如何?
公司依托行业聚焦、大客户合作和海外布局进行持续的深耕和发力。
目前公司在新能源配套方面,与储能、逆变器企业进行合作,拥有 UL、MID 等海外认证,产品与客户设备深度绑定形成高壁垒,海外盈利能力优于国内;
数据中心业务主营精密配电柜、小母线、绝缘 / 无线测温监测产品,客户覆盖甲方公司、总包和运维公司等,加快相关产品升级迭代,加强完善产品体系,适配客户需求;
海外拓展复制国内成熟业务模式,优先布局东南亚,搭建本地渠道与专项研发团队,凭借快速协议适配能力击败其他国家竞品。
3、原材料价格上涨是否对公司毛利带来压力?
面对铜、PCB 等原材料涨价,公司通过优化生产管理、成本控制等持续降本,可对冲部分成本压力,保持毛利率相对稳定。
4、公司长期发展的机遇是什么?
公司完成 EMS2.0 到 I 赋能 EMS3.0 技术迭代,构建 “光储充 + I聚合” 虚拟电厂完整方案。国内外分布式光伏、户储、工商业微电网持续扩容,依托海量微电网运行数据,I 仿真、电价优化、源荷调度形成算法壁垒,用户侧柔性调节市场长期向好。
I 大模型带动全球算力机房建设浪潮,海内外新建数据中心持续扩张,配套电力监测硬件刚需稳定。
东南亚、欧洲、中东、拉美多国配电网改造、储能普及,公司出海业务模式不断成熟,产品竞争优势明显。
公司通过国内加海外双轮驱动,增长结构健康,抗风险能力强。
本文数据来源于安科瑞2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




