据证券之星公开数据整理,近期海油发展(600968)发布2026年中报。截至本报告期末,公司营业总收入230.79亿元,同比上升2.14%,归母净利润18.68亿元,同比上升2.11%。按单季度数据看,第二季度营业总收入133.31亿元,同比上升6.46%,第二季度归母净利润12.31亿元,同比下降0.39%。本报告期海油发展公司应收账款体量较大,当期应收账款占最新年报归母净利润比达311.91%。
本次财报公布的各项数据指标表现一般。其中,毛利率15.56%,同比增1.5%,净利率8.3%,同比减0.17%,销售费用、管理费用、财务费用总计9.0亿元,三费占营收比3.9%,同比增2.2%,每股净资产2.93元,同比增7.95%,每股经营性现金流-0.25元,同比减423.09%,每股收益0.18元,同比增2.11%
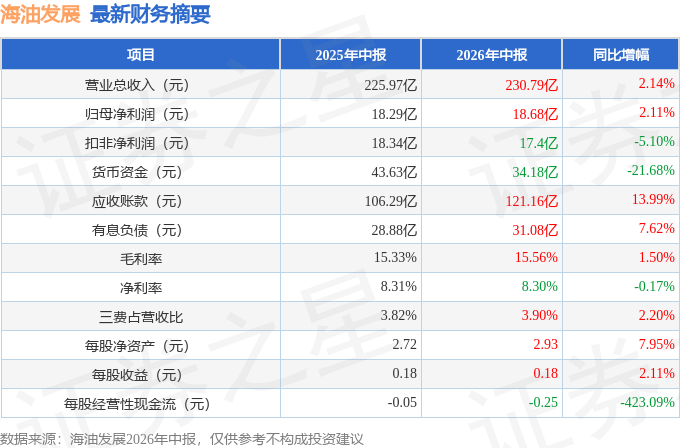
证券之星价投圈财报分析工具显示:
财报体检工具显示:
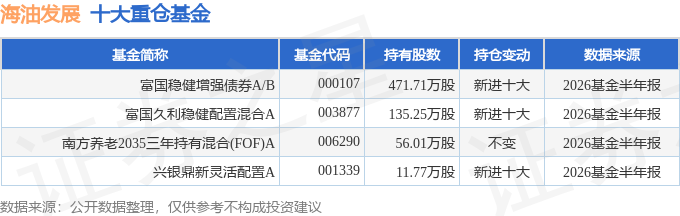
持有海油发展最多的基金为富国稳健增强债券A/B,目前规模为17.52亿元,最新净值1.361(8月26日),较上一交易日上涨0.07%,近一年上涨2.56%。该基金现任基金经理为俞晓斌。
最近有知名机构关注了公司以下问题:
问:近期股价走弱的原因是什么?
答:近期股价走弱主要是市场风格切换,资金流出传统稳健板块及油价预期波动所致。公司基本面平稳,当前业绩确定性较强,经营保持稳健。
Q22025年度,能源技术服务产业收入下降、利润增长的原因?
公司推动资源投入到优势主业,提高成本投入产出效率。能源技术服务产业收入下降3.1%,主要是受低盈利水平的非常规油气业务作业量同比下降影响。海上油气业务作业量总体保持平稳。
Q3近期地缘政治风险及国际油价波动对公司海外项目执行的影响有哪些?
近期中东地缘政治冲突对区域内供应链的影响具有普遍性。从风险与机遇并行的视角看,客户在价格容忍度和交付时效方面的预期有所调整,这也为公司优质产品和服务进入中东区域市场创造了窗口期。
Q4公司的分红政策及账面现金管理情况?
公司高度重视股东报,始终坚持稳定和可持续的现金分红政策。公司将持续保持稳健的股息政策,积极传递市场信心,力争在分红比例、每股股利等方面实现稳定增长。公司始终将资金安全性和流动性置于首位,在确保日常经营资金需求和风险可控的前提下,通过配置低风险理财产品提高闲置资金使用效率。
Q52024年,海洋石油116受台风影响,保险理赔进展及对未来保费的影响?
公司正在全力推动保险理赔工作,结合以往结案的大额保险理赔案例,理赔周期在1至3年不等,具体赔款时间尚不确定。公司将积极推进理赔事项,力争尽早款,取得相关保险赔款将对当期的损益产生正向影响。
Q6公司业绩增长特征与驱动因素是什么?
2025年,公司实现营收503.63亿元,归母净利润38.8亿元;“十四五”期间归母净利润复合增速达31.90%,且利润增幅持续高于收入增幅。公司业绩主要受益于国家能源安全战略及“增储上产”政策驱动,来源于新增海上油气开发及存量油气田稳产、增产技术支持,油价波动对公司业务影响有限。
本文数据来源于海油发展2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




