首页 - 股票 - 财报季 - 正文

民丰特纸(600235)2026年中报简析:增收不增利,公司应收账款体量较大

据证券之星公开数据整理,近期民丰特纸(600235)发布2026年中报。截至本报告期末,公司营业总收入6.08亿元,同比上升1.13%,归母净利润676.66万元,同比下降55.11%。按单季度数据看,第二季度营业总收入2.74亿元,同比下降8.97%,第二季度归母净利润798.92万元,同比下降19.88%。本报告期民丰特纸公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1124.19%。

本次财报公布的各项数据指标表现一般。其中,毛利率13.98%,同比减17.22%,净利率1.11%,同比减55.61%,销售费用、管理费用、财务费用总计6025.43万元,三费占营收比9.91%,同比减14.27%,每股净资产4.31元,同比增0.18%,每股经营性现金流0.01元,同比减71.75%,每股收益0.02元,同比减55.81%
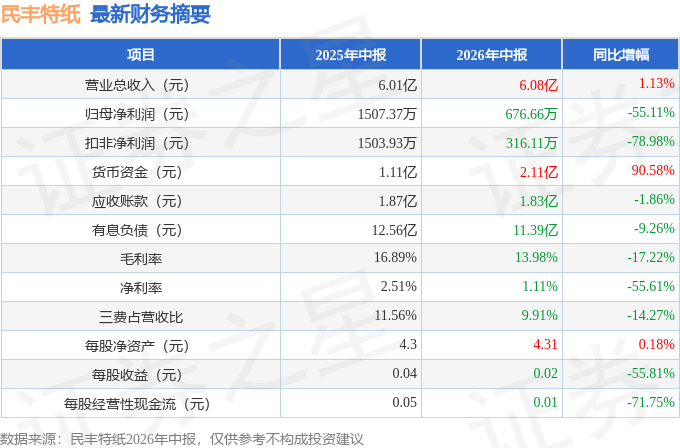
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 货币资金变动幅度为50.79%,原因:本期收到设备处置款。
  2. 其他应收款变动幅度为-37.36%,原因:本期投标保证金减少。
  3. 其他流动资产变动幅度为-95.76%,原因:本期待抵扣增值税进项税减少。
  4. 在建工程变动幅度为904.14%,原因:本期零星在建工程增加。
  5. 其他非流动资产变动幅度为5239.57%,原因:本期南湖厂区设备处置成本增加。
  6. 应付职工薪酬变动幅度为234.89%,原因:本期计提应付职工薪酬增加。
  7. 应交税费变动幅度为-34.42%,原因:本期应交企业所得税减少。
  8. 其他应付款变动幅度为54.03%,原因:本期收到的履约保证金增加。
  9. 营业收入变动幅度为1.13%,原因:其他业务收入(销售木浆)同比增加。
  10. 营业成本变动幅度为4.67%,原因:其他业务成本(销售木浆)同比增加。
  11. 销售费用变动幅度为17.24%,原因:本期出口销量增加,出口销售代理费增加。
  12. 管理费用变动幅度为-27.29%,原因:本期折旧费用减少。
  13. 财务费用变动幅度为54.93%,原因:本期借款利息费用增加。
  14. 研发费用变动幅度为10.66%,原因:本期研发投入增加。
  15. 经营活动产生的现金流量净额变动幅度为-71.75%,原因:本期购买商品、接受劳务支付的现金减少。
  16. 投资活动产生的现金流量净额变动幅度为251.56%,原因:本期购建固定资产支付的现金减少以及处置固定资产收回的现金增加。
  17. 筹资活动产生的现金流量净额变动幅度为-301.81%,原因:本期归还借款的现金增加及取得借款收到的现金减少。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为1.53%,历来资本回报率不强。去年的净利率为1.35%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.5%,中位投资回报较弱,其中最惨年份2025年的ROIC为1.53%,投资回报一般。公司历史上的财报非常一般,公司上市来已有年报26份,亏损年份1次,需要仔细研究下有无特殊原因。
  • 融资分红:公司上市26年以来,累计融资总额10.33亿元,累计分红总额3.57亿元,分红融资比为0.35。
  • 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.8%/3.2%/0.7%,净经营利润分别为4672.53万/7200.13万/1628.37万元,净经营资产分别为16.6亿/22.53亿/23.37亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.38/0.2/0.43,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为6.16亿/2.85亿/5.22亿元,营收分别为16.18亿/14.59亿/12.04亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况(货币资金/流动负债仅为23.8%)
  2. 建议关注公司债务状况(有息资产负债率已达37.67%)
  3. 建议关注公司应收账款状况(应收账款/利润已达1124.19%)

最近有知名机构关注了公司以下问题:
问:大概什么时候能够满产?
答:公司所有机台均已基本具备满产的生产能力,公司将根据市场需求合理安排生产计划。
Q产品价格是否有所变化?是涨价或跌价?
公司产品价格整体保持平稳,各产品系列价格同比有涨有跌。
Q卷烟纸是否盈利?工业配套纸是否盈利?描图纸是否盈利?
公司卷烟纸、描图纸、涂布纸产品毛利率目前均保持盈利。
Q目前26年1季度亏损,什么时候能够盈利?公司26年盈利是否有信心?
公司业绩情况请查阅公司届时披露的定期报告。2026 年是公司生产经营全面转移至海盐的开局之年,也是“十五五”规划的开局之年。公司将始终筑牢安全和环保底线,紧密围绕“开源、节流、提质、增效”八字总方针,谋划重点工作方向,制订工作措施,狠抓落实,全力以赴达成各项年度目标,以实干实绩实效为民丰下一个五年规划开好局,起好步。
Q业务订单是否充足?
公司目前生产经营总体保持正常,业务订单情况可查阅公司计划于8月26日披露的中期报告。
Q各期土地补偿款到账计10.79亿,是否有什么打算?是否有重组可能?例如收购资产。
公司将根据自身经营的实际需求,科学合理的使用好该部分资金。
Q新上任董事长对公司的发展是否有具体规划?
“十五五”时期,是百年民丰再次出发的重要时期。公司将以国家“十五五”规划纲要和产业政策为指引,立足新发展阶段,贯彻新发展理念,融入新发展格局。坚持稳中求进、以进促稳的工作总基调,以推动高质量发展为主题,以深化供给侧结构性改革为主线,以改革创新为根本动力,以满足市场升级需求和创造客户价值为根本目的。聚焦特种纸核心主业,实施“创新驱动、 绿色低碳、价值提升、智造升级”四大战略,将民丰特纸打造成为技术领先、品质卓越、品牌强大、治理现代的一流特种纸企业。公司新任董事长将带领公司全体员工积极推进公司发展战略的不断落地、走实,努力确保公司健康可持续发展。
Q扣非后,已经连续3个季度亏损(25年3季度,25年4季度,26年1季度),公司什么时候能够扭亏为盈?
公司业绩情况请查阅公司届时披露的定期报告。

本文数据来源于民丰特纸2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示民丰特纸行业内竞争力的护城河较差,盈利能力一般,营收成长性优秀,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-

