首页 - 股票 - 财报季 - 正文

英科医疗(300677)2026年中报简析:营收净利润同比双双增长,三费占比上升明显

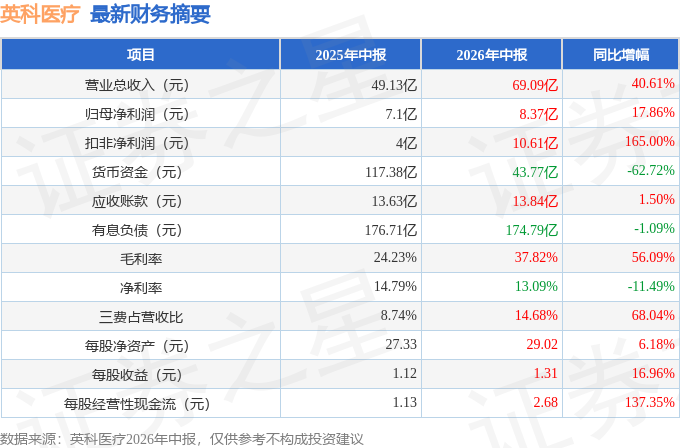
据证券之星公开数据整理,近期英科医疗(300677)发布2026年中报。截至本报告期末,公司营业总收入69.09亿元,同比上升40.61%,归母净利润8.37亿元,同比上升17.86%。按单季度数据看,第二季度营业总收入40.22亿元,同比上升66.23%,第二季度归母净利润8.27亿元,同比上升131.27%。本报告期英科医疗三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达68.04%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率37.82%,同比增56.09%,净利率13.09%,同比减11.49%,销售费用、管理费用、财务费用总计10.14亿元,三费占营收比14.68%,同比增68.04%,每股净资产29.02元,同比增6.18%,每股经营性现金流2.68元,同比增137.35%,每股收益1.31元,同比增16.96%
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 营业收入变动幅度为40.61%,原因:报告期订单增加、销量增加、销售单价上涨。
  2. 管理费用变动幅度为33.48%,原因:报告期职工薪酬、办公费用、折旧与摊销增加。
  3. 财务费用变动幅度为18314.56%,原因:报告期利息收入减少、汇兑损失增加。
  4. 所得税费用变动幅度为96.54%,原因:报告期应交所得税增加。
  5. 经营活动产生的现金流量净额变动幅度为135.79%,原因:报告期销售回款增加。
  6. 投资活动产生的现金流量净额变动幅度为46.61%,原因:报告期收回投资收到的现金增加。
  7. 筹资活动产生的现金流量净额变动幅度为-43.84%,原因:报告期归还贷款增加。
  8. 现金及现金等价物净增加额变动幅度为86.03%,原因:报告期经营活动产生的现金流量净额增加。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为3.13%,资本回报率不强。去年的净利率为10.55%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为10.83%,投资回报也较好,其中最惨年份2023年的ROIC为1.01%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市9年以来,累计融资总额9.96亿元,累计分红总额19.70亿元,分红融资比为1.98。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
  • 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.4%/12%/7.5%,净经营利润分别为3.88亿/14.92亿/10.47亿元,净经营资产分别为115.22亿/124.16亿/140.04亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.14/0.18/0.19,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为9.89亿/17.16亿/18.5亿元,营收分别为69.19亿/95.23亿/99.26亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况(货币资金/流动负债仅为83.95%、近3年经营性现金流均值/流动负债仅为6.41%)
  2. 建议关注公司债务状况(有息资产负债率已达42.44%、有息负债总额/近3年经营性现金流均值已达15.15%、流动比率仅为0.98)
  3. 建议关注公司应收账款状况(应收账款/利润已达136.89%)

分析师工具显示:证券研究员普遍预期2026年业绩在22.62亿元,每股收益均值在3.46元。

该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是交银施罗德基金的杨金金,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为76.94亿元,已累计从业6年112天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
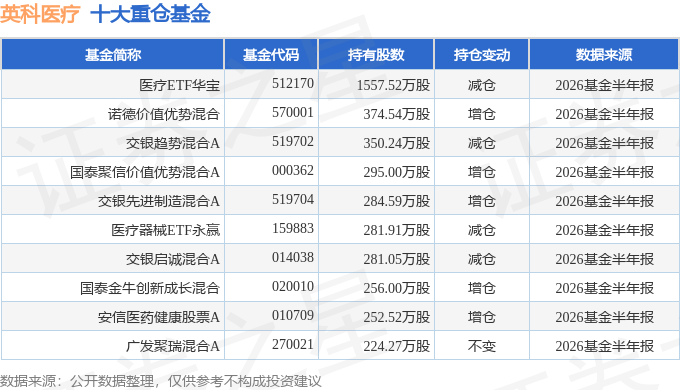
持有英科医疗最多的基金为医疗ETF华宝,目前规模为256.24亿元,最新净值0.3472(8月25日),较上一交易日上涨2.57%,近一年下跌11.85%。该基金现任基金经理为张放。

最近有知名机构关注了公司以下问题:
问:公司 2026 年半年度核心经营数据解读
答:公司 2026年上半年实现营收 69.09亿,净利润 9.04亿,其中,二季度单季净利润达 8.94亿,经营利润 12.5 亿。公司控股的两家丁腈胶乳生产企业山东浩德塑胶有限公司和安徽凯泽新材料有限公司二季度盈利表现优异,供应链优势显著,进一步拉大与友商的成本差距。
2、公司应对汇率波动的相关措施
公司汇兑影响主要体现在财务费用汇兑损益、公允价值变动损益两个科目。在二季度美元收款增多、汇率跌幅更大的情况下,汇兑损失与一季度规模持平,主要得益于二季度美元批量结汇、港币贷款置换的减损操作,后续公司将继续优化相关举措以减少汇兑损失。
3、公司后续新产能资本开支及扩产增速规划
公司将持续扩大海内外丁腈手套产能,国内新增产能覆盖非美市场,海外产能覆盖全球市场,以满足每年市场增量部分的需求;若市场需求骤增或供给端大幅收紧,公司可依托储备的生产要素加快产能建设。
4、马来友商成本趋势及与国内的差异分析
受限于马来友商生产线、能源结构等因素影响,马来友商成本高于国内;并且,马来预计将在本年 10 月上调天然气价格,预计将进一步推高其成本,拉大与国内友商的成本差异。
5、下游客户库存现状及当前补库需求
二季度,受中东局势和原油价格波动的双重影响,一次性手套价格出现明显上涨,同时,叠加国际海运费价格上升,客户放缓采购节奏,消耗原有库存,导致当前客户库存几乎均处低位,存在明显补库需求。且到 8月份后将进入客户的采购旺季,预计会一直持续到圣诞节前后,所以,目前客户下单意愿强烈。
6、公司新业务新成长曲线规划及进展说明
一方面是现有一次性手套业务市占率的提升,另一方面,公司目前正计划增加手套品类,并推进全球市场覆盖;同时公司持续看好全球老龄化带来的康养护理相关市场空间,积极布局康养护理类产品打造第二成长曲线。
7、二季度是否有原材料库存收益
公司自身原材料库存不高,主要依托控股及参股胶乳生产企业的供应链优势,从半年报少数股东权益可以看到胶乳生产企业贡献的供应链端的额外利润。

本文数据来源于英科医疗2026年中报,仅供参考不构成投资建议。
fund

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示英科医疗行业内竞争力的护城河良好,盈利能力优秀,营收成长性一般,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

