据证券之星公开数据整理,近期亚太科技(002540)发布2026年中报。截至本报告期末,公司营业总收入46.56亿元,同比上升25.01%,归母净利润8014.36万元,同比下降61.47%。按单季度数据看,第二季度营业总收入25.77亿元,同比上升32.82%,第二季度归母净利润4049.34万元,同比下降64.55%。本报告期亚太科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达566.27%。
本次财报公布的各项数据指标表现一般。其中,毛利率8.65%,同比减28.16%,净利率1.72%,同比减69.25%,销售费用、管理费用、财务费用总计1.91亿元,三费占营收比4.1%,同比增24.34%,每股净资产4.42元,同比增1.75%,每股经营性现金流-0.03元,同比减77.6%,每股收益0.06元,同比减61.46%
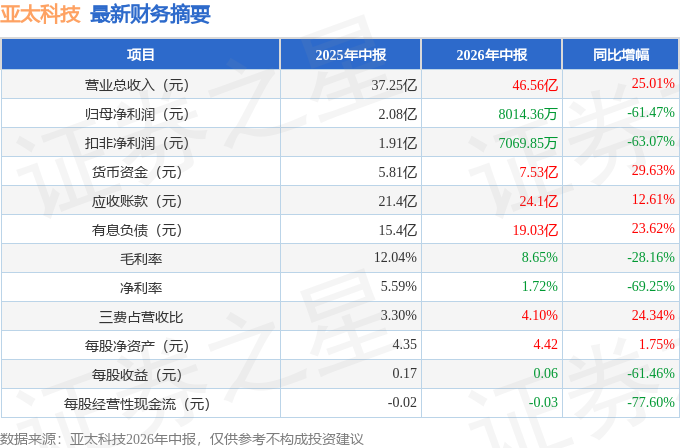
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请介绍一下公司的基本信息。
答:
公司于2001年设立、于2011年在深圳证券交易所上市。截至2026年第一季度末,公司总资产达88.28亿元。公司是全球汽车热管理系统零部件材料和汽车轻量化系统部件材料领域的重要供应商。设立至今,公司持续深耕汽车行业热管理和轻量化市场;同时,基于在高端铝合金材进口替代、铝代铜、铝代钢方面多年的技术储备和应用经验的领先优势,公司将充分把握在新能源汽车、航空航天、工业热管理、机器人等领域变革发展的历史机遇,不断开拓市场、推进应用创新和增量市场。
二、在热管理领域,公司产品主要包括哪些?
在热管理系统领域,公司产品主要包含汽车座舱系统热管理铝材,如空调液冷管、复合管、无缝管、微通道管及流量控制阀材料、膨胀阀、储液罐、热泵材料等;汽车动力系统热管理铝材,如冷凝器液冷管、圆柱电池液冷管、方形电池口琴管、流量控制阀、膨胀阀、连接件材料等,致力于满足汽车各类型热管理系统尤其是液冷系统对高散热效率、低渗漏、高耐压、高密封、长寿命、轻量化材料的要求。凭借在热管理领域材料开发及应用方面的深厚沉淀,除汽车热管理外,公司还持续助力家用商用空调系统、储能温控、数据中心等工业热管理领域对更高散热性能、更小型轻量化、更优成本结构的升级迭代需求。
三、在航空航天领域,公司产品开发能力如何?
高端铝合金因具有高应力腐蚀开裂抗力,且耐热性、焊接性和韧性较好,是运载火箭和宇宙飞行器结构件的重要材料之一。航空航天是公司高端产品重要应用领域之一,凭借参与神舟等系列航天器专用铝材的配套开发经验和为中国航空工业集团有限公司旗下飞机整机客户批产配套能力,公司在轻质特种高强高韧铝材方面拥有成熟开发体系和丰富技术积累;同时,公司通过S9100D等质量管理体系规范建设、特种产品国家行业标准制定参与、CNS等实验室建设、新型材料产品开发等工作的持续进行,持续满足该领域客户对关键部件材料进口替代、持续升级进程需求。
四、公司产能布局和发展情况?
近年来公司在继续保持传统燃油汽车领域优势地位的基础上,积极布局和大力推进在新能源汽车、航空航天、海洋工程、能源管理等新兴领域的产能储备与业务发展。报告期,公司围绕发展战略目标,积极推进“年产200万套新能源汽车用高强度铝制系统部件项目”、“年产1200万件汽车用轻量化高性能铝型材零部件项目”、“年产14000吨高效高耐腐家用空调铝管项目”、“轻量化高性能铝合金提质项目”及“年产10万吨绿电高端铝基材料项目”等项目建设进程;加快“汽车轻量化铝材制品东北总部生产基地(一期)项目”、“汽车轻量化铝材生产线技术改造项目”等技术升级及产能优化类项目的建设进程。该等项目的推进,为公司在新的发展形势下稳步探索前行、持续发展创新、在各新兴领域横向加码和纵深布局奠定坚实基础。
五、公司的核心竞争优势如何体现?
公司是全球汽车热管理系统和汽车轻量化系统领域的重要铝材供应商。2025年度,公司在汽车热管理及工业热管理领域实现营业收入为33亿元,其中汽车空调精密管路等产品占据全球细分市场领先份额,公司已成为德国马勒、法国法雷奥、上海汽配、三花智控、中航光电等头部客户的重要合作伙伴;2025年度,公司在汽车车身、底盘、动力、制动等系统领域实现营业收入为37亿元,其中悬架系统、制动系统专用铝材等产品占据全球细分市场领先份额,公司已成为德国博世、西班牙海斯坦普、理想汽车等客户的重要合作伙伴。通过直接或间接供应方式,公司产品广泛应用国内外众多头部车企车型。
同时,围绕高质量发展路径,公司持续构建在科技与研发、硬件与质量、规划与项目等方面的竞争优势,助力公司核心竞争力的持续提升。
六、公司的销售定价原则是什么?
公司铝材类产品主要采用“铝锭价格+加工费”的产品销售定价模式,其中铝锭价格通常参考结算月上海长江有色金属现货交易所0铝锭现货交易高价与低价的月度平均价,加工费则由双方基于产品加工的技术工艺难度、耗费其他原辅材料成本、人工成本、机器及模具成本、包装检测费、物流运输费、合理利润率以及订单规模、历史合作情况等因素协商确定。
七、公司如何看待未来的发展前景?
从中长期来看,全球可持续发展政策、我国产业结构升级、双循环发展格局等趋势都将带来新的机会点。一方面,随着全球能源转型与环境可持续发展政策的深入推进,带动汽车产业向更高效、清洁、低耗、智能化方向加速变革,而汽车热管理系统作为重要的能源管理模块,正朝着更高效、低能耗、高精密、高集成、高精控方向创新发展;同时,随着全球汽车产业链在新能源化、轻量化、智能化浪潮下的持续迭代与重构,汽车及汽车零部件包括轻量化技术领域都迎来了全新机遇与挑战,并呈现出向头部集中的趋势;另外,在“节能、双碳”背景下,工业热管理、航空航天等行业迎来全新空间。凭借在全球汽车热管理、轻量化等工业领域的先发优势和材料开发的深厚沉淀,相信公司未来在新能源汽车、航空航天、工业热管理、机器人等领域转型升级进程中将持续发挥重要价值。
本文数据来源于亚太科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




