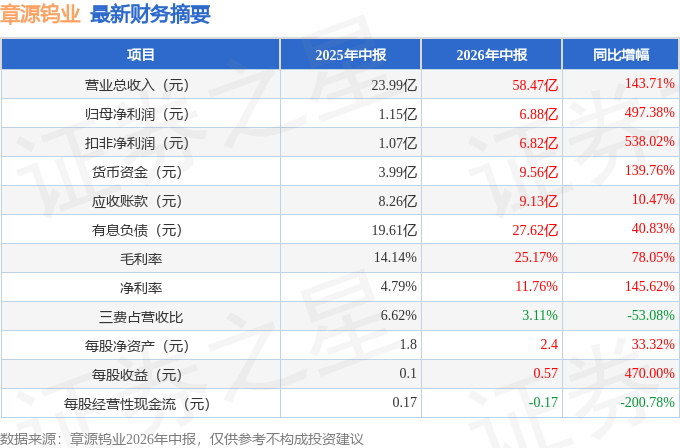
据证券之星公开数据整理,近期章源钨业(002378)发布2026年中报。截至本报告期末,公司营业总收入58.47亿元,同比上升143.71%,归母净利润6.88亿元,同比上升497.38%。按单季度数据看,第二季度营业总收入32.17亿元,同比上升165.18%,第二季度归母净利润3.06亿元,同比上升322.27%。本报告期章源钨业存货明显上升,存货同比增幅达256.55%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率25.17%,同比增78.05%,净利率11.76%,同比增145.62%,销售费用、管理费用、财务费用总计1.82亿元,三费占营收比3.11%,同比减53.08%,每股净资产2.4元,同比增33.32%,每股经营性现金流-0.17元,同比减200.78%,每股收益0.57元,同比增470.0%
财务报表中对有大幅变动的财务项目的原因说明如下:- 应收款项变动幅度为323.56%,原因:公司依据与客户的交易惯例,享有期间信用额度并须于年末清账的客户自年初至报告期末交易额累积增加。
- 存货变动幅度为103.4%,原因:钨原料价格大幅上涨以及执行长单协议备货。
- 短期借款变动幅度为-14.53%,原因:短期借款到期还款。
- 合同负债变动幅度为256.71%,原因:报告期收到客户预付货款增加。
- 一年内到期的非流动负债变动幅度为-59.2%,原因:公司经营资金需要新增银行借款;同时将一年内到期的长期借款重分类至“一年内到期的非流动负债”列报;本期新增借款金额大于重分类减少金额,长期借款较上年末呈净增长。
- 长期借款变动幅度为109.93%,原因:公司经营资金需要新增银行借款;同时将一年内到期的长期借款重分类至“一年内到期的非流动负债”列报;本期新增借款金额大于重分类减少金额,长期借款较上年末呈净增长。
- 营业收入变动幅度为143.71%,原因:产品销售价格上涨。
- 营业成本变动幅度为112.39%,原因:产品原材料价格上涨。
- 财务费用变动幅度为31.81%,原因:根据经营需要增加融资规模。
- 其他收益变动幅度为47.23%,原因:享受先进制造业企业增值税进项税5%加计抵减及收到政府补助增加共同影响。
- 投资收益变动幅度为-1348.62%,原因:采购延迟定价条款确认投资损失。
- 公允价值变动收益变动幅度为-100.0%,原因:上期外币融资价值变动。
- 信用减值损失变动幅度为-79.36%,原因:应收账款规模扩大,使得计提应收账款坏账准备较上年同期增加。
- 资产减值损失变动幅度为-2419.67%,原因:报告期钨原料价格在急涨后快速回落,导致部分存货的可变现净值低于成本,公司按会计准则要求计提存货跌价准备,使得存货减值同比大幅增加。
- 资产处置收益变动幅度为486.26%,原因:报告期固定资产处置收益同比增加。
- 营业外支出变动幅度为147.99%,原因:对外捐赠及非流动资产报废损失同比增加。
- 所得税费用变动幅度为361.93%,原因:母公司应纳税所得额同比增加。
- 营业利润变动幅度为473.93%,原因:产品销售价格上涨,毛利率同比增幅较大。
- 利润总额变动幅度为477.74%,原因:产品销售价格上涨,毛利率同比增幅较大。
- 净利润变动幅度为498.61%,原因:产品销售价格上涨,毛利率同比增幅较大。
- 归属于母公司所有者的净利润变动幅度为497.38%,原因:产品销售价格上涨,毛利率同比增幅较大。
- 研发投入变动幅度为113.55%,原因:钨原料价格大幅上涨以及研发活动深入推进。
- 经营活动产生的现金流量净额变动幅度为-200.78%,原因:报告期钨原料价格大幅上涨,导致“购买商品、接受劳务支付的现金”同比增幅显著高于“销售商品、提供劳务支付的现金”同比增幅。
- 投资活动产生的现金流量净额变动幅度为40.92%,原因:购建固定资产支付的现金同比减少。
- 筹资活动产生的现金流量净额变动幅度为157.82%,原因:报告期根据经营需要增加银行借款。
- 现金及现金等价物净增加额变动幅度为-0.98%,原因:“经营活动产生的现金流量净额”“投资活动产生的现金流量净额”“筹资活动产生的现金流量净额”共同作用。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为8.29%,资本回报率一般。去年的净利率为5.55%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为4.65%,中位投资回报较弱,其中最惨年份2019年的ROIC为-6.21%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报16份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市16年以来,累计融资总额11.69亿元,累计分红总额10.07亿元,分红融资比为0.86。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为4.8%/5.8%/6.9%,净经营利润分别为1.43亿/1.71亿/2.89亿元,净经营资产分别为29.52亿/29.32亿/42.14亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.39/0.31/0.47,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为13.42亿/11.39亿/24.66亿元,营收分别为34亿/36.73亿/52.02亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为23.72%、近3年经营性现金流均值/流动负债仅为7.04%)
- 建议关注公司债务状况(有息资产负债率已达27.01%)
- 建议关注公司应收账款状况(应收账款/利润已达314.32%)
- 建议关注公司存货状况(存货/营收已达105.08%)
本文数据来源于章源钨业2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




