

摩根大通发布研究报告称,尽管中国中车(01766.HK)今年尚未启动所有列车类型的招标,预计集团首季的盈利将同比增长180%,H股目标价由5.7港元上调至7港元,评级为“增持”。该行表示,虽然动车组销售仍然低迷,预计集团首季除税后净利润将同比增长165%至195%。
截至2023年4月19日收盘,中国中车(01766.HK)报收于4.84港元,下跌2.02%,换手率0.19%,成交量819.42万股,成交额3985.23万港元。投行对该股关注度不高,90天内无投行对其给出评级。
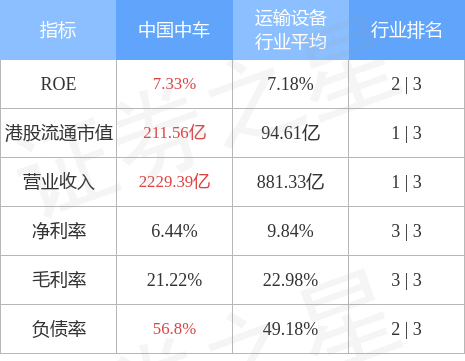
中国中车港股市值211.56亿港元,在运输设备行业中排名第1。主要指标见下表:
以上内容由证券之星根据公开信息整理,与本站立场无关。证券之星力求但不保证该信息(包括但不限于文字、视频、音频、数据及图表)全部或者部分内容的的准确性、完整性、有效性、及时性等,如存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。


 首页
 微信公众号
 证券之星APP

