证券之星消息,2026年11月16日气派科技(688216)发布公告称公司于2026年11月11日组织现场参观活动,以撒投资徐琳、世传国际谢兰、湾顶会产业创新中心冯洪亮 黄川、汉鼎投资基金刘志建、名品世家刘广辉、宏惟创世张玮、坤酉基金王宪涛、豫宛咨询贡东欢、莞民投集团邓海标 陈健勋、广东省上市公司研究会曾文、新瑞投资王道文、光大证券李顺威 林思羽 赵丹晨、君行健创业投资廖志军、成都市大邑县驻深办罗文钦 申雪、简州空港雄州资本梁力元、广东华兴银行东莞分行杨中伟、光影资本吴阿婷 余双宏、瑞民私募罗小明罗刚 王应华、鼎瑞私募基金杨能伸 阳海燕、策源投资宋书源、韬卓投资陈佳、东莞市私募基金业协会张晓华、云创投资郭财亦、殷实基金安佟亮、天辰元信私募基金许茂、深圳证金投资李强、东方财富刘畅、木瓜基金全振 林晗、山金资产陈冠烨、前海粤大资产司朱斌 赵亮、华润集团伍岳理、熙宁投资邓绍伟、名帅实业苏妹军、润德盈喜宋庆章、李定安参与。
具体内容如下:
问:公司介绍基本情况
答:二、问环节
1、请问公司先进封装业务未来营收占比预计情况如何?公司目前是否有扩产计划?
先进封装的资本开支巨大,目前,全面发展先进封装的主要是几个头部企业,其他中小规模的企业均采用跟随模式。公司将以FC倒装芯片技术为先进封装能力的基石,依托客户资源和已量产产品基础,围绕客户对高I/O密度、小型化、高可靠性和散热性能的需求,在先进封装细分方向实现突破。
扩产方面,公司持续推进扩产,公司10月份完成了以简易程序向特定对象发行股票,共募集资金1.1亿元,相关设备采购等资本支出规划正在落地推进。
2、关注到公司有息负债、货币资金、利息、应收账款,请问公司应收账款增加,是款项实质无法收,还是单纯付款周期延后,多大比例作为坏账处理?公司现金流是否可以覆盖未来一年的运营开支?
在封测行业中坏账风险较低,公司业务模式为客户来料加工,晶圆本身价值高于加工费,订单自晶圆来料至成品交付存在相应的生产流转周期,如出现异常情况,流转中的物料价值可覆盖对应加工费。
公司的应收账款增长主要由营收增长带动,公司经营二十余年,累计坏账金额较少,应收账款质量在行业内处于较好水平。现金流方面,公司虽然阶段性亏损,但经营现金流维持为正,后续持续管控资本开支,现金流有望保持良好。
3、半导体属于强周期行业,本轮I带动行业景气上行,如何判断周期对公司的影响?
半导体具备强周期特征,此前多轮周期的核心是库存周期循环,属于供应链层面的波动。本轮行情的驱动逻辑不一样,是I算力催生的结构性真实需求,海内外先进封装产能同步扩张,算力相关封装交付周期较长,行业资本开支集中投向先进封装赛道,并非单纯的库存修复行情。I不仅是催生了算力、存储芯片的需求,同时也催生了与之配套的电源管理、MCU芯片的需求。
4、公司近一年新增、流失客户情况怎样,流失是主动放弃还是订单转移?
公司近几年持续在优化产品结构、客户结构。一是客户结构层面持续导入优质客户,逐步建立高粘性合作关系,对于优质客户,从低端产品起步建立合作基础,后续逐步拓展至高端产品的合作。二是产品结构层面主动优化价格敏感产品,这类产品订单波动大;同步拓展价格韧性更强的产品,提升该类产品的营收占比。
5、和同行对标企业相比,公司战略有什么差异?
公司实控人拥有多年半导体行业从业经历,先后从事晶圆制造、芯片贸易相关工作。公司战略以传统封装为基础,逐步延伸布局先进封装,封装属于高精密制造,对工艺管控、生产管理要求极高,公司在传统封装长期积累的工艺沉淀与管理经验基础之上,稳步布局、发展先进封装业务。
6、公司前五大客户的集中度情况如何?当前行业竞争激烈,如果第一大客户订单下滑,公司产能多久可以补齐?
行业内封装企业一般有两种模式,一类是深度绑定大客户,对应的经营风险更高,另一类为分散化的客户结构;公司目前是分散化的客户结构。
芯片设计公司从研发、验证到产品落地、稳定供货,需要较长的培育周期,经营门槛较高,优质客户稳定性相对较好,单一客户订单大幅下滑的情形并不常见;头部客户自身也会主动规避对单一封装厂商依赖过高的风险。
7、公司毛利率情况如何?能否预判毛利率大致到什么水平?
从行业角度看,25%左右是相对合理的毛利率区间,公司历史上2020–2021年曾出现阶段性较高毛利率,主要是当时价格敏感型产品占比较高带来的阶段性行情。公司今年毛利率属于上行通道,公司属于资产密集型行业,资本投入体量较大,固定成本较高,毛利率变化主要受产能利用率的影响较大。
8、公司当前资产负债率偏高,有息负债规模较大,后续有没有扩产、再融资、银行融资相关安排?另外怎么看封测设备国产化的节奏?
为支撑产能布局,公司采取投资先行的布局策略,因此前期资产负债率相对偏高。公司在10月完成 以简易程序向特定对象发行股票,共募集1.1亿元资金,资金到位后资产负债率有所下降。后续资本开支、扩产计划会结合订单需求、产能利用率审慎稳步推进;再融资会结合负债水平、业务发展综合评估;在银行融资方面持续维护合作渠道,持续优化融资结构。封测设备国产替代呈现结构性差异,磨划片、键合等前端核心工序国产化推进较慢,仍以海外设备为主;后端设备替代进度整体快于前端。
9、公司治理层面上,公司实控人持股比例较高,请问公司股权激励相关安排,激励高管的意愿如何?
公司早期依托自有资金发展,实控人持股比例较高。封测行业扩张,行业人才供给偏紧,优质核心团队的引入和搭建需要合适时机,实控人有较强意愿通过股权激励绑定优秀管理团队,并于2023年实施股票激励以及员工持股计划,持续稳定核心人才队伍,目前处于最后一年的考核年度。
10、在股封测企业当中,公司市值相对偏小,公司是否考虑通过横向、纵向的并购方式补充技术、客户资源?
并购是公司后续做强做大的可选路径之一,我们持续在市场上寻找、研判合适标的,能够补充技术、客户资源的标的。
并购原则上不会跨行业,以封测产业链协同为主,主要看两类标的一类是拥有优质客户资源的标的;另一类是先进封装相关标的,补齐先进封装的短板。
11、公司在海外客户拓展方面有什么规划?
境外客户目前以中国台湾客户为主,受资金约束,短期海外业务的扩张节奏不会太快,能不能进一步做大,核心看客户端的认可与持续支持。封测这个行业不仅靠技术就可以落地,行业商业模式的核心是客户导入、验证和长期绑定,后续公司会持续跟进优质海外客户。
12、公司前三季度政府补助1000多万元,请问公司今年四季度以及2027年的政府补助有何预期以及变化?
公司收到的政府补助以资产相关投资类补助为主,这类补助到账且项目验收后,会跟着对应设备剩余年限按比例摊销,逐步计入“其他收益”,不是到账就一次性计入利润,计入四季度的政府补助与三季度差异不大。
13、公司前期实施定增扩产,目前项目进度如何?市场担忧本轮行业景气上行后,各家集中扩产,重演此前产能过剩的周期压力,公司怎么看待?三大龙头资本开支体量较大,本轮扩产结构上有什么差异?
上一轮受贸易战等因素影响,2023年之后行业出现过产能过剩的压力,对比来看,本轮行业扩产结构和上一轮有明显区别本轮资本开支重心集中在先进封装方向,传统封装领域大家投资相对谨慎。
本次公司定增项目为“高密度高性能芯片封测项目”,总投资1.98亿元,目前已有部分设备到位并逐步投产,今年行业景气度尚可,公司当前产能处于满产运行状态,订单支撑较好。新增产能聚焦中高端产品,结合订单、客户验证节奏有序投放,持续控制传统低端产能的扩张,规避同质化产能过剩风险。
气派科技(688216)主营业务:集成电路的封装、测试业务。
气派科技2026年三季报显示,前三季度公司主营收入8.55亿元,同比上升61.08%;归母净利润3444.55万元,同比上升144.93%;扣非净利润2474.01万元,同比上升127.99%;其中2026年第三季度,公司单季度主营收入3.37亿元,同比上升64.54%;单季度归母净利润2252.53万元,同比上升225.14%;单季度扣非净利润1880.91万元,同比上升184.33%;负债率63.29%,投资收益3.35万元,财务费用1497.62万元,毛利率15.06%。
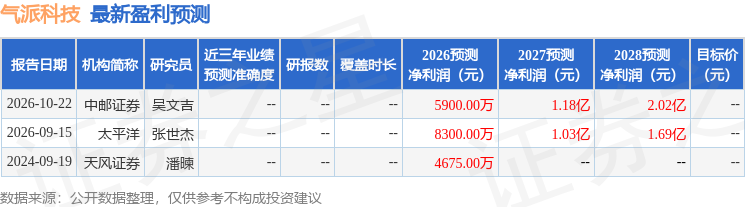
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1603.32万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



