证券之星消息,2026年11月11日中复神鹰(688295)发布公告称公司于2026年11月5日接受机构调研,北京风炎私募基金、国盛证券、华泰证券、施罗德香港、新华资产、阳光资产、易方达基金、中和资本、中新融创资本参与。
具体内容如下:
问:公司三季度产品价格趋势如何?
答:从三季度经营数据来看,公司产品价格整体同比提升。其中,受石油系原材料价格上涨影响,公司于 8月对全系列产品实施 5%-10%的价格上调,此次调价对后续价格形成支撑。下一步,公司将持续跟踪上游原材料价格及下游需求变化,结合成本压力、市场接受度及长期客户合作关系,综合研判后续价格策略,在保障自身合理盈利的同时兼顾客户利益,推动产业链协同共赢。
问:丙烯腈价格上涨对公司成本的影响?
答:二季度以来,受中东局势推升原料成本、海外供应紧缺等因素影响,丙烯腈价格大幅上涨。据隆众资讯数据,自 8 月起,丙烯腈现货出厂价呈震荡上行走势,价格中枢持续抬升。截至 11 月初,其现货出厂价已升至13000元/吨左右,创 2025年以来新高,较 2025年底约 7000元/吨的低点累计涨幅超八成,对碳纤维各型号产品的盈利能力形成直接影响。在此背景下,公司积极调整产品布局、增加高毛利产品供给,持续提升产品附加值和议价能力,进一步降低原材料价格波动对盈利的影响。
问:连云港新产线的订单是从西宁直接转移过去吗?
答:连云港新产线的订单并非由西宁产线转移而来,而是承接外部新增市场订单。目前西宁基地产线均处于满产满销状态,连云港新产线依托新增订单需求释放产能,进一步提升公司整体市场份额。
问:公司三万吨项目后续的投产节奏?
答:该基地规划建设十条高性能碳纤维生产线,计划于 2026年底完成项目总设计产能 60%的投产任务(六条碳化线及配套装置),剩余产线将于“十五五”期间全部建成投产。
问:连云港三万吨新产线的降本增效预期如何?
答:连云港三万吨基地新产线具备单线产能规模更大、自动化程度更高的特点。目前随着产线逐步投产,单位产品分摊的固定成本已开始下降。后续,随着产能利用率持续抬升,规模效益将进一步显现。
问:公司定增项目的当前进度?
答:截至目前,本次向特定对象发行的方案及相关事项已经公司董事会、股东会审议通过,并取得国务院国资委的批复文件。尚需经上海证券交易所审核通过、中国证监会注册。项目后续进展请关注公司公告。
中复神鹰(688295)主营业务:碳纤维及其复合材料研发、生产和销售。
中复神鹰2026年三季报显示,前三季度公司主营收入17.59亿元,同比上升14.44%;归母净利润1.07亿元,同比上升70.36%;扣非净利润8072.42万元,同比上升63.18%;其中2026年第三季度,公司单季度主营收入5.96亿元,同比下降3.09%;单季度归母净利润3705.44万元,同比下降27.35%;单季度扣非净利润1928.17万元,同比下降59.53%;负债率53.34%,投资收益-253.4万元,财务费用2151.2万元,毛利率22.12%。
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家。
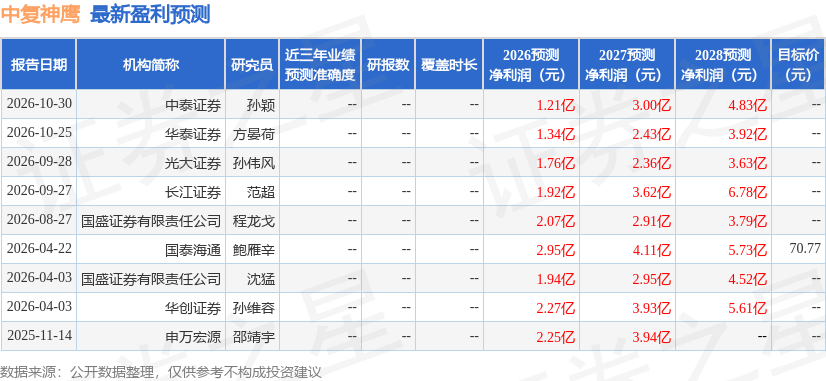
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出8403.12万,融资余额减少;融券净流出99.7万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



