太平洋证券股份有限公司程晓东近期对海大集团进行研究并发布了研究报告《海大集团季报点评:收入规模增长,利润短期承压》,给予海大集团买入评级。
海大集团(002311)
事件:公司近日发布2026年三季报。前三季度,公司实现营收1033.49亿元,同比+7.55%;归母净利润为29.07亿元,同比-29.83%;扣非归母净利润为24.04亿元,同比-42.45%。其中,Q3单季度实现营收391.09亿元,同比+4.95%,环比+11.01%;归母净利润12.96亿元,同比-13.81%,环比+79.12%;扣非归母净利润10.98亿元,同比-27.88%。点评如下:单三季度利润环比显著改善。单3季度,实现归母净利润12.96亿元,环比+79.12%。主要系三季度为水产料传统旺季,销量规模和毛利额提升,叠加套保业务相关收益同比大增。单3季度,投资净收益为1.44亿元,环比+87.97%,主要系公司本期期货平仓收益增加所致;公允价值变动净收益为1.01亿元,环比+231.57%,主要系本期期货浮盈所致。
毛利率同比下滑,净利率同步收窄。2026年前3季度,公司毛利率为9.08%,同比-2.05pct,主要是受两方面原因的影响:1.鱼粉价格同比大幅上涨推高水产料成本。根据wind数据,1-3季度国内广东港口鱼粉交货价分别为14537.5元/吨、18713.33元/吨、21143.08元/吨,同比涨幅为39.41%、73.73%、84.48%;2.猪价同比下跌影响养殖业务毛利率。净利率为2.96%,同比-1.58pct,降幅明显小于毛利率,主要靠投资收益与公允价值变动的对冲。
海外产能建设继续推进,短期压力不改中长期增长路径。前三季度在建工程10.79亿元、较年初+78.65%,主要为境外子公司新建及扩建厂房。公司部分区域新建产能逐步投产,有利于销量持续增长。公司护城河来自于其长期构建的创新引领的技术研发能力、全面的技术服务能力、以及全球采购能力,有助于公司获取销量增长。
盈利预测及评级:基于行业基本年变化,下调猪价预期,调低盈利预测,预计公司26-27年归母净利润为35.3/53.4亿元,EPS为2.12/3.21元,对应PE为22.3倍和14.7倍,维持“买入”评级。
风险提示:下游养殖疫病爆发导致饲料需求下降,原料价格大幅上涨
最新盈利预测明细如下:
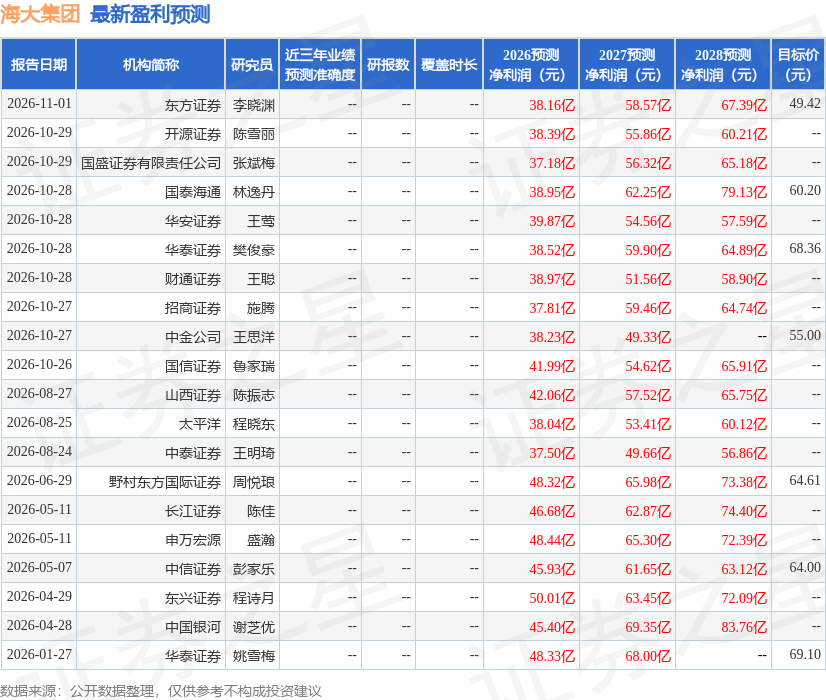
该股最近90天内共有14家机构给出评级,买入评级12家,增持评级2家;过去90天内机构目标均价为57.59。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



