国金证券股份有限公司王钦扬,吴晋恺近期对华锡有色进行研究并发布了研究报告《盈利韧性显现,央企资源平台初成》,给予华锡有色买入评级。
华锡有色(600301)
事件
10月30日公司发布2026年三季报。2026年前三季度公司实现营收49.61亿元,同比+19.87%;归母净利润8.73亿元,同比+76.69%。其中3Q26实现营收19.22亿元,环比+2.12%、同比+42.24%;归母净利润3.39亿元,环比-3.58%、同比+202.07%。
点评
锡价上涨、锡销量环增,毛利环比基本平稳。3Q26公司主营产品锑/锡/铅/锌市场均价环比分别-33.68%/+2.12%/-3.40%/+5.47%,同比分别-45.42%/+53.44%/-5.72%/+15.02%。3Q26公司锡锭/锌锭/铅锑精矿/锑锭销量环比+14.79%/-15.64%/+20.76%/+260.26%,单位成本环比+13.91%/+0.08%/-14.75%/-23.19%,单位毛利环比-0.49%/+13.76%/-30.51%/-34.31%。锡价上涨及锡锭、铅锑产品销量环比增长,部分对冲锑价回落的影响,支撑单季毛利环比基本稳定。3Q26公司毛利为7.88亿元,环比-4.48%、同比+92.61%;毛利率为40.99%,环比-2.83pcts、同比+10.72pcts。
期间费用环比压降,资本结构持续优化。3Q26公司期间费用为1.02亿元,环比-10.73%、同比-10.48%;期间费用率为5.30%,环比-0.76pct、同比-3.12pct,费用压降对盈利形成支撑;其中管理费用、研发费用分别同比-5.86%、-19.03%。截至3Q26末,公司资产负债率为27.47%,环比2Q26下降2.06pcts,资本结构持续优化。中国五矿拟入主,资源整合空间有望拓展。9月,中国五矿拟增资取得广西关键金属集团51%股权,助力打造国家级关键金属产业平台。目前,广西关键金属集团已成为南丹关键金属试验区6个整合区的唯一整合主体,并与20家矿山企业签订28个矿业权整合意向合同,大厂-车河、芒场和金城江区箭猪坡三大整合区已全部完成矿业权整合意向合同签署。作为集团核心上市平台,公司有望受益于集团资源整合,拓展中长期资源储备。
看好锡价中长期表现。显性库存去化至历史低位,缅甸矿供应恢复仍受约束,越南拟提高锡等矿产出口加工门槛,矿端供给弹性有限;AI服务器、先进封装及汽车电子持续拉动用锡需求,供需格局趋紧。后续流动性环境若趋于宽松,锡价有望进一步上行。
盈利预测、估值与评级
预计公司26-28年营收分别为67.7/81.2/86.2亿元,实现归母净利润分别为12.9/15.5/17.9亿元,EPS分别为2.05/2.45/2.83元,对应PE分别为20/17/15倍,维持“买入”评级。
风险提示
锡锑价格波动;项目进度不及预期;元素替代风险。
最新盈利预测明细如下:
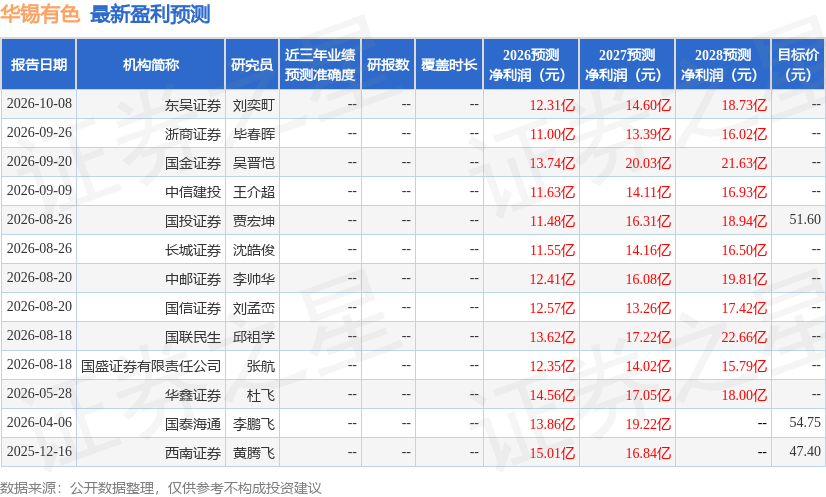
该股最近90天内共有12家机构给出评级,买入评级11家,增持评级1家;过去90天内机构目标均价为51.23。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



