据证券之星公开数据整理,近期国旅联合(600358)发布2026年三季报。截至本报告期末,公司营业总收入14.84亿元,同比上升1.5%,归母净利润1.01亿元,同比上升38.96%。按单季度数据看,第三季度营业总收入12.39亿元,同比下降2.26%,第三季度归母净利润1.07亿元,同比上升20.68%。本报告期国旅联合盈利能力上升,毛利率同比增幅363.68%,净利率同比增幅214.52%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.76%,同比减3.97%,净利率11.4%,同比减3.27%,销售费用、管理费用、财务费用总计2.24亿元,三费占营收比15.09%,同比减1.74%,每股净资产0.67元,同比增364.88%,每股经营性现金流0.23元,同比减60.46%,每股收益0.09元,同比增39.0%
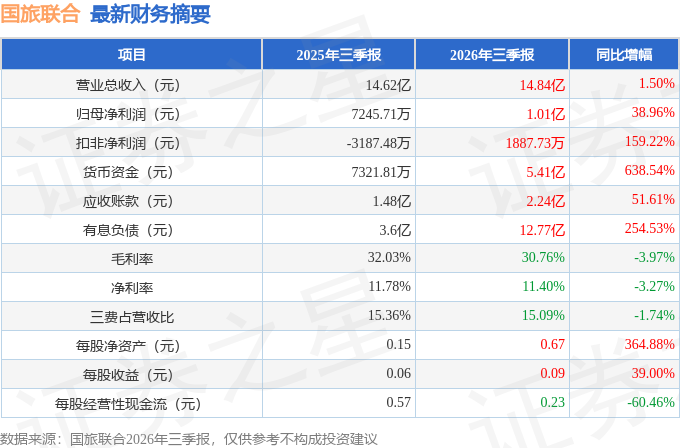
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:PET涨价对公司生产经营影响如何,公司具体采取什么举措进行对冲?
答:PET是包装饮用水的重要生产原材料,公司通过低价锁定策略平衡供应、平抑成本波动。2025年年底润田实业已同相关材料供应商签订框架协议,并在低价位锁定一批PET原材料。我们认为长期油价高位不属于常态,叠加前期低价锁定存货,就目前已发生期间看,原材料涨价对生产成本的影响相对可控。但全年影响仍取决于后续原油及PET价格走势,尚无法作确定判断,全年相关成本及经营业绩影响以公司定期报告披露数据为准。
本文数据来源于国旅联合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




