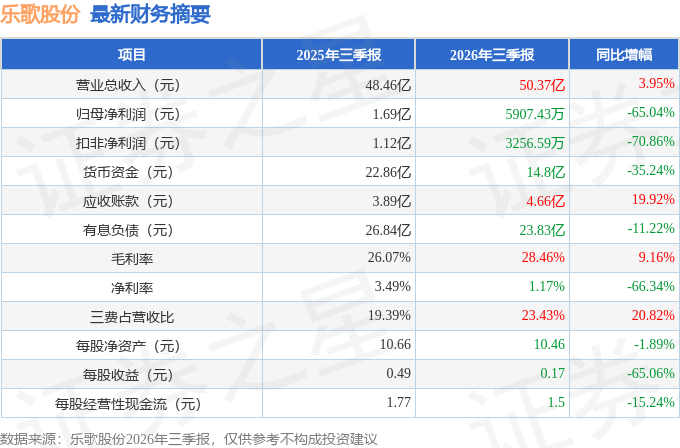
据证券之星公开数据整理,近期乐歌股份(300729)发布2026年三季报。截至本报告期末,公司营业总收入50.37亿元,同比上升3.95%,归母净利润5907.43万元,同比下降65.04%。按单季度数据看,第三季度营业总收入18.58亿元,同比上升9.19%,第三季度归母净利润3769.24万元,同比下降5.7%。本报告期乐歌股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达179.57%。
本次财报公布的各项数据指标表现一般。其中,毛利率28.46%,同比增9.16%,净利率1.17%,同比减66.34%,销售费用、管理费用、财务费用总计11.8亿元,三费占营收比23.43%,同比增20.82%,每股净资产10.46元,同比减1.89%,每股经营性现金流1.5元,同比减15.24%,每股收益0.17元,同比减65.06%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.31亿元,每股收益均值在0.38元。
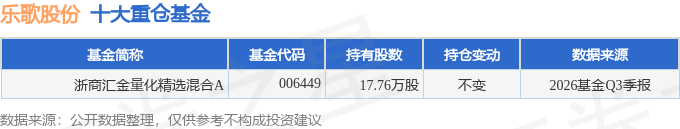
持有乐歌股份最多的基金为浙商汇金量化精选混合A,目前规模为0.91亿元,最新净值1.4258(10月30日),较上一交易日下跌0.9%,近一年下跌17.75%。该基金现任基金经理为陈顾君。
最近有知名机构关注了公司以下问题:
问:请介绍公司 2026 年三季度业绩情况。
答:复报告期内,公司收入主要来自智能家居和公共海外仓业务,前三季度实现营业收入 50.37亿元,同比增长 3.95%;归属于上市公司股东的净利润 5907.43 万元,同比下降 65.04%,归属于上市公司股东的扣非净利润 3256.59万元,同比下降 70.86%。单三季度营业收入 18.58亿元,同比增长 9.19%,归属于上市公司股东的净利润 3769.24万元,同比下降 5.70%,归属于上市公司股东的扣非净利润 2960.50万元,同比下降 11.01%。
其中,2026年 1-9月,智能家居业务实现收入 25.06亿元,同比增长 2.8%,占营业收入比重 49.74%;公共海外仓业务实现收入 24.53亿元,同比增长 4.61%,占营业收入比重 48.69%。
利润下滑主要系人民币兑美元升值,导致财务费用增加。1-9月汇兑损失 9028万元,去年同期为汇兑收益 3281万元,合计影响约 1.2亿元;同时单三季度较去年同期减少 2000多万元净利息收入。分业务来看,
(1)海外仓业务26年前三季度营收 24.53亿元,同比增长 4.61%。单三季度营收实现 9.16 亿元,同比增长 15%,毛利 10.6%,同比增长2%。
(2)跨境电商业务26 年前三季度营收 17.88 亿元,同比增长10.84%,毛利 68.2%,同比提升 2.7%,单三季度营收 6.49亿元,环比增长 13%,同比增长 8%。
(3)代工业务26年前三季度营收 5.69亿元,同比下滑 14.84%,单三季度同比下滑 12%,降幅收窄。
(4)内销业务26 年前三季度营收 1.5亿元,同比增长 3.52%,单三季度营收 6224万元,同比增长 32%。
问题 2请介绍海外仓库容利用率、毛利率水平,以及自建仓长期规划。
复(1)运营现状海外仓整体库容利用率超过 70%,1-9 月毛利率 11.04%,同比提升 1.98个百分点;三季度入仓货柜大幅增加,受人工成本增加影响,毛利率环比小幅落至 10.6%,但同比提高 2%,随着 Q4旺季发货增加,毛利会有所上行。
(2)长期战略公司未来持续提高自建仓占比,长期目标建成 150万平方米自建仓;同时依托信息化、自动化积累优势,降低仓储租金及运营成本,形成行业内特有的壁垒。此外,公司也在积极开拓美国本土本地海外仓客户,提高仓库利用率。
问题 3请分析公司并购亿思贝斯后,对内销业务的影响。
复亿思贝斯从三季度开始并表,贡献营收 1500万元。亿思贝斯深耕电竞领域,积累了较多的渠道客户,而乐歌擅长电商运营,特别是跨境电商,本次收购,寄希望充分发挥双方渠道优势,实现互补,乐歌输出研发制造能力,帮助亿思贝斯拓展线上电商;同时补齐乐歌电竞桌产品线,形成电竞桌椅成套销售。双十一电竞桌椅品类销售表现亮眼。
问题 4请介绍海运费与尾程配送成本情况。
复公司继续保持中大件海外仓行业中领先地位,且作为 FedEx的全球 TOP50客户,以及 UPS全球高速增长前 10客户,享有较好的尾程价格优势,截至 2026年 9月 30日,累计服务出海企业 2485家,今年前三季度处理包裹近 1400万件。
(1)海运费方面,三季度作为出货旺季,海运费有所上涨;展望未来,我们认为海运费会波动,但是持续上涨的动力不足。我们和部分船公司签订长协运价,对冲短期涨价风险。
(2)尾程降本方面,随着与 UPS合作增加,改变单一依赖 FedEx的局面,提高了议价能力,同时,我们推进仓内自动化分拣改造,进一步降低尾程综合履约成本。
问题 5请介绍公司美国线下业务情况。
复美国线下业务目前经营表现不及预期。公司内部已研讨优化方案,后续计划对该板块进行调整,尽快减亏。
任何一个新业务的探索,短期会影响当前利润,但有可能成为未来打开营收与利润增长空间的增长点;该业务尚处于探索阶段,公司会根据外部环境变化,及时调整策略。
问题 6请介绍跨境电商独立站及亚马逊业绩情况。
复前三季度独立站营收实现 7.60亿元,同比增长 17.66%,独立站增长显著高于亚马逊平台。公司多年品牌积累以及渠道建设,在平台电商不断内卷的背景下,独立站的含金量上升。亚马逊平台单三季度营收同比增长 2%。
问题 7请展望跨境电商行业未来发展。
复这两年跨境电商行业内卷普遍存在,叠加贸易冲突、关税扰动以及合规要求的提高,对跨境电商卖家来说,面临更大的挑战。乐歌作为从 2011年开始涉足跨境电商领域的参与者,我们预判行业会经历出清的过程,过去小卖家不合规的操作空间会被进一步压缩,如果无法主动调整,可能就要被淘汰,届时行业的内卷程度会下降。留下的是能敏锐洞察市场需求且具有较高合规能力和运营能力的卖家。
另一方面,美国制造业归是一个漫长的过程,基于人工成本等原因,家具等大量的消费品在美国本土制造并不具备优势,因此在较长一段时间内,跨境电商以及海外仓依旧是出海的重要形式。
本文数据来源于乐歌股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




