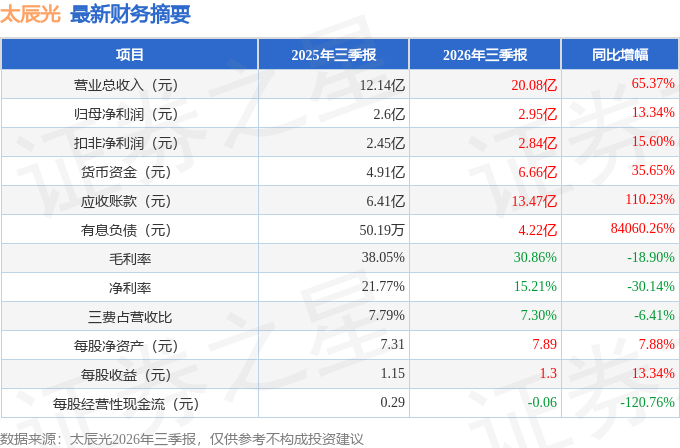
据证券之星公开数据整理,近期太辰光(300570)发布2026年三季报。截至本报告期末,公司营业总收入20.08亿元,同比上升65.37%,归母净利润2.95亿元,同比上升13.34%。按单季度数据看,第三季度营业总收入10.07亿元,同比上升161.06%,第三季度归母净利润1.19亿元,同比上升36.54%。本报告期太辰光应收账款上升,应收账款同比增幅达110.23%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.86%,同比减18.9%,净利率15.21%,同比减30.14%,销售费用、管理费用、财务费用总计1.46亿元,三费占营收比7.3%,同比减6.41%,每股净资产7.89元,同比增7.88%,每股经营性现金流-0.06元,同比减120.76%,每股收益1.3元,同比增13.34%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.1亿元,每股收益均值在2.24元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是财通基金的金梓才,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为436.64亿元,已累计从业11年348天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
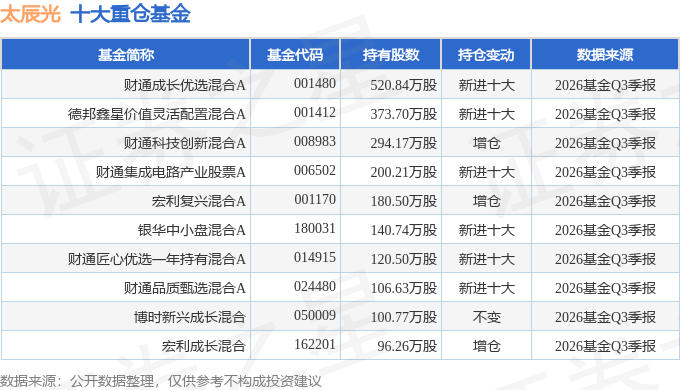
持有太辰光最多的基金为财通成长优选混合A,目前规模为56.83亿元,最新净值4.349(10月30日),较上一交易日下跌7.49%,近一年上涨5.38%。该基金现任基金经理为金梓才。
最近有知名机构关注了公司以下问题:
问:公司就投资者在本次交流中出的进行了回复:
答:MPO/MTP 光纤连接器是公司的核心产品之一,归类在“光器件产品”。今年公司在与原有优质客户业务增长的同时,积极拓展其他海外优质客户,并取得成效。
问题 2在目前高密度连接器供不应求的背景下,公司产品的交付节奏
当前高密度连接器需求旺盛,公司优先保障产品质量和售后服务,在此前提下有序排产、统筹交付。
问题 3公司增加有源产品生产线的原因及后续安排
公司深耕海外市场,2020 年通过收购海外产线切入有源产品赛道。现阶段,公司结合市场需求、自身技术储备和产品定位来布局有源产品业务,有源产品线围绕客户需求开展研发及生产,并依托与无源产品的协同配套持续沉淀技术。
问题 4公司当前产能扩张的制约因素
从短期看,产能扩张受到设备采购交付周期、人力资源招聘的限制;对此,公司积极发挥自研设备团队的优势,降低外采设备交付周期对排产的影响,同时优化人力生态,推动自动化建设,提升产品一致性、优化排产响应效率,增强生产稳定性与柔性交付能力。
问题 5公司对无源连接技术的未来展望
无源连接技术是数据中心高密度互连的重要基础。公司将持续跟踪无源连接技术的产业发展方向,稳步开展相关技术储备,结合客户需求布局高密度互连相关产品。
本文数据来源于太辰光2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




