据证券之星公开数据整理,近期鸿合科技(002955)发布2026年三季报。截至本报告期末,公司营业总收入23.54亿元,同比下降4.18%,归母净利润3012.06万元,同比下降63.4%。按单季度数据看,第三季度营业总收入9.32亿元,同比下降11.79%,第三季度归母净利润1879.34万元,同比下降50.01%。本报告期鸿合科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达784.32%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率25.79%,同比减0.72%,净利率1.17%,同比减62.81%,销售费用、管理费用、财务费用总计4.11亿元,三费占营收比17.47%,同比增19.29%,每股净资产13.62元,同比减1.99%,每股经营性现金流-0.88元,同比减266.4%,每股收益0.13元,同比减62.86%
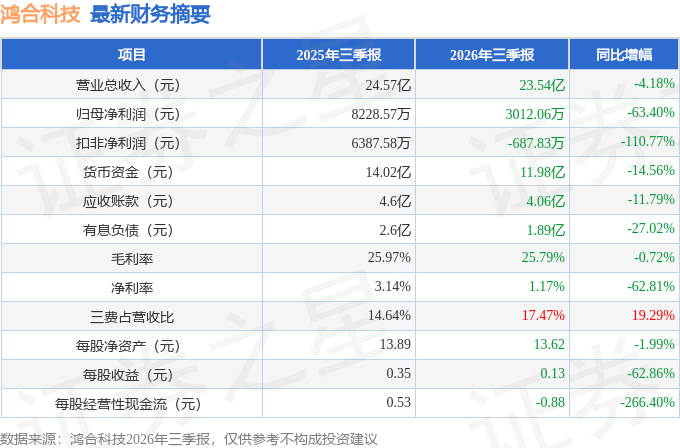
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在8200.0万元,每股收益均值在0.34元。
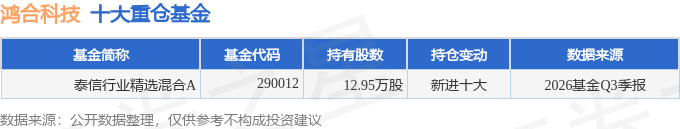
持有鸿合科技最多的基金为泰信行业精选混合A,目前规模为0.72亿元,最新净值0.934(10月30日),较上一交易日下跌2.4%,近一年下跌42.91%。该基金现任基金经理为王博强 陈颖。
最近有知名机构关注了公司以下问题:
问:公司本次三年(2027—2029年)战略规划的整体思路是什么?
答:这次规划覆盖时间是 2027年到 2029年,公司内部把它叫做“1323”战略。1个总目标就是以 I技术和股东资源来赋能智显主业基本盘,同时以外延发展方式前瞻布局智车和智芯,最终形成三位一体业务协同发展新格局;3 大业务板块是智显为基、智车为擎、智芯为核;2 种发展模式,坚持内生提质+外延并购双轮驱动;3个实施阶段,每个阶段都会有相应的发展节奏。
2、公司为什么选择布局这“智显、智车、智芯”三个业务板块?
智显是公司深耕多年的核心主业,是经营的基本盘和压舱石,守住基本盘,在存量市场中挖掘增量;智车所处的汽车智能化赛道市场空间广阔、成长速度快,且与公司在显示触控、I 交互和电子制造领域的能力高度相关,同时公司股东资源丰富且存在一定的协同潜力,是激活增长空间的新引擎;智芯对应的是半导体国产替代的长期机遇,是支撑长期竞争力的创新核,目前公司已成立专门的半导体公司推进布局。三大业务布局能平滑单一行业的周期性波动,形成有梯度、可持续的增长结构,并在技术、资源和应用场景上具备协同基础,能够形成一体化的产业能力。
3、公司怎么看当前智能交互显示行业的经营环境?智显业务在公司战略中处于什么位置?
这个行业目前正处在从新增普及转向存量替换的阶段,市场从高速普及进入存量深耕阶段。公司给智显的定位很明确是基本盘和压舱石,不会因为短期总量波动而改变方向。我们要做的是在存量中找到增量,以新技术赋能、新产品延伸、新场景拓展、新区域破局挖掘结构性增量,并通过 I进一步提升产品和解决方案能力,推动智显业务实现存量提质、增量提速,把主业做深、做稳、做优,为公司转型发展提供最坚实的支撑。
4、公司的 I技术具体将如何落地?
公司以 I 作为横向贯穿各业务的技术底座与共同能力,而非独立的业务板块。依托长期积累的 I 交互、语音与触控等技术能力,公司持续推动 I与各业务场景的融合应用。总体来看,I既是公司顺应技术发展趋势、升级产品与解决方案能力的重要路径,也是连接自身业务积累与股东产业资源、实现生态协同的纽带,有助于公司构建一体化的产业能力,为高质量发展提供坚实的技术支撑。
5、公司为什么要布局智能网联汽车业务?
公司控股股东遵照 “并购六条” 中“支持私募投资基金以促进产业整合为目的依法收购上市公司”的规定,在完成控制权变更后,充分发挥“积极股东”职能,以产业整合为导向,公司依托股东方资源,结合自身在显示触控、I交互及电子制造领域的技术积累,与汽车智能化的相关需求具备较高的技术同源性和迁移基础。总体来看,汽车产业智能化变革所打开的市场空间,与公司既有能力具有契合性,智车业务具备从技术积累走向产业落地的良好基础,是公司培育发展新动能的重要方向。
随着新能源汽车对传统燃油车的持续替代,我国汽车产业已进入电动化、智能化深度变革期。在电动化奠定产业基础之后,智能化正成为下一阶段竞争的焦点,单车智能部件价值量大幅提升,持续衍生出大量新兴市场需求,市场空间广阔、格局尚未定型,为公司向智能汽车产业链延伸提供了战略机遇。
本文数据来源于鸿合科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




