据证券之星公开数据整理,近期宏川智慧(002930)发布2026年三季报。根据财报显示,宏川智慧营收净利润同比双双增长。截至本报告期末,公司营业总收入9.82亿元,同比上升12.16%,归母净利润641.46万元,同比上升116.82%。按单季度数据看,第三季度营业总收入3.1亿元,同比上升8.73%,第三季度归母净利润-1736.89万元,同比上升33.02%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率36.58%,同比减3.21%,净利率4.05%,同比增453.57%,销售费用、管理费用、财务费用总计2.98亿元,三费占营收比30.32%,同比减10.45%,每股净资产4.57元,同比减10.43%,每股经营性现金流1.18元,同比减4.0%,每股收益0.01元,同比增112.5%
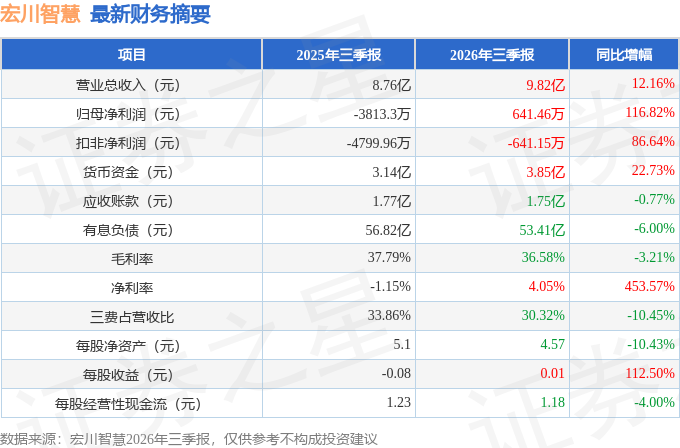
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5274.0万元,每股收益均值在0.11元。
最近有知名机构关注了公司以下问题:
问:公司未来整体的发展战略布局及落地规划?
答:复为应对挑战、把握机遇,未来公司将聚焦三条成长曲线,构建面向未来的增长引擎第一曲线是当前核心业务,公司将深耕液体散货与包装货仓储基本盘,充分发挥集群效应优势,强化基地间集群协同与运营优化,全面聚焦提质增效,深度践行“以客户为中心”的管理体系,增强客户粘性,夯实发展根基。第二曲线是未来成长业务,公司将大力发展集成供应链业务,以仓储为支点,融合运输、货代、金融、贸易等多种服务,打造覆盖全域全链条的供应链综合解决方案,提升综合物流服务能力为客户创造价值。第三曲线是新兴业务,公司将积极培育智算和大数据等创新业务,深度挖掘并整合多年积累的实物流、资金流、信息流等核心数据资产,通过数智化能力为客户及产业创造价值。
为实现战略蓝图,公司将以创新为引领,围绕核心能力建设与商业模式创新,聚焦运营提质、服务升级与数智赋能三大发展动能,系统推进三条成长曲线的落地。通过持续构建行业领先的数智化运营与质量管理能力,公司最终将实现“为客户提供优质服务”的核心使命,推动公司向供应链综合服务与数智化生态平台稳步发展。
问题 2、公司主营的液体散货及包装货仓储业务所处行业具备哪些核心壁垒?
复公司主营业务所属能源化工仓储行业专业化程度较高,且因涉及危化品而受到较严格的安全、环保监管,呈现出较为明显的资源、资质、建设周期壁垒。首先,公司所属行业为重资产行业,岸线、码头、专业仓储库区及危化品运输运力等是进入行业的资源壁垒。岸线是不可再生资源,拥有天然良好条件的岸线资源更加宝贵。企业要获得岸线经营和码头建设的批准,需经过严格的审批且经历较长时间,在当前高压的环保政策下,该资源更为稀缺。其次,国家对石化物流相关仓储设施、运输枢纽及配套装备的投资建设审批管理等较为严格,除正常的项目投资审批程序外,还须通过安监、消防、环保、气象防雷等部门的严格审查和批准。根据原国家安全生产监督管理总局公布的《危险化学品经营许可证管理办法》,国家对危险化学品经营实行许可制度,相关经营许可资质构成了进入行业的资质壁垒。最后,在石化物流行业进入之初,土地、岸线、码头、仓储设备设施、专业危化品运输工具等生产要素的获取均需大量的资金支持,从立项到投产审查所需时间较长,潜在经营者无法立即进入本行业。较大的前期投入和较长的建设周期构成了进入行业的建设周期壁垒。
问题 3、公司控股子公司宏川智算的业务定位,以及后续整体发展规划?
复为响应国家关于加快建设全国一体化算力网、推动数字经济高质量发展的政策号召,公司于 2025年 12月设立控股子公司宏川智算,布局算力基础设施及相关业务领域,致力于成为国产算力产业链中的关键枢纽与综合服务商。公司智算业务以算力租赁服务为核心,布局算力设备贸易、供应链管理、本地化部署等的一站式整体化专业服务。2026年上半年,公司智算业务已实现营业收入 1,778.67万元。
问题 4、公司智算业务计划以算力租赁服务为核心,请详细介绍公司目前在算力租赁领域的前期业务布局或落地情况?
复公司子公司宏川智算以算力租赁服务为核心,布局算力设备贸易、供应链管理、本地化部署等的一站式整体化专业服务,同时围绕“东数西算”国家算力枢纽节点适度超前布局产业链上下游关键环节。
2026年 4月,宏川智算与韶关市人民政府等签署共建国产十万卡算力集群及新质生产力生态圈战略合作框架协议,该项目拟围绕“算力芯片研发—先进封装—算力集群—场景应用”全产业链协同发展,联合五方战略合作伙伴整合资源优势,构建完整产业生态,助力韶关打造大型数字经济产业集群;2026年 5月,宏川智算与庆阳市人民政府签署共建国产 5000P算力集群战略合作框架协议,以国家“东数西算”战略为指引,依托庆阳算力枢纽节点,积极推进甘肃庆阳算力集群项目规划布局。
2026年 7月,宏川智算已正式取得工业和信息化部颁发的电信增值业务经营许可(开展互联网数据中心(IDC)及互联网接入服务(ISP)等增值电信业务必备经营许可)。
宏川智算正集中资源,从技术方案、资质合规、人员配置及设备保障等多方面开展业务前期筹备工作。
问题 5、宏川智算如何保障算力芯片的稳定供应?目前是否已与国内 GPU 厂商达成相关合作?
复面对当前国产算力芯片供需趋紧的局面,宏川智算将通过供应链前置沟通、战略备货安排及多供应商并行对接等举措,保障业务稳步推进。
2026年 7月,公司股东会审议通过了为下属子公司宏川智算拟向上海燧原科技股份有限公司及其子公司采购 GPU 卡及相关配套算力服务器设备等产品提供担保的决议,相关业务正有序推进中。
(以上发展战略布局、规划以及相关业务介绍能否最终达成和具体实施内容、实施进度等均存在不确定性,对公司当期及未来经营业绩的影响尚不确定,不构成公司对投资者的实质性承诺。敬请广大投资者理性投资,注意投资风险。)
本文数据来源于宏川智慧2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




