据证券之星公开数据整理,近期广博股份(002103)发布2026年三季报。截至本报告期末,公司营业总收入20.57亿元,同比上升11.88%,归母净利润5877.33万元,同比下降53.08%。按单季度数据看,第三季度营业总收入7.19亿元,同比上升7.79%,第三季度归母净利润896.11万元,同比下降81.76%。本报告期广博股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达314.88%。
本次财报公布的各项数据指标表现一般。其中,毛利率15.66%,同比减14.7%,净利率2.86%,同比减58.06%,销售费用、管理费用、财务费用总计2.34亿元,三费占营收比11.36%,同比增8.26%,每股净资产2.44元,同比增8.78%,每股经营性现金流0.29元,同比增107.37%,每股收益0.11元,同比减53.46%
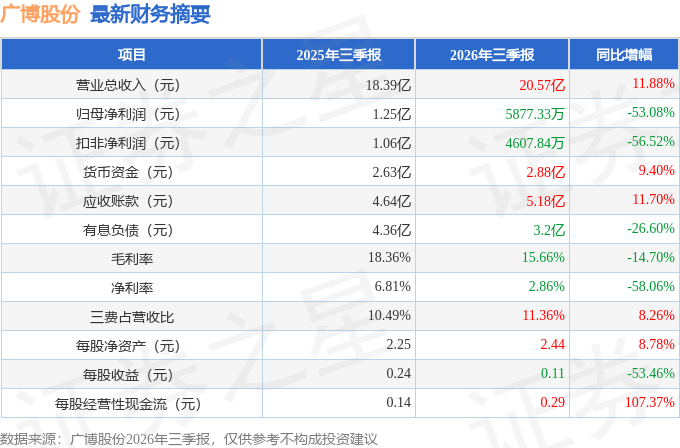
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.67亿元,每股收益均值在0.31元。
最近有知名机构关注了公司以下问题:
问:2026 年三季度的主要经营情况介绍。
答:2026 年 1-9 月,公司实现营业收入 20.57 亿元,同比上升 11.88%。营收增长主要来自内销、外销业务同步增长,渠道拓展取得积极进展;利润端同比有所下滑,主要系公司扩充研发团队带来研发费用增加,叠加平台服务费、渠道推广等销售费用投入加大,同时受汇率波动产生汇兑损失,阶段性挤压盈利空间。
虽然利润短期承压,但公司持续强化营运资金管控,主动优化库存结构、资产负债结构持续优化。期末公司资产负债率 42.25%,较期初下降 5.48 个百分点。营运资金管理成效持续体现期末应收账款 5.18 亿元,较期初下降12.89%;存货 1.45 亿元,较期初下降 27.08%,在营收保持增长的背景下实现去库存,整体资产周转效率明显改善。
后续公司将持续推进市场拓展、新产品研发及精细化管理,积极应对外部环境变化,夯实长期发展基础。
2、公司产品品类发展概况。
公司办公用品品类保持稳健增长,盈利水平相对稳定;办公直销业务作为公司收入体量最大的板块,依托政企集采渠道实现规模持续扩张,受业务模式属性影响,该板块毛利率相对偏低。随着政企业务规模拓展,收入占比提升,使得公司综合毛利率阶段性承压。
创意产品板块受益于卡牌业务增量以及 kinbor 原创产品的落地,增长动能突出,这块高毛利业务的快速发展有利于改善公司产品结构与盈利弹性。
3、公司渠道的拓展情况。
报告期内公司发力高端会员商超渠道,取得阶段性突破旗下品牌“FIZZ 飞兹”泡泡桶儿童马克笔已成功入驻山姆会员店并实现较好销售,该款产品定位家庭亲子、学生绘画场景,契合山姆会员客群偏好。目前团队仍在持续向山姆提交多品类新品提案,稳步推进后续品类拓展,具备进一步加深合作的潜力。山姆渠道客群消费力强、对品质和品牌认可度高,如后续新品类持续落地,将有效增加公司产品收入,强化 C端品牌心智。
公司 IP 文具、食玩类产品已成功进入好想来等头部量贩零食连锁渠道。依托该渠道拥有庞大的门店网络、高频家庭及年轻客群流量,实现文创产品跨场景破圈销售;后续公司将持续向渠道方提交新品提案,丰富供给品类,与山姆会员店等优质商超渠道形成差异化互补,进一步拓宽 C端文创产品销售通路。
线上渠道方面,公司在抖音、小红书等主流短视频平台常态化开展直播,重点推广 IP 文创、精品文具等产品,进一步缩短触达消费者链路,与达人分销业务协同,拓宽线上增量渠道。
4、公司新品开发情况。
卡牌产品线持续迭代,继《诛仙》收藏卡牌取得良好市场反响后,公司陆续落地《光阴之外》《山海经密码》《三眼哮天录》等国漫、国风 IP 收藏卡牌;《花仙子之魔法香对论》卡牌新品即将上线,多类型 IP 卡牌产品矩阵逐步成型。卡牌属于高毛利品类,对创意产品板块毛利率形成正向拉动。公司将持续丰富 IP 储备,打磨产品工艺与收藏玩法。
芭比 IP 食玩产品顺利开发落地,成功导入好想来等量贩零食连锁渠道,依托渠道广泛的社区门店网络触达家庭及年轻消费群体,公司将持续跟进动销反馈、推进新品提案;报告期内,公司同步推进 I 文具相关产品研发,立足文具主业基础,积极探索智能文具创新方向。公司围绕书写、学习、错题整理、内容辅助等学生及办公场景,调研 I 技术在文具载体上的落地可行性,重点开展产品方案论证、交互形态研究、软硬件适配测试,探索将 I 大模型能力与传统文具结合。具体产品形态,以产品正式上线为准。5、请介绍一下公司在潮玩文创业务的最新布局,以及新设万物来潮公司的战略考量?为进一步完善潮玩文创业务布局,报告期内,公司与合作方宜欧欧宜欧(上海)信息技术有限公司共同设立上海万物来潮文化科技有限公司,万物来潮注册于上海市静安区,注册资本 500 万元,公司持股 60%,自设立之日起纳入公司合并报表范围。万物来潮将聚焦韩流 IP 文创赛道,主营韩国娱乐 IP 衍生品、海内外粉丝向文创周边的开发与运营。本次合作是公司潮玩文创矩阵的重要延伸合作方具备海外 IP 资源、粉丝圈层运营的优势,叠加公司自身在文创产品设计研发、柔性供应链、国内线上线下全渠道的积累,双方优势互补,合力开发海内外热门 IP衍生品,扩充公司 IP 产品品类,把握粉丝经济消费机遇,持续丰富潮玩文创增长曲线。
风险提示
公司郑重提醒广大投资者,公司相关信息请以公司在深圳证券交易所网站及法定信息披露媒体发布的公告为准。本公告所涉及的发展战略、未来计划等前瞻性表述,不构成对投资者的实质承诺,敬请广大投资者理性判断,审慎投资。
本文数据来源于广博股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




