据证券之星公开数据整理,近期科汇股份(688681)发布2026年三季报。截至本报告期末,公司营业总收入3.63亿元,同比上升3.65%,归母净利润2229.94万元,同比下降36.89%。按单季度数据看,第三季度营业总收入1.28亿元,同比下降9.5%,第三季度归母净利润843.38万元,同比下降56.07%。本报告期科汇股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达570.17%。
本次财报公布的各项数据指标表现一般。其中,毛利率39.08%,同比减8.77%,净利率6.13%,同比减39.31%,销售费用、管理费用、财务费用总计8270.39万元,三费占营收比22.76%,同比增1.42%,每股净资产5.98元,同比增3.55%,每股经营性现金流-0.43元,同比减958.44%,每股收益0.21元,同比减38.24%
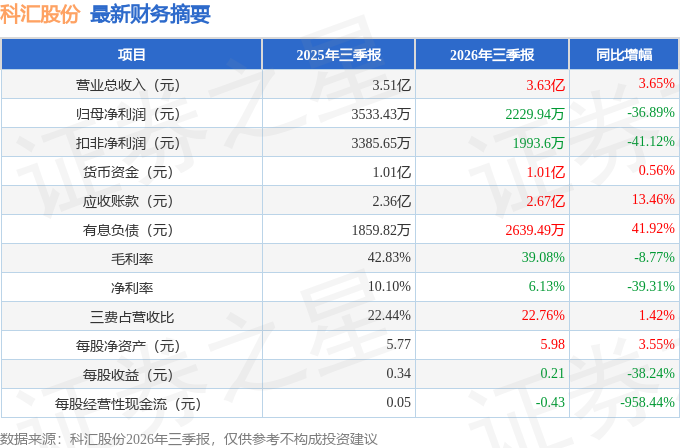
证券之星价投圈财报分析工具显示:
财报体检工具显示:
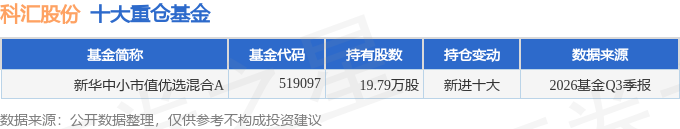
持有科汇股份最多的基金为新华中小市值优选混合A,目前规模为2.39亿元,最新净值3.2086(10月30日),较上一交易日下跌3.55%,近一年下跌0.3%。该基金现任基金经理为王永明。
最近有知名机构关注了公司以下问题:
问:公司还有哪些关键零部件依赖进口?国产化率升计划如何?
答:投资者您好。公司高度重视供应链自主可控,持续推进零部件国产化替代工作。一方面联合国内优质供应商开展样品验证、可靠性测试与批量试用,实现关键零部件的国产化替代;另一方面在新产品方案设计阶段优先选用国产器件,分阶段、分产品提升国产化率。后续公司将根据国内外不同客户的产品需求,丰富关键零部件的供应链采购渠道,降低供应链外部依赖,保障供应链安全稳定。感谢关注!
2. 请问目前IE4、IE5电机在公司的销售占比是多少?
投资者您好。IE能效等级一般用于评价连续工作制的常规电机(如异步电机、永磁电机)的能效水平。公司开关磁阻电机属于特种电机,过载能力强、起动转矩大,在频繁调速、频繁过载的普通电机难以胜任的特殊场合节能效果显著;公司同步磁阻电机实现了IE5级能效,具备规模化量产的能力,产品已逐步推向市场,2025年公司同步磁阻电机产品实现销售收入482万元。感谢关注!
3. 请问在特高压领域,公司产品的市场占有率大概是多少?
投资者您好。公司致力于电气自动化新技术、高能效电机驱动技术及储能智能控制与微电网技术的研发与产业化,具有特征鲜明的技术优势,以技术立品牌,以品牌赢市场,尤其在智能电网故障监测与自动化业务领域,拥有较高的行业知名度。感谢关注!
4. 公司在光储直柔技术方面是否有产品布局?
投资者您好。光储直柔是指光伏发电 + 储能 + 直流配电 + 柔性用电一体化的新型能源系统,公司在光储直柔技术领域聚焦储能系统、能量管理、电能质量三大核心环节,自主研发储能变流器(PCS)、储能柜 / 集装箱、能量管理系统(EMS)和宽幅电压治理装置,构建起 “储能变换 + 储能载体 + 能量管理 + 电能质量治理” 一体化产品体系,覆盖光储直柔系统储能接入、系统调度、电网稳定支撑等关键环节。感谢关注!
5. 请问目前海外业务的主要增长点在哪里?
投资者您好。2026年上半年公司国际业务有所增长,主要是行波测距产品和磁阻电机产品海外销售收入同比增加。感谢关注!
6. 公司储能业务收入同比增长131.82%的原因是什么?
投资者您好。本期储能业务收入同比实现 131.82% 的增长,主要系公司储能柜相关产品的销量增加。伴随储能行业市场需求释放,公司前期市场开拓成效逐步显现。后续公司将持续依托电力保护与监测控制技术优势,抢抓储能市场机遇,稳步拓展储能相关业务。感谢关注!
7. 请问汇率波动对公司的影响有多大?
投资者您好。公司主营业务以人民币结算为主,海外业务占整体营收比重相对较小,汇率波动对公司整体经营业绩影响有限。感谢关注!
8. 请问公司的那些I技术目前是处于研发阶段还是已实现落地?
投资者您好。公司不开展底层 I 技术的自主研发,主要是基于成熟 I 技术开展应用层面的融合,将相关算法能力应用、优化到现有产品功能之中,用于提升设备故障识别、状态监测、智能研判等产品性能。相关应用功能已随部分产品实现落地使用。后续公司将持续结合业务场景,探索 I 技术在电力监测、故障诊断、电力交易等场景下的进一步应用。感谢关注!
9. 下半年研发主要会投入到哪些方面?
投资者您好。下半年公司研发将持续围绕智能电网、电机、储能三大板块,统筹国产化替代、产品迭代、样机研制与平台升级。智能电网方面,推进检测仪器、行波测距、配网终端及主站平台升级,强化国产化与智能诊断;电机方向将完善开关磁阻/同步磁阻电机及控制器系列,拓展工业场景与无感控制;储能方向,继续完善PCK、储能柜的系列化,研制移动储能及EMS和虚拟电厂平台,布局柔性互联、直流PCS等电力电子样机。感谢关注!
10. 请问公司是否有计划切入新能源汽车充电市场?
投资者您好。公司现有储能相关产品可适配充电桩配套场景,能够为充电桩提供电力交易、保护、监测类技术支撑。但公司目前暂无直接切入新能源汽车充电桩整机制造的业务计划。公司将继续立足自身在电力保护、故障监测、控制技术领域的核心技术优势,深耕主业,围绕既有技术赛道拓展相关业务机会。感谢关注!
本文数据来源于科汇股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




