据证券之星公开数据整理,近期埃科光电(688610)发布2026年三季报。截至本报告期末,公司营业总收入5.82亿元,同比上升74.05%,归母净利润1.12亿元,同比上升97.31%。按单季度数据看,第三季度营业总收入2.04亿元,同比上升60.56%,第三季度归母净利润4243.14万元,同比上升106.78%。本报告期埃科光电应收账款上升,应收账款同比增幅达47.48%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率44.31%,同比增7.65%,净利率19.17%,同比增13.37%,销售费用、管理费用、财务费用总计6945.55万元,三费占营收比11.93%,同比增5.91%,每股净资产24.56元,同比增11.57%,每股经营性现金流0.23元,同比增325.59%,每股收益1.64元,同比增92.94%
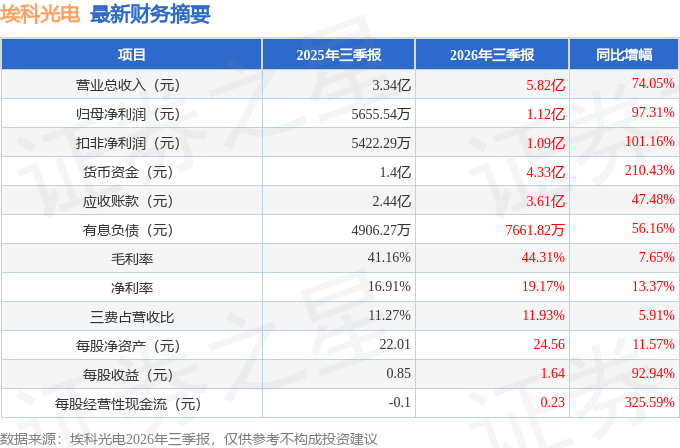
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.53亿元,每股收益均值在2.24元。
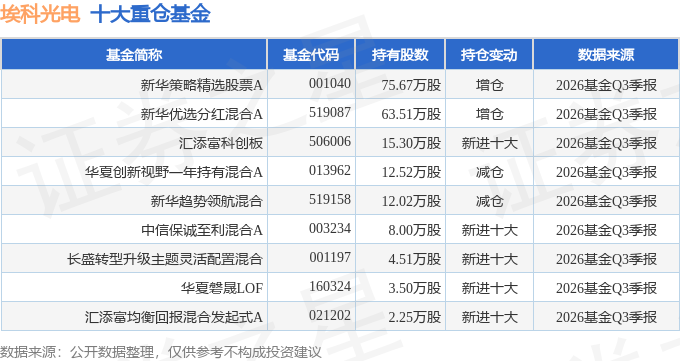
持有埃科光电最多的基金为新华策略精选股票A,目前规模为13.62亿元,最新净值2.632(10月30日),较上一交易日下跌4.77%,近一年上涨23.08%。该基金现任基金经理为王永明。
最近有知名机构关注了公司以下问题:
问:公司领导对 2026年半年度业绩情况进行了介绍,并就投资者关心的进行了回答。答环节主要内容如下:
答:公司领导对 2026年半年度业绩情况进行了介绍,并就投资者关心的问题进行了。问环节主要内容如下
1、请问公司下半年业绩指引
尊敬的投资者您好,目前来看,公司主要下游行业需求良好,如外部环境相对稳定,公司认为 2026年的经营将继续保持向好态势。管理层将持续推进收入增长与盈利能力改善,相关业绩数据请持续关注公司后续披露的定期报告及相关公告。感谢您对公司的关注。
2、请问公司在手订单情况如何,当前的产能是否足够,募资项目为何一直推迟?
尊敬的投资者您好,公司整体经营稳健,订单情况良好,当前产能能够有效保障客户订单交付,且公司整体产能弹性充足,可视客户需求通过调整班次、优化排产逐步释放增量,中长期新园区落地后预期将释放更大产能空间。募投项目方面,公司基于审慎性原则,结合募投项目的实际建设情况和投资进度,于2024年 6月 19日披露了《关于部分募投项目延期的公告》,将部分募投项目达到预定可使用状态日期延长至 2027年 1月,目前公司募投项目按计划推进中。感谢您对公司的关注。
3、请问目前公司产能利用率大概在什么水平?
尊敬的投资者您好,公司根据下游客户需求动态调整生产与交付安排,当前产能利用率处于合理水平。感谢您对公司的关注。
4、公司的智能光学单元产品在半导体、pcb、新型显示以及新型能源领域,哪个的应用前景更广泛呢。
尊敬的投资者您好!公司智能光学单元产品线包含线光谱共焦传感器、2.5D 成像系统、智能对焦系统等核心产品,在上述领域均具备广阔的应用前景。整体来看,半导体、PCB、新型显示、新能源等领域均处于持续升级扩容的发展阶段,对高精度智能光学检测产品均存在旺盛的市场需求,公司将依托自身技术与产品优势,在各领域持续深化拓展,打开长期增长空间。感谢您对公司的关注。
本文数据来源于埃科光电2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




