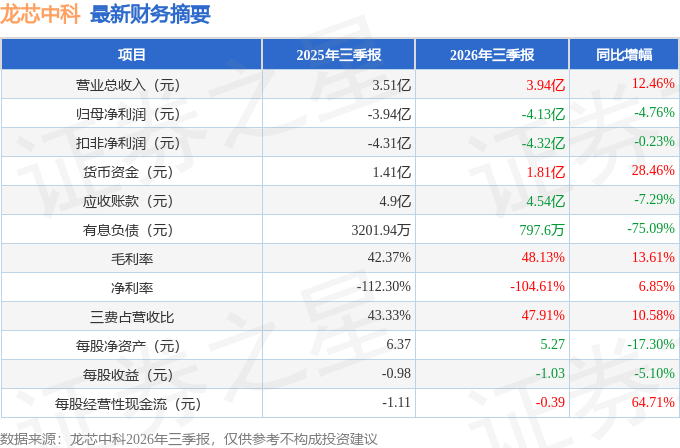
据证券之星公开数据整理,近期龙芯中科(688047)发布2026年三季报。截至本报告期末,公司营业总收入3.94亿元,同比上升12.46%,归母净利润-4.13亿元,同比下降4.76%。按单季度数据看,第三季度营业总收入1.23亿元,同比上升14.31%,第三季度归母净利润-1.89亿元,同比下降89.88%。本报告期龙芯中科盈利能力上升,毛利率同比增幅13.61%,净利率同比增幅6.85%。
本次财报公布的各项数据指标表现一般。其中,毛利率48.13%,同比增13.61%,净利率-104.61%,同比增6.85%,销售费用、管理费用、财务费用总计1.89亿元,三费占营收比47.91%,同比增10.58%,每股净资产5.27元,同比减17.3%,每股经营性现金流-0.39元,同比增64.71%,每股收益-1.03元,同比减5.1%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-2.9亿元,每股收益均值在-0.72元。
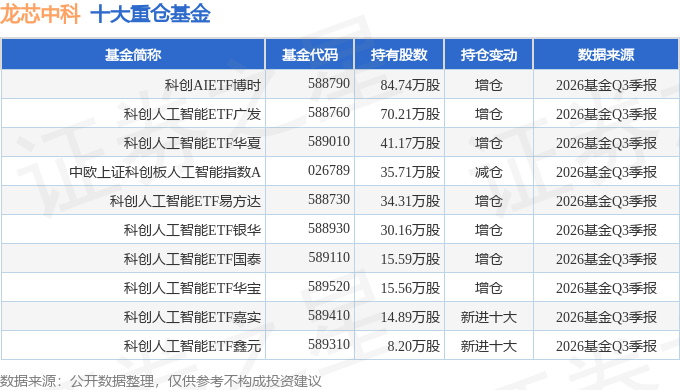
持有龙芯中科最多的基金为科创AIETF博时,目前规模为25.22亿元,最新净值0.6269(10月30日),较上一交易日下跌5.81%,近一年下跌24.12%。该基金现任基金经理为李庆阳。
最近有知名机构关注了公司以下问题:
问:龙芯定增中的募投项目包含Xnm工艺CPU和通用GPU芯片研发,想请教一下在当前AI芯片加速迭代的背景下,本次募投的CPU和通用GPU的对标产品,竞争的差异点在哪里?
答:在I芯片方面,龙芯2K3000和9000产品性能可以满足绝大部分具身智能应用场景市场需求。龙芯2K3000已于去年6月发布,里面集成了第二代LG200通用GPU核心;9000面向低端显卡、I加速卡、具身智能应用,是龙芯首款通用GPU,集成的是升级后的LG210 CPU核心,已经片,在进行产品化的工作。
在市场应用方面,产品性能是一方面,更重要的是产品性价比,龙芯通用GPU应用领域由低端向中高端横向扩展过程中,我们想要做的是在适用情况下的产品极致性价比。
本次募投项目中通用GPU产品在架构设计上可达英伟达2024年发布的Blackwell新一代计算架构水平。在性能上可从不同应用场景来比较面向图形渲染,性能总体可对应2023年后英伟达主流中端显卡的水平;面向端侧推理应用,总体可对应2025年英伟达顶级边缘侧产品的水平;面向服务器应用,总体可对应英伟达2020年前后主流高端算力卡的水平。
本次募投项目中桌面CPU、服务器CPU产品与公司现有产品相比性能存在较高提升。其中,预计Xnm桌面CPU产品性能可达到2025年Intel第15代酷睿的主流产品水平,Xnm服务器CPU产品性能可达到2025年Intel第6代至强处理器的主流产品水平。由于通用CPU性能提升空间已经不大,主要受限于访存带宽和功耗(“茶壶里倒饺子”效应),预计本次募投项目Xnm产品性能可对标推出时国际主流产品。
总体而言,本次募投项目1Xnm产品及Xnm产品性能均可对标当时国际主流产品,且具有明显的开放市场性价比竞争力。
同时也提示投资者注意,芯片研发周期长、投入大,技术复杂度高,尤其是基于先进工艺的芯片设计所需的人力、财力和物力投入不断攀升,稍有不慎就可能导致流片失败或产品开发失败,导致研发不达预期,从而带来经营业绩下滑的风险。
本文数据来源于龙芯中科2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




