据证券之星公开数据整理,近期伟时电子(605218)发布2026年三季报。截至本报告期末,公司营业总收入18.27亿元,同比上升11.41%,归母净利润-6003.89万元,同比下降347.16%。按单季度数据看,第三季度营业总收入6.94亿元,同比上升4.66%,第三季度归母净利润-833.63万元,同比下降273.28%。本报告期伟时电子公司应收账款体量较大,当期应收账款占最新年报归母净利润比达3231.99%。
本次财报公布的各项数据指标表现一般。其中,毛利率7.33%,同比减40.39%,净利率-3.29%,同比减321.85%,销售费用、管理费用、财务费用总计1.15亿元,三费占营收比6.27%,同比增25.21%,每股净资产7.13元,同比增14.98%,每股经营性现金流-0.14元,同比增34.63%,每股收益-0.25元,同比减320.66%
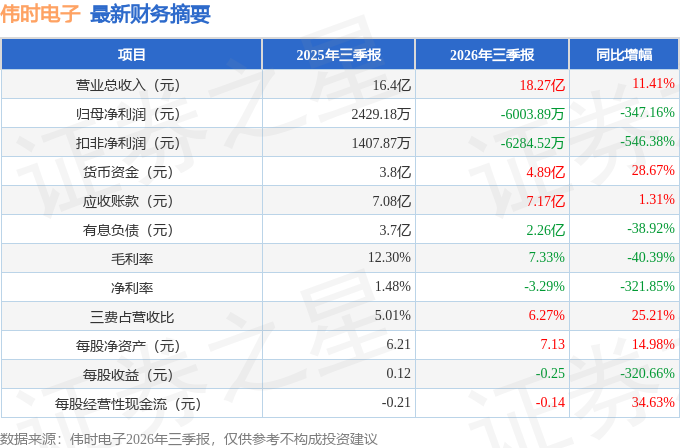
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司2026年上半年营收同比增长15.99%,但归母净利润亏损,请亏损的原因?
答:上半年营收保持增长,但出现阶段性亏损,主要是三重因素叠加
(1)报告期内,子公司新建生产线产能利用率处于爬升阶段,其折旧、能耗、人员等固定成本未能被充分摊薄,导致单位固定成本分摊较高,对当期毛利率与营业利润产生阶段性压力;
(2)本报告期内,汇率变动对利润影响方向发生逆转,较大程度拉低本期利润总额;
(3)报告期内,相关行业竞争加剧,受客户降价压力影响,产品单价下滑导致毛利率有所下降。
2、公司全资子公司淮安伟时2026年上半年亏损的主要原因是什么?
淮安伟时是公司重点布局的轻量化车载新型显示组件项目生产基地,2026年上半年仍处于量产爬坡过程,设备折旧、人员配套投入较大,工厂产能利用率尚未达到满产状态,因此阶段性亏损扩大。
3、公司车载业务主要下游面板客户、终端车企订单情况如何?
公司与天马、华星光电、友达等主流车载面板客户均保持稳定合作,终端覆盖多家国内外主流及新能源车企,2026年上半年,公司持续挖掘现有客户潜力,获取多个车载背光模组新项目定点,目前,新能源终端业务占比持续提升,是公司重要增长来源。
4、公司报告期末经营活动产生的现金流量净额为负,现金流承压主要是什么原因?
公司报告期末经营活动产生的现金流量净额为-6,183万元,主要原因为公司将本报告期到期的承兑汇票集中贴现,提前笼资金,导致本期经营活动现金收款额大幅下降。公司的应收账款客户以Tier1为主,客户信用资质良好,整体坏账风险可控。公司将持续加强应收账款滚动管理,做好款跟踪管控。
5、公司2026年上半年亏损,下半年经营情况怎样?后续公司对投资者的股东报规划?
2026年下半年车载行业竞争压力仍然客观存在,公司将全力推进淮安基地产能爬坡,推动在手定点项目实现量产交付,优化产品结构,持续降本增效,努力改善经营业绩。但下游整车行业需求、客户项目进度存在不确定性。
股东报方面,公司将优先保障主业经营、产能建设资金需求,在实现稳定盈利、现金流健康的基础上,严格按照公司章程、股东报规划实施分红,努力创造长期价值报广大投资者。
本文数据来源于伟时电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




