据证券之星公开数据整理,近期永安行(603776)发布2026年三季报。截至本报告期末,公司营业总收入4.6亿元,同比上升44.94%,归母净利润-1310.05万元,同比上升81.12%。按单季度数据看,第三季度营业总收入1.38亿元,同比上升11.38%,第三季度归母净利润225.22万元,同比上升157.5%。本报告期永安行盈利能力上升,毛利率同比增幅358.25%,净利率同比增幅87.21%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率8.73%,同比增358.25%,净利率-2.72%,同比增87.21%,销售费用、管理费用、财务费用总计3929.69万元,三费占营收比8.54%,同比减49.69%,每股净资产12.16元,同比减4.22%,每股经营性现金流0.18元,同比减52.66%,每股收益-0.05元,同比增82.76%
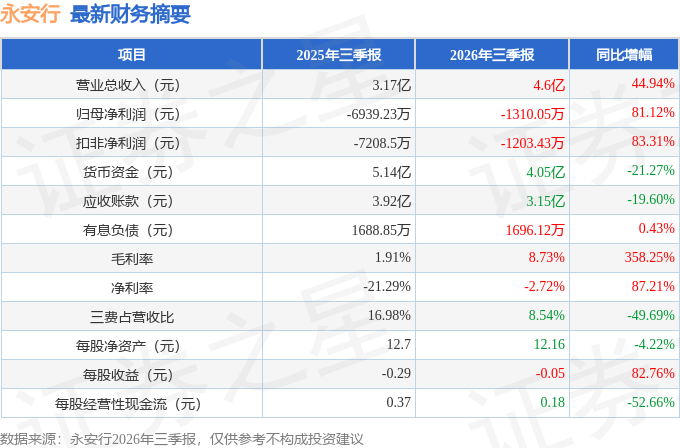
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:为便于广大投资者更全面深入地了解公司2026年半年度经营成果、财务状况,公司在上海证券交易所上证路演中心举办了业绩说明会,现将互动交流内容汇总如下:
答:您好,公司将深化资源整合、业务联动与生态共建,充分释放股东协同赋能效应,同时持续挖掘业务增量空间,助力公司实现提质扩量、稳健发展,感谢您的关注。
2、本期公司实现减亏,请问未来支撑利润持续改善的经营性增量主要来自哪个板块?
您好!公司将加快在新增业务方面的发展(如智能制造),使得新增业务成为公司未来发展的主力。同时公司将持续优化战略布局,加强内控管理,加强技术研发队伍建设,加大研发资源的投入,不断提升公司技术创新实力。请持续关注公司定期报告了解相关信息。
3、上半年,公司氢能板块收入由3748万元降至2548万元,下降原因是什么?氢能自行车当前的累计投放量、骑行频次和实际运营数据如何?
您好,上半年受国内宏观经济环境和需求变动影响,氢能板块收入由3748万元降至2548万元,请持续关注公司披露的定期报告。
4、公司2018年即布局氢能全产业链,在收入连续两年收缩、出行业务重心转向股东协同的背景下,氢能在公司未来战略中的定位是否会调整?对制充氢一体机、家用氢能产品等C端方向的投入计划如何?
您好,请持续关注公司定期报告了解相关信息,谢谢。
5、从共享出行、氢能、芯片到人工智能与算力,公司新业务方向较多。公司对新业务设定的战略规划是什么,预计何时开始贡献收入?
您好,感谢您对公司的关注,请持续关注公司定期报告了解相关信息。
6、按证监会办结时限,目前定增注册已经超出时限,目前是否遇到了阻碍和问题,如有公司有何举措解决
您好,相关事项正常推进中,请持续关注公司披露的公告,谢谢。
7、尊敬的领导,上午好!作为中小投资者,有以下问题1、伴随公司主要股东的变化,目前公司第一大自然人股东、原孙董事长会以何种形式参与到公司的发展中?如何协调与控股股东之间的利益?2、半年报显示,公司业绩尚未走出困境,连续多年亏损,今年是否有希望扭亏?为此制定了怎样的经营目标?未来公司的主营业务会做怎样的调整?3、公司在舆情管理方面做了哪些基础性的工作?一旦遇到突发舆情,公司将如何应对?
您好,原孙董事长目前未在上市公司担任董事及高管职务,但仍为公司第一大自然人股东。杨磊及上海哈茂收购上市公司的控制权,可以给上市公司带来具有丰富产业资源背景的股东,推动上市公司未来长期健康发展。在控制权变更完成后,杨磊及上海哈茂可借助自身丰富的产业资源,为上市公司现有业务赋能,发挥产业协同优势,在业务经营层面助力上市公司业务的发展,改善上市公司的经营水平,提升产业竞争优势,提高上市公司的业务规模,实现上市公司盈利能力的提升。请持续关注公司定期报告了解相关信息,谢谢。
8、与系统销售放量相对照,系统运营服务收入由6796万元降至3402万元、共享出行由4068万元降至3141万元,且毛利率均为负。传统的政府To G运营和自营出行业务是否会继续收缩?公司对这部分业务的发展安排如何?
您好,近年受国内宏观经济环境和终端需求变动影响,公司公共自行车项目增量不足、存量缩减,与所在行业情况一致。公司将加快在新增业务方面的发展(如智能制造),使得新增业务成为公司未来发展的主力。
9、哈啰集团完成入主至今已逾一年,除整车与配件销售外,双方在商标许可、技术服务、本地生活、渠道等方面还有哪些协同安排?上市公司如何在深度绑定股东资源的同时保持业务、人员和资产的独立性?
您好,公司将持续深化资源整合、业务联动与生态共建,充分释放股东协同赋能效应,持续挖掘业务增量空间。同时公司控股股东、实际控制人已作出保持上市公司人员、资产、财务、机构、业务独立的承诺,依托公司治理程序决策,控制关联业务依赖,实现资源赋能与主体独立的平衡。感谢您的关注。
10、上半年公司虽然增收不增利,但亏损有所减少,主要是哪一业务版块发力?公司还采取了哪些减亏措施?
您好,2026 年上半年公司努力稳定既有业务规模,发挥自身产业经验和业务协同优势,积极发展系统销售业务,公共自行车和共享出行业务部分的营业收入得到了显著提升,对公司整体营业收入带来了一定的积极影响。公司将持续优化内部治理与管控体系,强化全链条成本管控与预算管理约束力,从技术迭代升级、生产工艺优化、内部激励体系完善等多维度发力,常态化推进降本增效、提质提效工作,持续优化整体经营质效,保障公司基本面稳健向好,实现企业高质量、可持续发展。
11、贵司2023年曾通过收购浙江凯博补齐氢能产业链。新控股股东入主后,是否仍考虑引入具备成熟客户及订单的非关联氢能企业,通过参股或并购推动现有产品商业化,具体由哪个部门负责对接?
您好,公司如有相关涉及信息披露的事项,将根据相关法规的规定履行信息披露的义务,感谢您的关注。
本文数据来源于永安行2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




