据证券之星公开数据整理,近期君禾股份(603617)发布2026年三季报。截至本报告期末,公司营业总收入10.29亿元,同比上升24.11%,归母净利润3358.86万元,同比上升9.21%。按单季度数据看,第三季度营业总收入3.33亿元,同比上升32.79%,第三季度归母净利润101.13万元,同比上升516.67%。本报告期君禾股份应收账款上升,应收账款同比增幅达34.52%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.27%,同比增0.71%,净利率3.26%,同比减9.31%,销售费用、管理费用、财务费用总计2.16亿元,三费占营收比21.01%,同比增11.49%,每股净资产4.03元,同比增4.56%,每股经营性现金流0.03元,同比减93.14%,每股收益0.09元,同比增12.5%
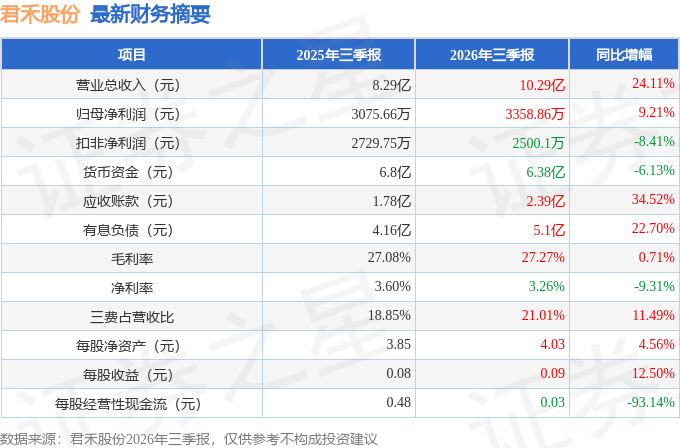
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请贵公司和宁波兰洋科技的液冷泵项目进展如何?已经一年多了,有无实质性进展和突破?
答:尊敬的投资者您好,公司前瞻性把握液冷行业爆发式增长机遇,已针对液冷相关品类启动系统性产品开发工作,目前重点推进专用于工商业储能柜液冷系统的冷却水循环泵研发,该产品已相继完成模具开发、首样初步试装及性能测试,虽尚未完全定型,但该项目研发已经为公司后续同类型液冷泵的开发积累了包括屏蔽式密封结构设计经验、水力模型优化数据、模具开发与装配工艺参数、性能测试与可靠性验证方法论等重要的可复用技术储备,为公司未来拓展数据中心液冷泵等更广泛液冷应用场景奠定了坚实基础,后续如有相关进展,公司将按照信息披露要求及时发布公告,请您持续关注。感谢您对公司的关注。
2.公司如何看待全球泵业升级与竞争格局变化,以及自身在技术研发、优质客户资源方面的差异化竞争优势?
尊敬的投资者您好,当前全球泵行业正处于深刻的产业升级进程中,节能绿色化成为硬性导向,低能耗高效率的节能泵逐步替代传统高能耗产品,高端化与定制化需求持续深化,行业竞争从价格比拼转向技术、品质、服务及全生命周期成本的综合实力较量,中低端同质化产能加速出清,具备核心研发能力的头部企业市场集中度稳步提升,同时受地缘政治及关税政策影响,行业正经历供应链重塑,企业普遍通过多元化采购、近岸外包等方式降低断链风险,掌握智能控制、核心材料、特种密封等关键技术,并能提供绿色低碳解决方案的企业,将在未来全球供应链重构中占据核心优势。
在技术研发方面,公司构建了覆盖“基础研究—应用开发—成果转化”全链条的研发体系,依托产学研合作、博士后工作站、企业研究院等创新平台开展前瞻性研发;2026年上半年公司共获得16项专利授权,其中含2项境外发明专利在内的发明专利共4项,为全球化市场布局构筑了坚实技术壁垒,同期研发投入达1410.25万元,完成了QJD系列深井泵的高扬程大流量优化,推出了永磁变频屏蔽泵、智能永磁变频增压泵、新一代变频泳池泵等多款具备市场竞争力的新产品,同时前瞻性布局液冷领域,专用于工商业储能柜液冷系统的冷却水循环泵已完成模具开发、首样试装及性能测试,积累了充足的技术储备,2026年公司也规划围绕四大业务板块实施差异化研发,聚焦新兴领域技术突破。
在优质客户资源方面,公司产品远销欧洲、美洲、大洋洲、亚洲等全球主要市场,构建了多元化的全球市场格局,与德国凯驰、美国富兰克林、德国欧倍德、安海等国际知名品牌制造商、大型连锁商超、贸易商建立了长期稳定的深度合作关系,凭借持续的技术创新与严格的质量管控体系赢得了全球客户的深度信赖,这些优质客户不仅为公司提供了稳定的订单来源,更让公司能够在与国际一流企业的互动中持续汲取先进经验,不断提升自身核心竞争力,为业绩稳健增长提供了坚实保障。感谢您对公司的关注。
3.想了解公司对于后续股东报、中期与年度分红节奏的整体考虑
尊敬的投资者您好,公司高度重视股东报,始终将投资者的合理报置于重要位置,致力于构建科学、稳定、可持续的利润分配机制。公司于2025年审议通过了《未来三年(2025年-2027年)股东报规划》,以制度化形式明确了未来三年的分红原则、分红条件、分红比例及决策程序,保障了公司分红政策的连续性与稳定性,让投资者能够形成清晰稳定的报预期。
在分红规则上,公司明确规定,在足额预留法定公积金、盈余公积金后,每年向股东现金分配股利不低于当年实现的可供分配利润的10%,三年累计现金分配股利不低于三年实现的年均可分配利润的30%,同时公司允许进行中期现金分红,董事会会结合公司行业特点、发展阶段、自身经营模式、盈利水平以及是否有重大资金支出安排等因素,区分情形按照公司章程规定的程序,提出差异化的现金分红政策。
未来公司会严格遵循相关法律法规及《公司章程》的约定,结合经营发展实际情况,制定科学合理的分红方案并按程序执行,在保障公司正常经营和长远发展的前提下,持续提升分红水平,努力实现公司与股东的共同成长,相关分红进展公司会及时履行信息披露义务。感谢您对公司的关注。
本文数据来源于君禾股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




