首页 - 股票 - 财报季 - 正文

陕西旅游(603402)2026年三季报简析:净利润同比下降39.85%,三费占比上升明显

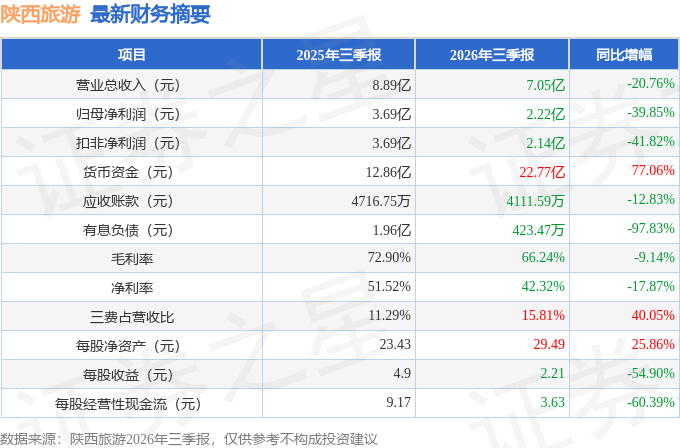
据证券之星公开数据整理,近期陕西旅游(603402)发布2026年三季报。截至本报告期末,公司营业总收入7.05亿元,同比下降20.76%,归母净利润2.22亿元,同比下降39.85%。按单季度数据看,第三季度营业总收入2.86亿元,同比下降23.41%,第三季度归母净利润9741.63万元,同比下降40.9%。本报告期陕西旅游三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达40.05%。

本次财报公布的各项数据指标表现不尽如人意。其中,毛利率66.24%,同比减9.14%,净利率42.32%,同比减17.87%,销售费用、管理费用、财务费用总计1.11亿元,三费占营收比15.81%,同比增40.05%,每股净资产29.49元,同比增25.86%,每股经营性现金流3.63元,同比减60.39%,每股收益2.21元,同比减54.9%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为19.41%,资本回报率极强。去年的净利率为45.11%,算上全部成本后,公司产品或服务的附加值极高。从历史年报数据统计来看,公司上市以来中位数ROIC为36.3%,投资回报也很好,其中最惨年份2022年的ROIC为-14.96%,投资回报极差。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 偿债能力:公司现金资产非常健康。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为99.7%/109.4%/66.8%,净经营利润分别为5.3亿/6.22亿/4.64亿元,净经营资产分别为5.31亿/5.68亿/6.95亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.03/-0.03/-0.01,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-3181.75万/-3189.14万/-1382.73万元,营收分别为10.88亿/12.63亿/10.3亿元。

分析师工具显示:证券研究员普遍预期2026年业绩在3.13亿元,每股收益均值在3.1元。

最近有知名机构关注了公司以下问题:
问:公司产品目前的情况?
答:公司目前主要产品是长恨歌演出及华山的西峰索道。长恨歌是完全面对市场竞争的产品,而西安演艺市场竞争非常激烈,但它的品牌优势包括多年积累的口碑以及观演效果还是不错的,虽然无可避免的受到市场的影响存在一定的波动。西峰索道相对来说比较稳健,索道运营主要是受天气以及景区管理措施的影响。其他产品中,《12·12》演艺去年年底今年年初公司在营销政策上以及剧场改造都做了些调整,今年上半年比去年同期业绩改善了很多。华威滑道属于西峰索道下站的辅助产品,既是一个游乐项目,也可以为游客提供一个节省体力的选择。这个产品处于比较平稳的状态。唐乐宫表演厅因入境游客增加有一定增长。

本文数据来源于陕西旅游2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示陕西旅游行业内竞争力的护城河较差,盈利能力一般,营收成长性较差,综合基本面各维度看,估值偏低。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

