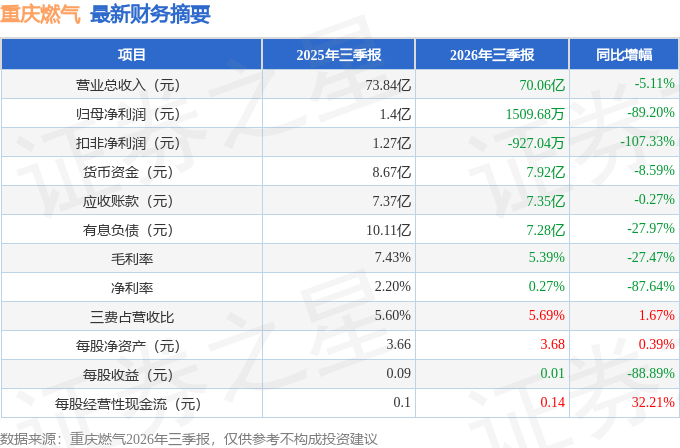
据证券之星公开数据整理,近期重庆燃气(600917)发布2026年三季报。截至本报告期末,公司营业总收入70.06亿元,同比下降5.11%,归母净利润1509.68万元,同比下降89.2%。按单季度数据看,第三季度营业总收入20.25亿元,同比下降6.23%,第三季度归母净利润-5994.34万元,同比下降273.92%。本报告期重庆燃气公司应收账款体量较大,当期应收账款占最新年报归母净利润比达349.18%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率5.39%,同比减27.47%,净利率0.27%,同比减87.64%,销售费用、管理费用、财务费用总计3.99亿元,三费占营收比5.69%,同比增1.67%,每股净资产3.68元,同比增0.39%,每股经营性现金流0.14元,同比增32.21%,每股收益0.01元,同比减88.89%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:上半年新签约发展居民客户 2.31万户,同比下降 20.09%,请居民接驳业务量下降主要是市场需求变化、房地产交付节奏还是公司主动调整客户获取策略?对未来接驳收入的影响如何?
答:尊敬的投资者,您好。接驳业务量的下降主要是受房地产行业下行、新建住宅开发减少的市场需求变化影响所致。在房地产行业尚未明显暖的背景下,接驳业务仍将面临较大压力,公司将努力稳住燃气销售基本盘来缓解相关影响。感谢您对公司的关注。
2、公司上半年归母净利润同比下降 28.79%,扣非净利润下降 43.70%,请问两者差异主要来自哪些非经常性项目?如果剔除非经常性因素,主营燃气业务的利润降幅是否与销气量降幅基本匹配
?尊敬的投资者,您好。主要是部分两非资产处置收益。剔除非经常性因素,因气源成本上升,主营燃气业务的利润降幅高于销气量降幅。感谢您对公司的关注。
3、公司披露市场竞争加剧、气源成本上升导致销气毛利和接驳毛利同比下降,请问居民、工商业等不同客户类别的单位售气毛利变化有何差异?当前毛利压力主要集中在哪一类客户?
尊敬的投资者,您好。从行业普遍情况看,各类用户均面临毛利压力。其原因一是价格机制“上游市场化、下游管制化”,上游价格连续上调,而终端用气价格,特别是居民价格存在调价周期长、幅度受限等情况;二是终端市场燃气公司众多,竞争加剧,毛利受到进一步挤压。感谢您对公司的关注。
4、公司 2026年上半年销气量 17.88亿方,同比下降 7.19%,营业收入下降 4.65%,但经营现金流大幅增长,请问现金流改善主要来自款、气源采购付款节奏还是其他因素?这种改善是否具有持续性?
尊敬的投资者,您好。公司 2026 年上半年经营活动产生的现金流量净额同比大幅增长,主要为公司进一步加强对营运资金管理,包括应收账款、预付气费等。下半年经营活动现金流能否延续高增长,仍取决于销气量恢复、气源成本控制以及营运资金管理节奏等多重因素,存在一定不确定性。感谢您对公司的关注。
5、公司正在发展综合能源、综合服务等业务。请问这些业务目前收入和利润贡献分别达到什么规模?与传统燃气业务相比,其客户获取成本、毛利率和现金收周期有何不同?
尊敬的投资者,您好。目前公司综合能源和综合服务尚未形成规模效应,难以弥补传统燃气业务的缺口。公司综合能源和综合服务的客户获取成本、毛利率和现金收周期视市场竞争等具体情况有所不同。感谢您对公司的关注。
6、在气源成本和终端价格存在压力的情况下,公司内部判断燃气主业盈利能力修复最关键的变量是什么气源采购成本、终端售价、销气量还是客户结构?是否有可持续跟踪的量化指标?
尊敬的投资者,您好。燃气主业盈利能力关键量化指标是单方毛差和销气量,受气源采购成本、终端售价、客户结构等综合影响。感谢您对公司的关注。
本文数据来源于重庆燃气2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




