据证券之星公开数据整理,近期华电能源(600726)发布2026年三季报。截至本报告期末,公司营业总收入106.84亿元,同比下降9.27%,归母净利润4.26亿元,同比上升59.59%。按单季度数据看,第三季度营业总收入26.5亿元,同比下降24.08%,第三季度归母净利润-1.65亿元,同比上升13.43%。本报告期华电能源盈利能力上升,毛利率同比增幅2.86%,净利率同比增幅34.87%。
本次财报公布的各项数据指标表现一般。其中,毛利率18.53%,同比增2.86%,净利率8.09%,同比增34.87%,销售费用、管理费用、财务费用总计5.75亿元,三费占营收比5.38%,同比减8.82%,每股净资产0.6元,同比增15.67%,每股经营性现金流0.06元,同比减45.04%,每股收益0.05元,同比增66.67%
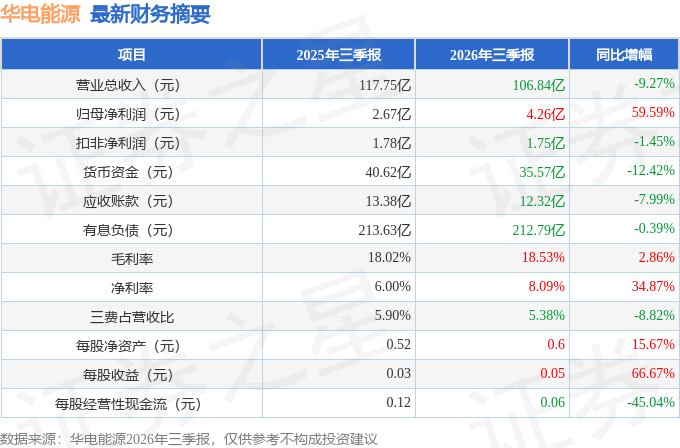
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:“煤电 + 新能源” 联营项目下半年推进节奏如何,预计何时贡献收益?
答:感谢您的关注。公司以绿色低碳转型为目标,稳步推进“煤电+新能源”一体化项目建设。现阶段各项目建设等工作有序开展,待新的火电机组建成投产后,将置换原有8台20万千瓦老旧火电机组,有效降低供电煤耗,提升机组能效水平。同时通过“煤电+新能源”一体化联营,发挥调峰支撑作用,有助于优化公司电源结构、降低综合成本。项目盈利受煤价、电价、消纳及实际投资等多重因素影响,暂无法量化前瞻性预测。公司将紧盯项目建设关键节点,严把工程质量关,高效推进项目落地。后续如有达到信息披露标准的重大进展,公司将第一时间对外披露。谢谢!
2、下半年煤炭、电价存在波动,公司将采取哪些措施保障全年盈利目标达成?
感谢您的关注。下半年,公司将围绕“保供稳基、提质增效、价值重塑”主线,多措并举对冲市场波动,全力冲刺年度经营目标。一是强化燃料成本管控,充分发挥长协煤压舱石作用,持续提升长协煤兑现水平,坚持“冬煤夏储、淡储旺用”策略,动态调整市场煤采购节奏,同步优化运输方案、压降物流成本,依托自有煤矿上下游协同优势,平抑煤价波动带来的冲击。二是拓展电力市场增收空间,统筹中长期合约与电力现货交易策略,优化机组运行方式,全力推动容量电价足额兑现。积极拓展外送电量,同步做好碳资产精细化运营,挖掘电碳协同收益;供热端积极争取热价疏导政策,稳定热力板块收益。三是深挖内部精益增效潜力,持续降低供电煤耗、厂用电率及供热“三耗”指标,严控各项费用支出;持续优化债务结构,置换高息负债,压降财务费用,增厚盈利空间。公司持续深化提质增效,动态调整经营策略,努力完成全年经营目标。谢谢!
3、上半年经营现金流下滑,公司有哪些改善举措?
感谢您的关注。上半年公司经营现金流下滑,主要是当期电力收入减少,以及供热应收款阶段性上升影响。公司将多措并举改善经营性现金流一是狠抓电热费收,确保电费及时结算,供热业务坚持当期收缴与历史清欠并举,压降应收规模。二是精益管控燃料采购与付款节奏,依托长协煤稳控采购成本,合理安排资金支付时序。三是优化电力交易策略,全力推动容量电价足额兑现,做好碳资产运营增效。四是深挖内部降本潜力,严控各项费用支出,强化资金滚动预算管理,加快资金周转。谢谢!
本文数据来源于华电能源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




