据证券之星公开数据整理,近期卓郎智能(600545)发布2026年三季报。截至本报告期末,公司营业总收入27.59亿元,同比上升2.29%,归母净利润-1.22亿元,同比上升48.77%。按单季度数据看,第三季度营业总收入8.37亿元,同比下降18.92%,第三季度归母净利润-4572.4万元,同比下降21.41%。本报告期卓郎智能公司应收账款体量较大,当期应收账款占最新年报营业总收入比达79.61%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率9.51%,同比减42.71%,净利率-5.12%,同比增51.16%,销售费用、管理费用、财务费用总计3.18亿元,三费占营收比11.53%,同比减44.7%,每股净资产1.35元,同比减24.61%,每股经营性现金流0.1元,同比增446.94%,每股收益-0.07元,同比增48.8%
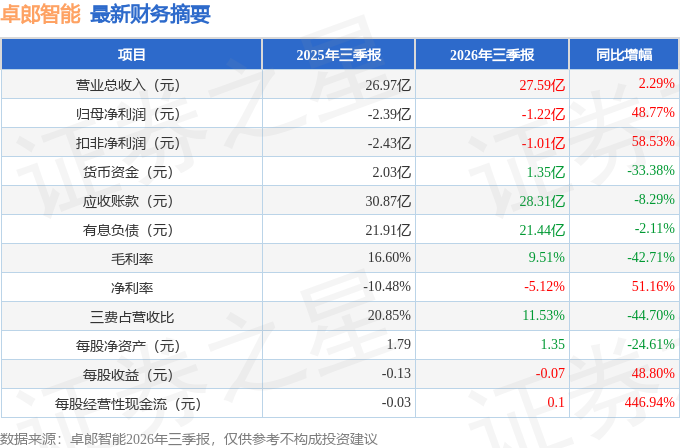
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:本次公司2026年半年度业绩说明会在上证路演中心举行,公司参会人员线上回答了投资者出的以下
答:本次公司2026年半年度业绩说明会在上证路演中心举行,公司参会人员线上了投资者提出的以下问题
问题1请问公司2026年上半年核心纺机产品订单同比增速多少,在手订单交付周期目前处于什么水平?
尊敬的投资者您好,感谢您对公司的关注。2026年上半年,受地缘政治冲突与贸易保护主义持续扰动全球供应链的影响,公司海外客户及订单量减少,美洲,其他亚洲地区,欧洲、非洲及其他等区域的销售收入均出现不同程度的下滑;而中国区域的销售受益于下游纺织产业向中西部及新疆等重点区域梯度转移的步伐持续进行,东部地区存量产能向智能化、绿色化方向升级等影响,玻璃纤维电子布需求增长带动配套玻纤加捻机需求攀升,以及叠加“十五五”开局国家关于纺织机械行业出台的各项利好政策,报告期内公司在中国区域的销售收入较上年同期有较大幅度的增长,变动比例为78.7%。在手订单交付方面,公司结合产能排产计划、供应链配套情况及客户交付需求统筹组织生产,有序推进在手订单履约,保障订单按计划交付。相关详细经营数据,请以公司公开披露的定期报告为准。
问题2上半年原材料价格波动对公司整体毛利率影响多大,后续在供应链本地化上有哪些具体对冲安排?
尊敬的投资者您好,感谢您对公司的关注。公司为大型机械制造企业,机械设备零部件及钢材压延制品等均以钢、铝、铜等大宗商品为基材。公司整体原材料采购成本的变动与上述大宗商品价格上涨浮动趋同。相关综合影响已体现在半年度报告经营情况讨论与分析章节,敬请查阅公司已披露公告。目前公司已经加快推进并部分落地供应链本地化,在保障产品质量标准前提下,加大国内合格供应商开发与认证力度,推动零部件采购本土化替代,优化采购结构、缩短交付周期。
问题3请问公司电子布设备在手订单有多少?
尊敬的投资者您好,感谢您对公司的关注。公司是在全球范围天然纤维纺织机械领域少数能够提供从开清棉组、梳棉机、粗纱机、细纱机、倍捻机、转杯纺纱机以及空气纺纱机的整体解决方案提供商,公司产品及业务不包含电子布设备。电子纱和电子布作为电子信息产业关键原材料,公司的高端玻纤机能适配应中高端电子纱产品的生产线。
本文数据来源于卓郎智能2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




