据证券之星公开数据整理,近期蓝箭电子(301348)发布2026年三季报。截至本报告期末,公司营业总收入6.9亿元,同比上升33.31%,归母净利润1789.36万元,同比上升167.52%。按单季度数据看,第三季度营业总收入2.69亿元,同比上升49.92%,第三季度归母净利润1492.06万元,同比上升196.25%。本报告期蓝箭电子盈利能力上升,毛利率同比增幅223.89%,净利率同比增幅152.04%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率12.66%,同比增223.89%,净利率2.66%,同比增152.04%,销售费用、管理费用、财务费用总计4019.46万元,三费占营收比5.82%,同比增31.01%,每股净资产6.23元,同比增0.49%,每股经营性现金流0.35元,同比减41.22%,每股收益0.07元,同比增167.57%
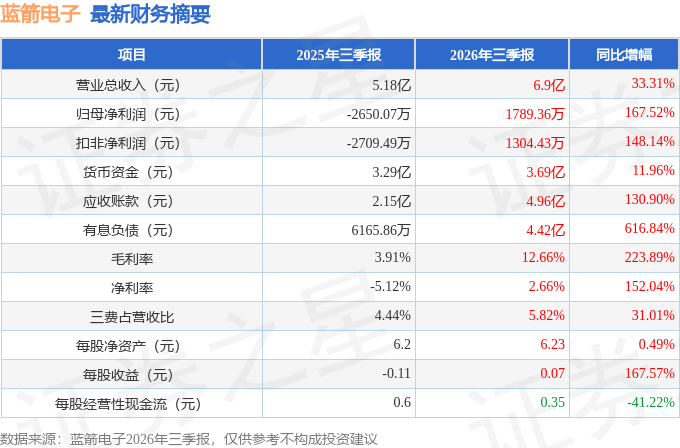
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:2026 年上半年营收同比增长 24.52%,能否介绍一下这部分增量主要来自哪些产品线和下游应用领域?
答:2026 上半年公司实现营收 4.22 亿元,同比增长 24.52%,营收增长主要来源于封测服务业务,封测服务收入 2.42 亿元,同比增长 47.22%,是本期收入增长的核心驱动;自有品牌业务收入 1.68 亿元,基本保持平稳。
产品端方面,分立器件、集成电路封测订单均有改善;下游方面,传统消费电子需求逐步修复,同时工业、电源类相关订单有所提升。
公司现有封装产品矩阵覆盖 QFN/DFN/PDFN、SOT/TSOT、SOD/SOP/ESOP/HTSSOP、TO/TS、TOLL/TOLT 多系列,产品包括二极管、三极管、LDO、LED 驱动、锂电保护 IC、DC?DC、MOSFET等,应用于家用电器、便携设备、安防、网络通信、汽车电子、新能源储能逆变器、高端工控等领域。
2.现有 220 亿只/年的产能整体利用率处于什么水平,不同产品线之间的产能紧张程度是否存在差异?
公司整体生产规模达到 220 亿只/年,募投扩建项目已建设完成并达到预定可使用状态。产能利用率处于长期温和放量的态势,未来公司将依据业务发展需要进一步释放产能不同产品线景气度存在分化,各产线稼动呈现结构性差异。
3.上游存储及功率芯片封测报价传导的节奏和幅度,预计对公司后续毛利率修复会形成怎样的影响?
封测报价传导受下游需求、行业竞争格局、客户议价能力共同影响,传导存在时间差。2026 年上半年公司毛利率较去年同期有所修复,来自产品调价、产能利用率提升、产品结构优化、降本增效等多重因素。
依托 Clip bond、倒装、SIP 等差异化封装工艺,公司在功率器件、模拟 IC 封测上具备一定产品竞争力。上游芯片端的变化会间接影响公司订单结构与报价,但报价传导节奏、幅度无法精准预判;毛利率修复还会受原材料价格、行业竞争、下游需求等多重变量扰动,公司不做定量测算。
4.公司在存储芯片封装工艺储备和先进封装产线建设上目前处于什么阶段,预计何时能够形成收入贡献?
公司已经开展存储芯片封装工艺研发储备,进行相关技术积累;同步推进先进封装产线建设;同时参股深圳芯展速布局存储产业链。
目前处于工艺研发、样品验证阶段,尚未形成大规模收入。存储芯片封测的客户导入、验证周期较长,受客户认证、市场需求影响,暂无法明确产生收入的时间节点。
5.收购成都芯翼后,公司"芯片设计+半导体封装测试"协同发展的具体落地路径有哪些,未来2-3 年是否设有内部收入或利润目标?成都芯翼的高可靠模拟芯片业务与公司现有封测主业在客户资源、技术积累和产能利用上的协同点主要体现在哪些方面?
落地路径交易完成后,公司将依托上市公司平台资源,在稳固成都芯翼原有存量客户的基础上,积极挖掘业务协同价值、拓展市场客户。
关于业绩目标,交易对方出具的业绩承诺,系交易对方基于标的资产估值所作出的补偿义务安排,属于本次交易的估值及风险约束机制,旨在保护上市公司及中小股东利益,与上市公司整体经营业绩预测属于不同范畴,敬请投资者注意区分。
关于协同点,本次收购完成后,双方将挖掘业务协同价值。成都芯翼聚焦高可靠模拟芯片设计,上市公司主营半导体封装测试,后续可在客户、技术、产能层面发挥协同效应。
本文数据来源于蓝箭电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




