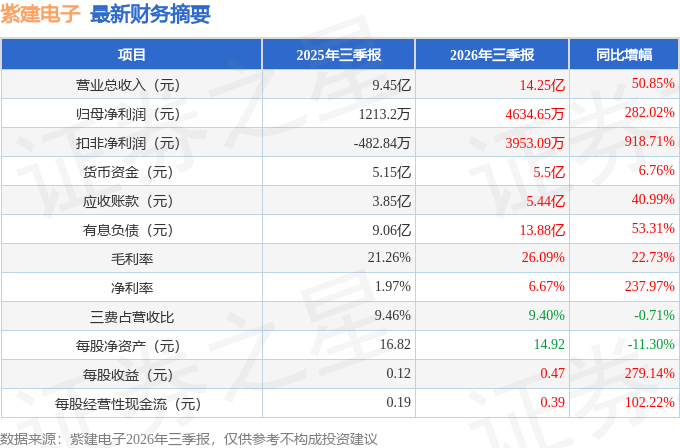
据证券之星公开数据整理,近期紫建电子(301121)发布2026年三季报。截至本报告期末,公司营业总收入14.25亿元,同比上升50.85%,归母净利润4634.65万元,同比上升282.02%。按单季度数据看,第三季度营业总收入5.95亿元,同比上升50.03%,第三季度归母净利润4413.56万元,同比上升6582.81%。本报告期紫建电子应收账款上升,应收账款同比增幅达40.99%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率26.09%,同比增22.73%,净利率6.67%,同比增237.97%,销售费用、管理费用、财务费用总计1.34亿元,三费占营收比9.4%,同比减0.71%,每股净资产14.92元,同比减11.3%,每股经营性现金流0.39元,同比增102.22%,每股收益0.47元,同比增279.14%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:尊敬的投资者,您好!公司新兴消费类锂离子电池主要应用于蓝牙耳机、智能穿戴、R/VR、智能音箱、无人机、智能影像及智能家居等领域,公司依靠先进的技术、稳定可靠的产品质量,已积累大量优质客户资源,成功进入了国际一流及知名品牌供应体系并与之建立了长期的战略合作关系,在全球范围内树立了“VDL”(紫建电子)良好的品牌形象。公司在 2023 到 2025年期间,前五大客户的集中度在不断持续优化,不存在对单一大客户的依赖情况。因单客户收入会受其与公司的合作项目、供货品类、订单数量以及产品单价等情况不同而有所变化。未来,公司将继续深化“双轮驱动”战略,即在巩固现有消费类电池市场优势的同时,加强 I 智能眼镜、智能戒指、无人机、运动相机等新场景、新客户导入,以期为公司带来更多的业绩增长点;另外,公司也将着力开拓新能源汽车及配套基础设施市场,继续夯实该领域的业务贡献量。感谢您对公司的关注!
2、经营现金流低于收入增长速度。请问应收账款、存货和预付款变化分别对现金流造成多大影响?未来现金转换周期能否改善?
尊敬的投资者,您好!公司现金流总体情况稳定,具体变化详见定期报告“现金流量表补充资料”。感谢您对公司的关注!
3、2026 年上半年收入同比增长 51.44%,但归母净利润下降80.73%,扣非净利润仍为亏损,经营现金流也下降。收入增长主要来自销量、客户拓展还是产品结构变化?
尊敬的投资者,您好!公司收入增长主要来自两个方面一是消费类锂离子电池主业持续放量,实现收入 6.58 亿元、同比增长 23.21%,受益于智能穿戴、I 智能眼镜、无人机、运动相机等新兴消费电子需求暖及海外客户拓展;二是公司通过控股宁波启象切入新能源汽车充电通信与能源管理业务,新能源汽车充电控制器实现收入 1.43 亿元、占总营收 17.22%,成为收入增长的重要增量。感谢您对公司的关注!
4、新增收入中,有多少已经能够贡献稳定正毛利和经营现金流?目前利润被压缩最主要的变量是 SP、原材料、良率、产能爬坡还是客户结构?
尊敬的投资者,您好!公司 2026 年上半年锂离子电池业务的毛利率约 14.87%;新能源汽车充电控制器板块的毛利率较高,达到了 68.43%,两大业务板块的正向毛利基础扎实。公司净利润波动主要系加大研发投入和项目投入、基地产能爬坡尚未充分释放及原材料成本上涨三重因素叠加所致;公司短期利润承压为巩固技术竞争优势、拓展市场合作项目以及未来发展空间创造有利条件,公司正通过工艺优化、技术升级等举措降本增效,提升质量管控能力。具体财务数据及相关信息,请您留意公司在指定信息披露媒体发布的定期报告及相关公告。感谢您对公司的关注!
5、公司是否存在为抢占新客户而主动降低价格或增加前期投入的情况?如果存在,预计这些项目什么时候进入正常利润率阶段?
尊敬的投资者,您好!公司会根据行业环境、市场需求及战略规划等方面的变化,制定灵活的营销策略和投入计划,在巩固市场地位的同时,积极拓展新业务领域。公司在新客户拓展过程中,始终坚持以技术适配度、定制化能力和专利壁垒作为核心竞争抓手,2026 年上半年研发投入达 9,728.53 万元,同比增长 41.68%,增速高于营收增速,受宏观经济、行业竞争、原材料价格及产能爬坡等多重因素影响,不同项目的盈利周期存在差异。具体财务数据及经营情况,请您留意公司在指定信息披露媒体发布的定期报告及相关公告。感谢您对公司的关注!
6、如果收入继续保持较快增长,利润率恢复需要首先解决哪一个变量?公司内部有没有明确的毛利率或产能利用率目标作为商业化拐点的判断标准?
尊敬的投资者,您好!公司净利润波动主要系加大研发投入和项目投入、基地产能爬坡尚未充分释放及原材料成本上涨等因素导致,随着订单规模的增长和产能利用率的稳步提升,规模效应将逐步显现,整体盈利水平将得到改善。公司相关管理目标属于公司内部的日常经营和管理范畴,公司将严格按照信息披露管理相关规定和要求,在定期报告或相关公告中适时披露相关板块的财务数据及相关情况,感谢您对公司的关注!
7、新收购的充电桩公司的业绩下半年如何?能保持吗?
尊敬的投资者,您好!公司在聚焦主业发展的同时,积极开拓新业务新领域。公司于 2025 年 7 月完成宁波启象信息科技有限公司(下称“宁波启象”)51%股权收购的工商变更登记手续,并于 2026 年 9 月完成了对其剩余 49%的股权收购工商变更登记手续,公司对其持股比例从 51%增加至 100%股权,宁波启象成为公司合并报表范围内的全资子公司。经审计,宁波启象在2025 年度净利润达到 7,533.36 万元,2026 年 1-6 月净利润达到6,809.63 万元,从经营情况和业绩表现看,宁波启象展现出良好的发展潜力和盈利能力。对于宁波启象的具体经营和业绩情况,公司将按照信息披露管理相关规定和要求,在定期报告和相关公告中进行披露,感谢您的关注。
本文数据来源于紫建电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




