据证券之星公开数据整理,近期优博讯(300531)发布2026年三季报。截至本报告期末,公司营业总收入16.15亿元,同比上升37.27%,归母净利润1.58亿元,同比上升87.11%。按单季度数据看,第三季度营业总收入6.29亿元,同比上升44.72%,第三季度归母净利润6323.26万元,同比上升57.2%。本报告期优博讯应收账款上升,应收账款同比增幅达31.69%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率25.59%,同比减1.73%,净利率9.79%,同比增36.36%,销售费用、管理费用、财务费用总计1.42亿元,三费占营收比8.76%,同比减8.12%,每股净资产4.76元,同比增8.81%,每股经营性现金流-1.05元,同比减13253.54%,每股收益0.5元,同比增92.26%
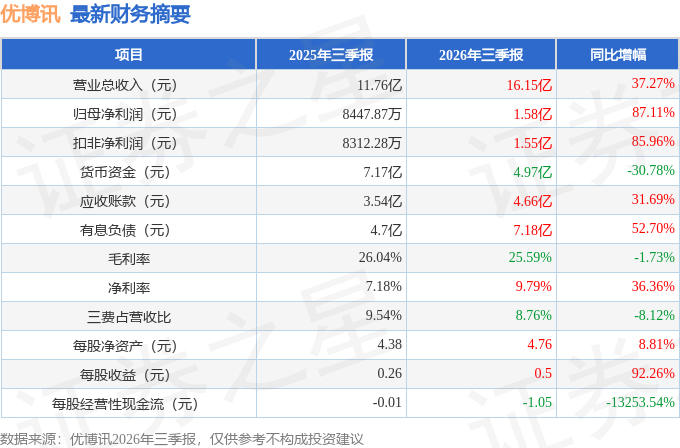
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.05亿元,每股收益均值在0.64元。
最近有知名机构关注了公司以下问题:
问:2026年上半年公司利润增速明显高于收入增速,公司如何看待盈利能力改善的持续性?
答:2026年上半年,公司实现营业收入98,579.25万元,同比增长32.91%实现归属于上市公司股东的净利润9,483.88万元,同比增长114.31%。在存储等元器件价格上涨和美元汇率下跌的双重压力下,公司上半年净利润增速高于收入增速,主要得益于产品和市场结构优化、规模效应显现、I等技术创新赋能、经营效率提升等多重因素推动,且这些因素均具备可持续性基础公司正加速推进从“硬件销售”向“软硬件一体化解决方案+服务订阅”的商业模式升级,随着I+IDC技术的深度融合应用、UEE 平台服务能力的持续提升以及海外市场的快速拓展,公司盈利能力有望持续改善。
2.海外业务保持较快增长,公司下一阶段将如何提升海外经营的质量和可持续性?
2025年,公司海外销售收入同比增长73.86%;2026年上半年,公司海外市场营业收入同比增长62.78%,海外业务已成为公司经营规模增长和盈利能力提升的重要推动因素。随着海外业务规模扩大,公司关注的重点也由市场覆盖进一步延伸至本地化运营、项目交付和客户持续服务。
公司将继续巩固欧洲等成熟市场的渠道基础和标杆项目示范效应,稳步推进亚太、中东、非洲、拉美等新兴市场拓展,并加强本地销售、技术支持产品认证和售后服务能力,推动智能数据终端、智能支付终端、专用打印设备及相关解决方案在更多客户和场景中导入。海外业务仍会受到地缘政治、国际贸易、物流运输、汇率波动和市场竞争等因素影响,公司将通过区域多元化、供应链协同和本地化运营提升业务韧性。
3.公司如何推动研发投入转化为可复制的产品和解决方案能力?
公司的研发工作主要围绕IDC核心技术、智能终端产品平台和行业解决方案展开。公司在条码识别、机器视觉、射频识别、智能操作系统和专用打印等方面形成了较为系统的技术积累,并具备覆盖硬件设计、嵌入式软件、算法、应用软件、云平台、工业设计及测试验证等环节的系统化研发能力。
面对不同行业和客户的差异化需求,公司持续加强共性技术和基础能力的平台化、模块化沉淀,再结合物流快递、零售电商、生产制造、医疗卫生等行业的具体场景进行产品组合和应用适配。该模式有助于减少重复开发,缩短产品研发、客户测试和项目交付周期,提高产品稳定性和规模化交付能力。未来,公司将进一步加强产品平台、行业应用和软件服务之间的协同,推动研发成果持续沉淀为可复用、可扩展的产品能力。
4.投资者应如何判断公司“I+IDC”相关能力由技术研发进入商业化阶段?
公司判断I相关能力的商业化进展,主要关注技术研发、产品适配场景验证、客户测试和规模推广等阶段。目前,公司正围绕物流快递、零售电商、生产制造、医疗卫生等行业,将端侧I及“端—边—云”协同能力融入智能终端和行业解决方案,重点选择高频、标准化、具有复制潜力的业务流程,推动辅助识别、任务辅助、运营分析和管理辅助等能力落地。
从商业化路径看,公司会先通过客户测试和场景验证确认技术效果及客户价值,持续沉淀可复用的算法能力、应用组件和场景模板,再逐步推进产品化和规模化复制。现阶段,I相关产品、应用及商业模式总体仍处于持续研发、场景验证和稳步探索过程中,规模化应用仍需经过产品适配、项目导入和持续迭代,相关业务对经营业绩的影响存在一定不确定性。
5.UEE等软件及云服务平台未来是否可能形成持续性服务收入?
UEE(UROVO Enterprise Enabler)作为公司自主研发的跨平台、跨终端软件及云服务平台,是公司实现从“硬件供应商”向“软硬件一体化解决方案提供商”战略升级的核心载体。平台打通终端设备、边缘节点与云端的数据、算力、应用全链路,提供设备管理、应用管理、业务协同及智能运维等核心能力,已成为连接公司智能终端与客户业务场景的关键枢纽。
公司明确将UEE定位为持续性服务收入的核心增长引擎。尽管目前其主要作用仍是赋能产品销售和解决方案交付,未来,公司将结合客户需求和具体应用场景,探索行业应用订阅、数据服务、运维服务和生态合作分成等商业模式。
6.公司如何看待稳定币等新型支付方式的发展?在海外支付方式日益多元化的背景下,公司智能支付终端将如何适应?
目前全球支付方式在往多元化方向持续演进,银行卡、二维码、NFC和数字钱包仍是当前主流,而在部分允许开展相关业务的海外市场,稳定币正由链上交易和资产流转,逐步向跨境转账、商户结算和支付受理等现实商业场景延伸。全球主要经济体正在加速建立稳定币监管体系,国际支付机构钱包服务商和收单机构也在尝试和探索将受监管稳定币接入现有支付网络。稳定币作为一种新型支付方式、未来将与传统支付体系形成互补共存的多元支付生态,为支付终端行业带来新的技术升级与市场拓展机遇。
面对海外支付方式多元化趋势,公司依托“硬件+软件+云服务”全栈式技术能力和全球市场布局,未来将持续加大在区块链支付技术、安全芯片、多协议适配等领域的研发投入,打造适应全球支付多元化趋势的智能终端解决方案,为全球商户提供更安全、更便捷、更全面的支付受理能力。
本文数据来源于优博讯2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




