据证券之星公开数据整理,近期金龙机电(300032)发布2026年三季报。截至本报告期末,公司营业总收入8.93亿元,同比下降26.28%,归母净利润-4946.81万元,同比下降266.77%。按单季度数据看,第三季度营业总收入3.35亿元,同比下降20.1%,第三季度归母净利润740.18万元,同比下降61.9%。本报告期金龙机电三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达39.15%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率12.43%,同比减21.81%,净利率-5.69%,同比减330.65%,销售费用、管理费用、财务费用总计1.16亿元,三费占营收比12.97%,同比增39.15%,每股净资产0.77元,同比减10.67%,每股经营性现金流0.0元,同比减94.9%,每股收益-0.06元,同比减266.94%
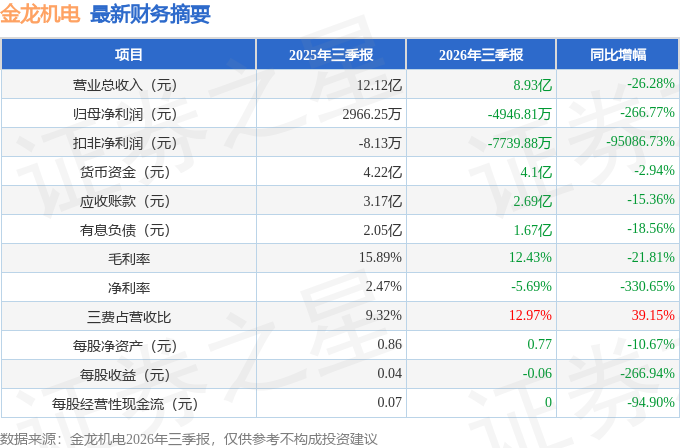
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为1.83%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为0.42%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-5.63%,中位投资回报极差,其中最惨年份2018年的ROIC为-65.46%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报17份,亏损年份6次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市17年以来,累计融资总额40.88亿元,累计分红总额3.11亿元,分红融资比为0.08。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/1.2%,净经营利润分别为-3.63亿/-1.22亿/669.49万元,净经营资产分别为7.27亿/7.6亿/5.56亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.05/0.09/0.07,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.32亿/1.29亿/1.04亿元,营收分别为26.67亿/14.93亿/15.8亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-16.31%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达4001.07%)
本文数据来源于金龙机电2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




