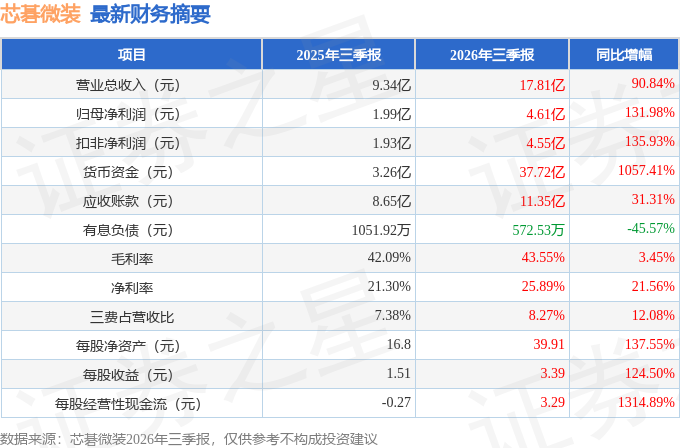
据证券之星公开数据整理,近期芯碁微装(688630)发布2026年三季报。截至本报告期末,公司营业总收入17.81亿元,同比上升90.84%,归母净利润4.61亿元,同比上升131.98%。按单季度数据看,第三季度营业总收入6.76亿元,同比上升142.13%,第三季度归母净利润1.8亿元,同比上升216.66%。本报告期芯碁微装应收账款上升,应收账款同比增幅达31.31%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率43.55%,同比增3.45%,净利率25.89%,同比增21.56%,销售费用、管理费用、财务费用总计1.47亿元,三费占营收比8.27%,同比增12.08%,每股净资产39.91元,同比增137.55%,每股经营性现金流3.29元,同比增1314.89%,每股收益3.39元,同比增124.5%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在6.42亿元,每股收益均值在4.39元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为106.78亿元,已累计从业8年266天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
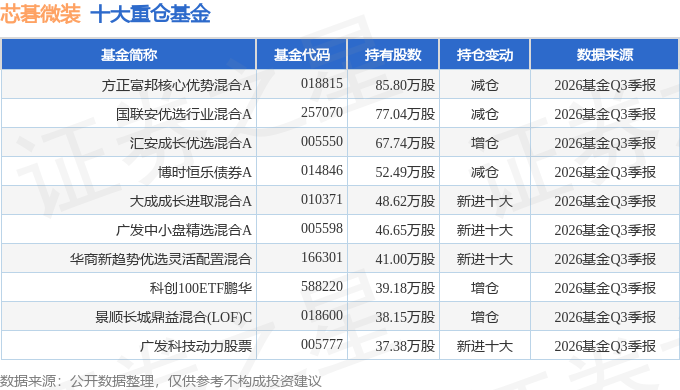
持有芯碁微装最多的基金为方正富邦核心优势混合A,目前规模为5.91亿元,最新净值1.2951(10月30日),较上一交易日下跌5.09%,近一年上涨11.83%。该基金现任基金经理为吴昊。
最近有知名机构关注了公司以下问题:
问:公司董事会秘书兼财务总监魏永珍女士就2026年前三季度经营情况进行解读。
答:问环节。
1、三季度汇兑损失有多大?
公司6月底在港股上市,所筹集的资金受人民币升值的影响产生了较大的汇兑损失,单三季度公司整体汇兑损失超过4000万元。
2、近期的签单和发货情况有何更新?
受益于PCB和半导体下游的高景气度,公司Q3新签订单环比Q2保持增长态势。此外公司近期发货情况亦呈现环比增长态势。
3、钻孔设备有何新的进展?
CO2激光钻孔设备供不应求,但由于供应链的制约,有比较大的交付压力,公司近期在加急备货,同时也在做供应链的优化,为明年大规模交付做准备。此外公司超快激光钻孔设备Q4会送往客户端验证。
4、mSP未来需求如何展望?
受益于光模块等下游需求的爆发,公司类载板相关设备订单呈现爆发式增长,下游客户扩产意愿积极,预计在明后两年给公司带来较大的收入增量。
5、先进封装业务的订单和收入情况如何?
2026年是公司WLP系列产品拿到客户批量订单的第一年,前三季度WLP系列设备已贡献近亿元收入,随着发货数量的逐步增加,未来收入亦会快速增长。随着下游越来越多的企业开始发力先进封装业务,预计公司未来先进封装业务会呈加速增长态势。
6、面板级封装有何新进展?
在面板级封装中,由于中介层的尺寸变大,投影光刻需要进行更多次曝光,其生产效率及良率会受到一定影响;而直写光刻使用数字化掩膜,无需进行拼接,且能够实时纠偏和再布线,其优势在面板级封装中更加明显。公司自主研发的面板级直写光刻设备PLP2000成功获得客户订单,设备预计明年发往客户端验证。
7、先进封装海外客户有何进展?
公司WLP和PLP系列产品性能比肩海外头部厂商,且公司已在客户端积累了丰富的量产经验,产品具有国际竞争力,因此公司非常看重先进封装业务的出海,目前已与多家海外客户保持密集交流,整体进展顺利。
本文数据来源于芯碁微装2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




