据证券之星公开数据整理,近期诺禾致源(688315)发布2026年三季报。截至本报告期末,公司营业总收入16.7亿元,同比上升5.67%,归母净利润9609.79万元,同比下降14.87%。按单季度数据看,第三季度营业总收入5.57亿元,同比上升2.95%,第三季度归母净利润3297.53万元,同比下降3.44%。本报告期诺禾致源公司应收账款体量较大,当期应收账款占最新年报归母净利润比达395.6%。
本次财报公布的各项数据指标表现一般。其中,毛利率42.73%,同比增2.06%,净利率5.92%,同比减19.01%,销售费用、管理费用、财务费用总计4.78亿元,三费占营收比28.64%,同比增8.96%,每股净资产6.51元,同比增4.42%,每股经营性现金流0.11元,同比增152.31%,每股收益0.24元,同比减14.29%
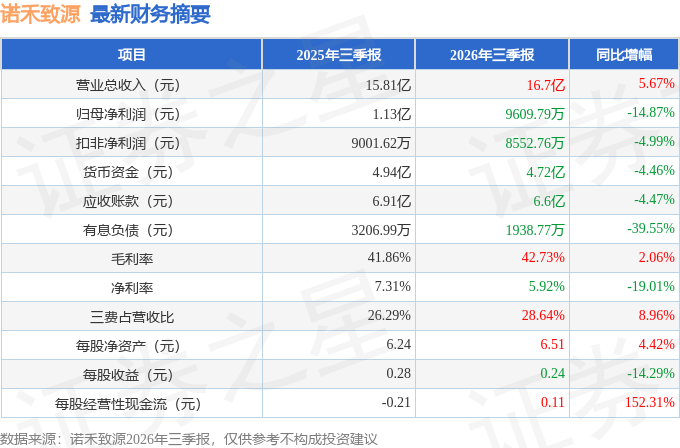
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请介绍2026年上半年公司的业绩情况?
答:公司2026年上半年实现营收111,382.98万元,同比增长了7.09%;其中中国大陆营业收入55,562.86万元,同比增长9.66%;港澳台及海外地区营业收入55,820.12万元,同比增长4.65%。公司坚持以客户为中心的市场策略,有效落地全球本地化战略,通过产品结构优化与市场拓展,推动公司营业收入增长。
公司2026年上半年实现归属于上市公司股东的净利润6,312.26万元,同比下降19.82%;毛利率41.86%,同比增加1.06个百分点;研发支出9,123.87万元,同比增长45.73%,占营业收入8.19%。公司按照研发项目计划开展研发活动,以及持续加大在人工智能驱动的产品研发与产品、技术创新领域的投入。
Q2请介绍一下新一代Falcon Ⅳ情况
该平台集成15台精密设备,可自主完成建库前取样、建库、文库定量、文库均一化、文库检测的全流程智能化操作。精准的流程控制与无缝衔接保障系统24小时不间断运行带来了Falcon Ⅳ产能实现大幅提升——24小时内完成1,440例mRN样本建库库检,相较Falcon Ⅲ产线产能提升200%。系统支持按需启动、随时插单、快速流转及连续运行,可根据实际需求灵活分配产能,适配多种工艺和产能配置,实现弹性下单,充分满足多样化交付需求。
Q32026年上半年,公司在I技术方面有何进展
I4S 技术体系实现了I技术与核心业务的深度融合,探索出科研服务智能化升级的有效路径。
2026年上半年,自主研发的I4S科研平台再次升级,使用搭载的生信分析Skills进一步提升在数据分析和数据解读场景的准确性。该平台采用主从式多智能体架构,融合大语言模型和知识图谱等技术,在人类专家监督下覆盖科研全流程,包括假设生成、实验设计、实验执行、结果分析解读及报告撰写;系统集成5个智能体,具备通用行业知识问、课题设计、生信分析、情景化解读与文献关联等核心能力。
未来,公司将持续加大I4S研发投入,优化人才与技术体系,迭代I4S平台,拓展I技术在分子育种、临床检测、多组学联合分析等领域的应用,以技术创新驱动科研服务能力持续提升。同时,公司将构建自主可控、开放可扩展的人工智能虚拟细胞(IVC)科研服务平台,实现多组学数据向可扰动数字细胞模型的转化,覆盖科研假设生成、实验设计优化、数据解析、多模态整合与结果解读的全流程闭环,形成国内领先、国际先进的数字细胞技术体系,支撑精准医学、类器官数字孪生及创新药研发应用。
Q4 请问公司如何看待行业发展趋势
I与多组学融合,推动生命科学数据分析向云端化、智能化科研范式演进。I正在推动生命科学研究从“单机/本地分析”向“云端智能科研平台”演进。随着单细胞、空间组学、多组学等数据规模快速增长,以及GPU等算力基础设施持续成熟,传统依赖研究者在本地服务器自行配置软件、搭建流程和完成分析的模式,正在逐步向以云计算、云存储为基础的集中化、平台化方向转变。在此基础上,大语言模型、知识图谱和智能体技术进一步改变了科研人员与分析工具之间的交互方式。生命科学研究由传统“人工操作软件—逐步完成分析”的模式,向“自然语言提出问题—智能体组织数据与工具—自动执行分析—生成科研洞见”的新型范式演进。未来,I工具与平台有望进一步依托云计算、云存储能力,将公共数据、专有数据、分析流程、计算资源和领域知识整合为统一的科研基础设施,使数据分析从单一工具使用升级为面向科学问题的智能化全过程协同。
在测序技术层面,长短读长测序技术均已成熟,行业正加速推动长短读长互补的全读长解决方案落地应用;I与测序技术、实验室自动化设备的深度融合,正在成为推动行业转型和重构竞争格局的关键力量。
本文数据来源于诺禾致源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




